
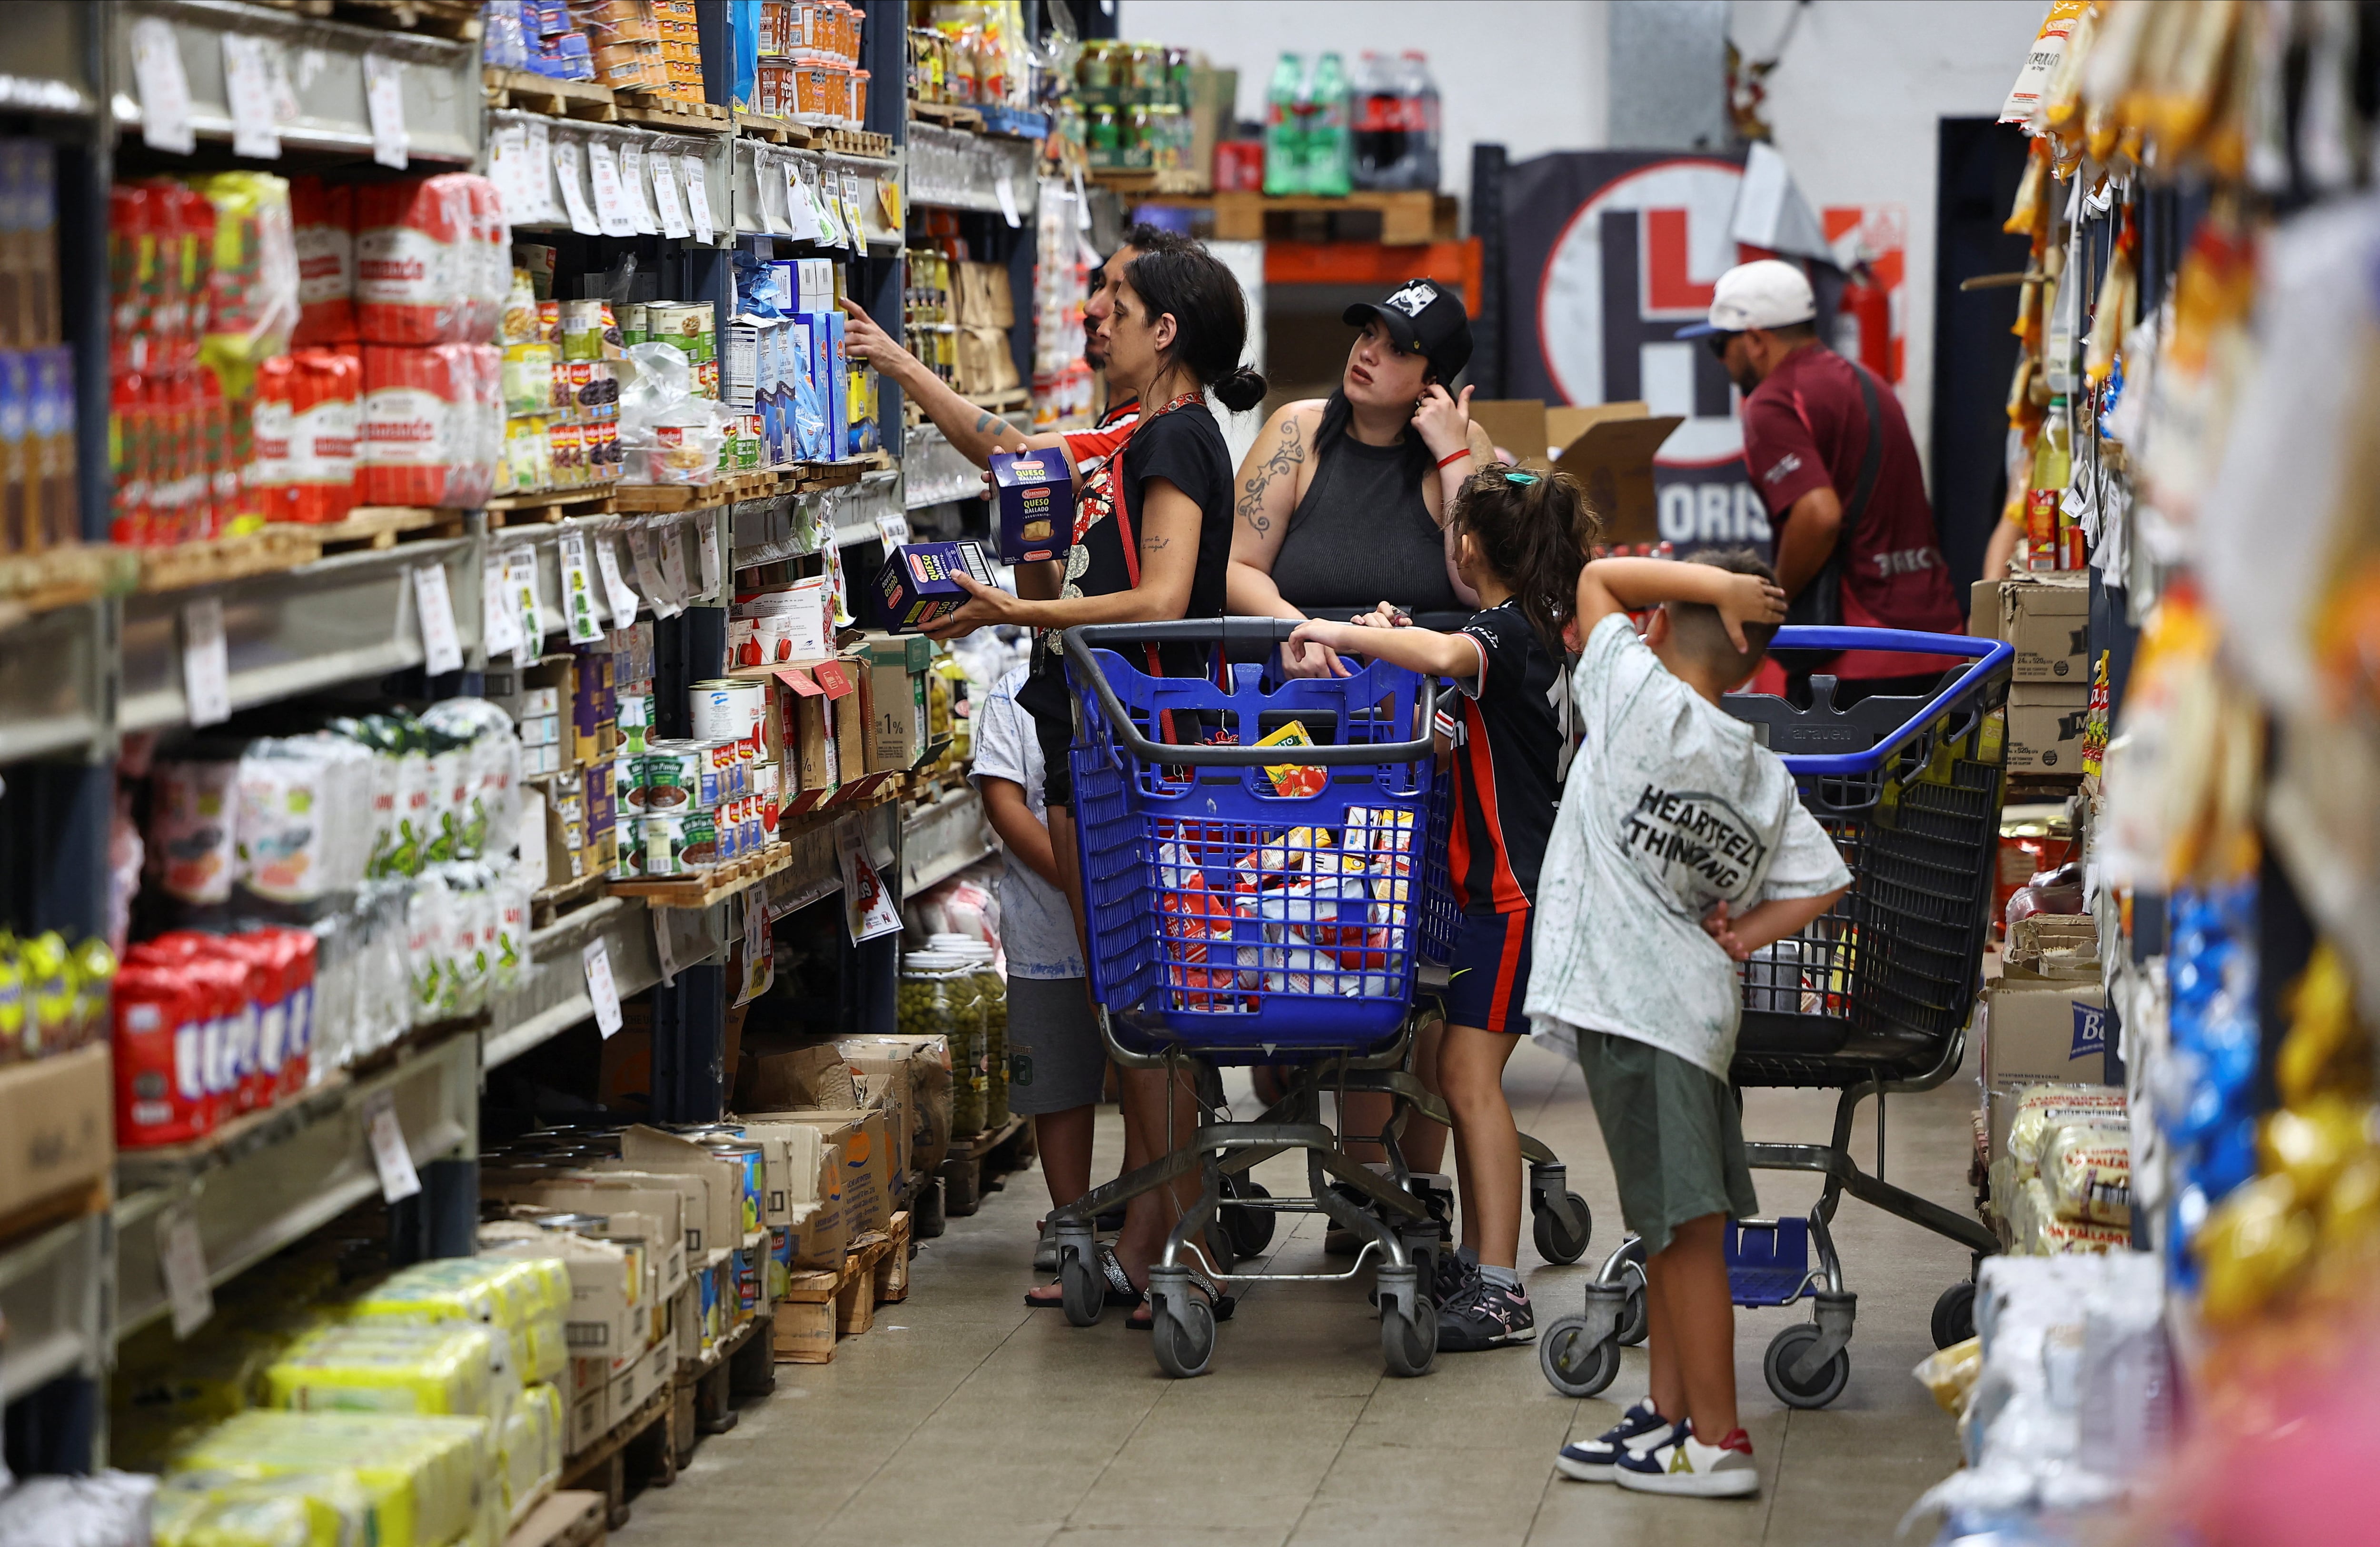
El 1,7% de inflación de agosto es un buen número. No es el milagro que algunos prometieron ni la prueba de que “no pasa nada”, como dicen otros. Es, sobre todo, un recordatorio de en qué tramo del ciclo estamos. La Argentina ya no discute si conviene salir de una inflación de tres dígitos. Discute si tiene estómago para completar el tramo más ingrato: el que va de un 30% interanual a un dígito, con costos visibles hoy y beneficios que se cobran después.
La confusión empieza por una pregunta mal hecha. “¿Menos inflación ayuda al crecimiento?” mezcla dos fenómenos distintos. Una cosa es el nivel de inflación. Otra es el proceso de reducirla. El nivel alto destruye horizonte, crédito y cálculo. El proceso de desinflar puede recortar demanda, empleo y márgenes antes de que reaparezcan la inversión y el salario real. Quien mire solo 2024 concluye que bajar precios recesiona. Quien mire solo 2025 concluye que bajar precios hace rebotar la economía. Las dos fotos son verdaderas. Ninguna alcanza.
El ciclo reciente lo explica con crudeza. En 2023 la inflación cerró en 211,4% y el contrato económico se había acortado a semanas. En 2024 el índice bajó a 117,8%, pero el PBI cayó 1,3%: el ajuste fiscal, la licuación y el parate de la inversión fueron el peaje de entrada. En 2025 la inflación anual fue 31,5% y el producto creció 4,4%. Ahí se vio el premio de haber salido del caos: volvió el consumo, reapareció gasto en capital en energía, minería y campo.
Una cosa es el nivel de inflación. Otra es el proceso de reducirla. El nivel alto destruye horizonte, crédito y cálculo
En 2026 la tasa de inflación interanual sigue en 33,5% y la mensual perforó 2% en agosto, pero la núcleo no se movió: 1,8%, igual que en julio. Los regulados subieron 2,2%. Los estacionales cayeron 0,9% y distorsionaron el promedio. El crecimiento se desaceleró hacia un rango más modesto, de 2% a 3,5% según quien proyecte. La gran ganancia de actividad ya se cosechó al abandonar los tres dígitos. Lo que sigue es más lento y más político.
El ciclo argentino: de 211% a un dígito anual
La evidencia internacional dice lo mismo con otra gramática. Por encima de ciertos umbrales —más bajos en países ricos, más altos en emergentes— la inflación resta crecimiento. Por debajo, la correlación se vuelve ambigua. Argentina todavía opera arriba de ese umbral. Un 33% interanual no es un régimen neutro: sigue acortando contratos y encareciendo el crédito en pesos. Pero el salto de 211% a 30% valió mucho más, en términos de producto, que el salto que falta de 30% a 10%. La función es cóncava: pretender que cada décima extra produzca el mismo efecto de 2025 es ignorar ese ciclo.

Por eso importa más la regla que el dato del mes. La inflación argentina no fue un accidente meteorológico. Fue el resultado de un arreglo institucional que convirtió al Banco Central en caja de financiamiento del Tesoro y le asignó, desde 2012, objetivos múltiples: empleo, desarrollo, equidad.
Cuando un banco central tiene cinco misiones, termina teniendo una sola en la práctica: emitir. La reforma de la Carta Orgánica —con media sanción en Diputados y pendiente en el Senado— apunta al núcleo de esa historia: mandato único de preservar el valor de la moneda, prohibición de adelantos y de compra directa de deuda, límites a las utilidades contables que se giran al fisco. No es magia monetaria. Es intentar que el 1,7% de un agosto no dependa del humor de un ministro ni del calendario electoral.
La reforma del Banco Central como ancla institucional
Sin esa ancla, la desinflación es un episodio. Con esa ancla, puede volverse un régimen. La diferencia se ve en las expectativas. Si el núcleo no baja, los alquileres, las prepagas, las tarifas y los salarios siguen indexados al pasado.
El IPC general puede lucir mejor por un mes de turismo barato o de liquidación de ropa. El crédito a 24 meses no reaparece por eso. El crecimiento sostenido tampoco.
Hay que decir lo impopular:
- en el medio hay una factura.
- Tarifas que se recomponen.
- Tipo de cambio que no puede usarse eternamente como subsidio de precios.
- Actividad que crece a dos velocidades —energía y exportables por un lado, empleo urbano e industria por el otro—.
- Un piso de 1,5% a 2% mensual que se resiste.
La ansiedad pide “cero coma” ya. La aritmética dice que un régimen de 1,7% mensual, si se congelara, todavía anualiza cerca de 22%. El un dígito no es un comunicado. Es una acumulación de meses en los que el núcleo, no solo el promedio, se mueve.
La ansiedad pide “cero coma” ya. La aritmética dice que un régimen de 1,7% mensual, si se congelara, todavía anualiza cerca de 22 por ciento
La paciencia no es pasividad. Es no sabotear el régimen cada vez que el costo presente se siente más que el beneficio futuro. El beneficio futuro tiene forma concreta: contratos más largos, tasas reales previsibles, inversión que no se dolariza por pánico, salario que deja de correr detrás del almacén. Eso no se cobra en el trimestre del ajuste. Se cobra cuando el público cree que el Banco Central no volverá a pagar la cuenta del Tesoro.
La Argentina conoce de memoria el ciclo inverso: inflar para crecer un año y pagar tres de estanflación. El experimento de esta etapa es el opuesto y por eso genera más ruido. Menos inflación puede ayudar al crecimiento. Ya lo hizo al salir de 211%. Volverá a hacerlo si el 30% deja de ser una meseta y se convierte en un descenso institucional, no en una foto de agosto.
Entre el costo de hoy y el dígito de mañana no hay un atajo. Hay una regla, un Senado y tiempo. La ansiedad quiere el final de la película. El crecimiento, cuando aparece de verdad, suele llegar en los créditos.
El autor es analista económico y director de la consultora Focus Market


