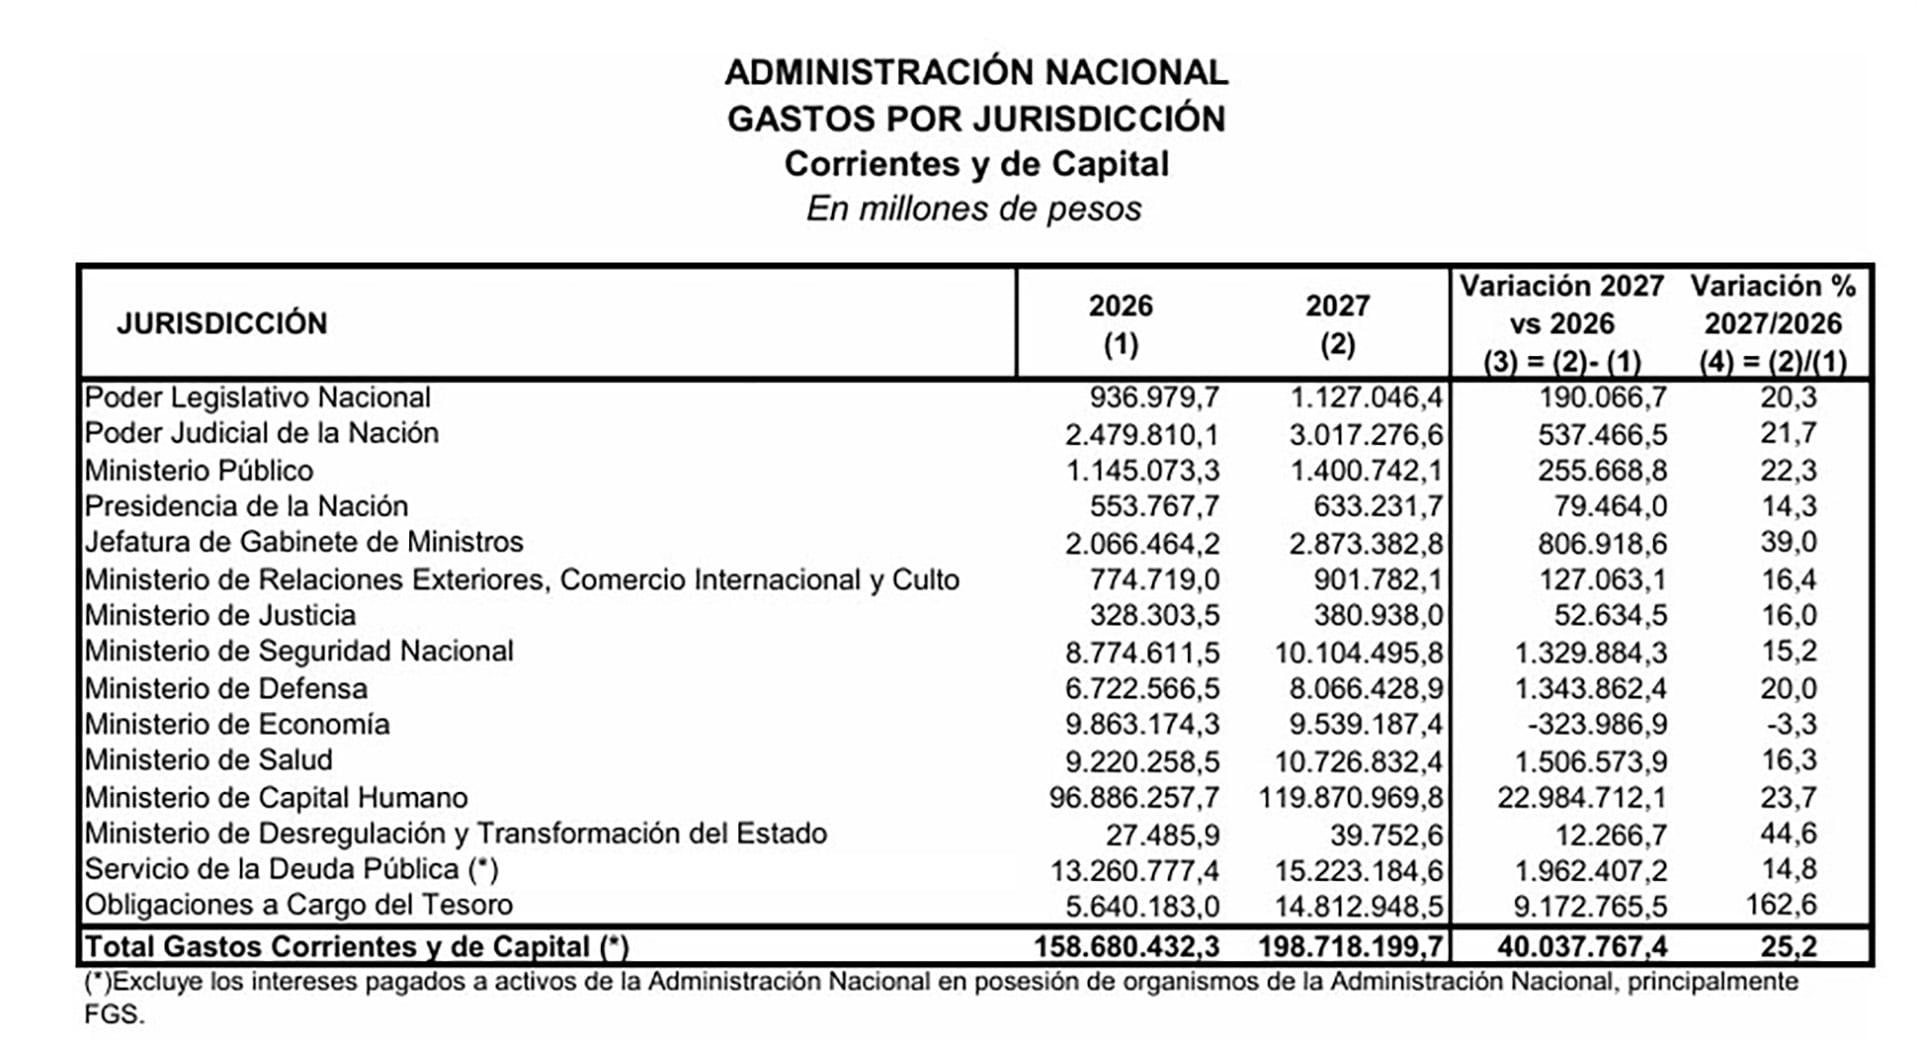
El martes 15 de septiembre, sobre el límite de tiempo para su presentación, el Gobierno giró a la Cámara de Diputados el proyecto de presupuesto 2027, con las proyecciones de ingresos, gastos y variables macroeconómicas para el próximo año. Entre las planillas que integran ese expediente aparece una jurisdicción que llamó la atención al concentrar $14,8 billones y que, pese a su peso dentro de las cuentas públicas, no tiene edificio, empleados ni ministro a cargo. Se trata de Obligaciones a cargo del Tesoro, la “jurisdicción 91″, una estructura presupuestaria bajo la órbita de la Secretaría de Hacienda, a cargo de Carlos Guberman. Es un viejo recurso de todos los proyectos de presupuesto que permite a los gobiernos contar con fondos para reaccionar ante necesidades que surgen durante el año.
El tamaño de esa jurisdicción llamó la atención del economista jefe de Empiria, Nicolás Gadano, quien analizó la información incluida en el proyecto. Los gastos previstos para la jurisdicción 91 suben 163% frente a la proyección de ejecución para 2026 cuando la inflación que estima el Gobierno para el próximo año es de apenas el 18%. Así, el monto previsto para 2027, de $14,8 billones, convierte a Obligaciones a cargo del Tesoro en la tercera partida de mayor volumen dentro del Presupuesto, si se dejan a un lado los servicios de la deuda pública, segunda, y servicios sociales, la primera.
La denominación puede sugerir una oficina o una repartición con funciones propias, pero la jurisdicción 91 opera de otra manera. No tiene una sede, una planta de personal ni una autoridad política equivalente a un ministro. En la practica, el manejo de esos fondos queda en manos del secretario de Hacienda, quien conserva el control sobre créditos que luego pueden financiar erogaciones de otras áreas del estado nacional. La partida funciona como un punto de concentración dentro del presupuesto, desde el cual se canalizan transferencias para empresas estatales y se habilitan refuerzos a programas que requieren más recursos durante la ejecución anual.
El destino a empresas pública
Del total de $14,8 billones, cerca de la mitad corresponde a transferencias destinadas a cubrir déficits de empresas públicas. En ese grupo aparecen Ferrocarriles, ENARSA, EducAr y el Correo, entre otras compañías. Aunque cada una de esas entidades se vincula con áreas específicas de la administración pública, el crédito no queda necesariamente dentro de los ministerios o secretarías que siguen su actividad. Ferrocarriles se relaciona con Transporte; ENARSA, con Energía; EducAr, con Educación. Sin embargo, Hacienda mantiene los recursos dentro de la jurisdicción 91 para controlar su asignación y su ejecución a lo largo del año.
Una fuente consultada bajo reserva explicó que esta modalidad no nació con la actual administración. Según relató, la jurisdicción Obligaciones a cargo del Tesoro ya existe en la década de 1990 y surgió como una herramienta para que Hacienda preservara el manejo directo de determinados gastos que el Estado debía afrontar. El esquema permitió ubicar allí transferencias que de todos modos se ejecutarían, con el objetivo de evitar que esos fondos quedaran sujetos a decisiones internas de cada ministerio ante necesidades presupuestarias que pudieran aparecer durante el ejercicio.
“Supongamos que se busca destinar fondos al Programa de Atención Médica Integral (PAMI). Si ese dinero queda asignado al Ministerio de Salud, durante el año podría ser reasignado dentro de esa cartera mediante las facultades delegadas para ejecutar el presupuesto. Cada ministro tiene margen para redistribuir recursos dentro de su área. El riesgo es que, ante restricciones presupuestarias, el ministro de Salud use esos fondos para otra necesidad. Como el Gobierno deberá asistir al PAMI de todos modos, Hacienda empezó a aplicar este mecanismo para garantizar que determinados recursos y gastos queden bajo su control”, planteó en conversación con Infobae.
Ese mecanismo explica por qué una parte relevante de la jurisdicción 91 está vinculada a empresas públicas. La Secretaría de Hacienda puede mantener el crédito reservado para esas transferencias, aun cuando las compañías dependan de áreas sectoriales distintas. La fuente señaló que el criterio busca asegurar que los recursos destinados a esos compromisos no se reorienten hacia otras urgencias presupuestarias. Bajo esa lógica, la jurisdicción actúa como una instancia de control sobre gastos que, por su naturaleza, requieren una cobertura específica por parte del Estado nacional.
Otras Asistencias Financieras
La otra mitad del presupuesto de Obligaciones a cargo del Tesoro, unos $7,6 billones, se asigna a un programa denominado “Otras Asistencias Financieras”. Gadano identificó esa línea como un componente de definición imprecisa dentro de la planilla de gastos y puso el foco en su composición. De esos recursos, $1,5 billones figuran bajo gastos en personal (cuando no tiene), mientras que cerca de $6 billones aparecen como transferencias al sector privado.
El gasto en personal ocupa un lugar particular dentro de esa reserva. La fuente explicó que el inciso 1 suele recibir un seguimiento más estricto porque los salarios de la planta pública son rígidos y deben pagarse. Si un organismo queda desfinanciado en esa partida, enfrenta dificultades para cubrir los sueldos. Por esa razón, Hacienda deja una parte de los recursos disponible para reforzar ese rubro cuando surgen necesidades en otras jurisdicciones. Los $1,5 billones anotados como gasto en personal dentro de Otras Asistencias Financieras responden a esa posibilidad de asistencia posterior.
Para Gadano, ese dinero no termina necesariamente en la jurisdicción que lo registra al inicio del año. Los fondos operan como una reserva presupuestaria que Hacienda puede utilizar más adelante para reforzar partidas de ministerios, secretarías y programas con créditos insuficientes. La reasignación se realiza durante la ejecución presupuestaria y permite trasladar recursos sin necesidad de recurrir a una ley, un decreto o una resolución de la Jefatura de Gabinete. El control queda concentrado en el secretario de Hacienda, cuya firma habilita el destino posterior de esos créditos.
La fuente consultada describió esa reserva como una bolsa, un “buffer” o un margen disponible para atender llamados de distintas áreas que requieren un refuerzo presupuestario. Es que a lo largo del año, los ministerios pueden advertir que una partida no alcanza para afrontar un gasto previsto o que una necesidad de financiamiento exige recursos adicionales. La jurisdicción 91 permite que Hacienda responda a esos pedidos con créditos que no quedaron distribuidos desde el comienzo entre las distintas áreas.
¿Qué pasó este año?
Para el 2026, el proyecto remitido al Congreso estima que Obligaciones a cargo del Tesoro gastará $5,6 billones durante 2026. Frente a esa cifra, los $14,8 billones previstos para 2027 muestran un incremento que aparece muy por encima de las otras variables incluidas en el Presupuesto. Pero el economista sostuvo que el dato requiere otra referencia para entender el comportamiento de la jurisdicción.
Según los números disponibles en la pagina de Presupuesto Abierto, el presupuesto inicial de Obligaciones a cargo del Tesoro para 2026 fue de $12,4 billones. Más tarde, ese crédito bajó a $8,4 billones. La diferencia entre ambos montos alcanza $4 billones y refleja el uso de parte de los recursos que Hacienda ubicó originalmente en la jurisdicción 91. Esos créditos se destinaron a reforzar programas de distintos ministerios que presentaron insuficiencias presupuestarias durante el año.
El descenso de los recursos registrados en Obligaciones a cargo del Tesoro no implica que el dinero deje de gastarse. La dinámica consiste en que el crédito comienza dentro de la jurisdicción 91 y luego pasa a otras áreas, donde se utiliza o queda disponible para financiar partidas concretas. Por eso, Gadano señaló que esta jurisdicción suele iniciar el año con un presupuesto mayor al que conserva hacia el final del período. Su nivel de ejecución no refleja únicamente el tamaño del crédito original, sino también las reasignaciones que Hacienda realiza durante el ejercicio.
El margen del Congreso
La discusión del proyecto en la Cámara de Diputados permite que el Congreso modifique el destino de los $7,6 billones de Otras Asistencias Financieras. Gadano sostuvo que los legisladores pueden reasignar una parte o la totalidad de esos recursos a programas presupuestarios específicos. En ese caso, los fondos dejarían de concentrarse en la jurisdicción 91 y pasarían a figurar desde el inicio dentro de las áreas que finalmente los utilizarían. Sin embargo, en la historia nunca sucedió esto, solo cuando se debatió la ley de emergencia en discapacidad, diputados de la oposición lo plantearon como una de las vías de donde podía salir el dinero para no afectar el superávit fiscal.
De acuerdo con el análisis del economista, esa modificación no alteraría el resultado fiscal previsto para 2027, porque los recursos ya integran el total del gasto proyectado. La diferencia quedaría en la composición de las partidas y en el nivel de decisión que conserva Hacienda sobre su ejecución posterior. El Congreso podría definir el destino de esos créditos durante el tratamiento de la ley y distribuirlos entre programas identificados en el Presupuesto.
Gadano también planteó una alternativa distinta: retirar esos $7,6 billones de la “jurisdicción 91″ y no incorporarlos en ninguna otra partida. Bajo ese escenario, el gasto total previsto para 2027 bajaría por el monto de los créditos sin asignación. Según su cálculo, ese cambio elevaría el superávit primario previsto de 1,3% a 1,8% del Producto Interno Bruto (PBI) y triplicaría el resultado financiero proyectado para el próximo año.