El rendimiento de los bonos del Tesoro estadounidense a diez años superó el 5,17%, su nivel más alto en años, y encareció el financiamiento del boom de centros de datos que sostiene a la industria de la inteligencia artificial (IA).
El banco JPMorgan proyectó que la industria emitirá hasta USD 4,1 billones en deuda relacionada con la IA hasta 2030 para pagar terrenos, electricidad, refrigeración y chips de los centros de datos.
Los diferenciales de los bonos vinculados a la IA ya rondan los 115 puntos básicos, frente a los 78 puntos básicos del mercado corporativo en general, de acuerdo con datos de Reuters. Esa brecha marca cuánto más deben pagar estas empresas para atraer inversores.
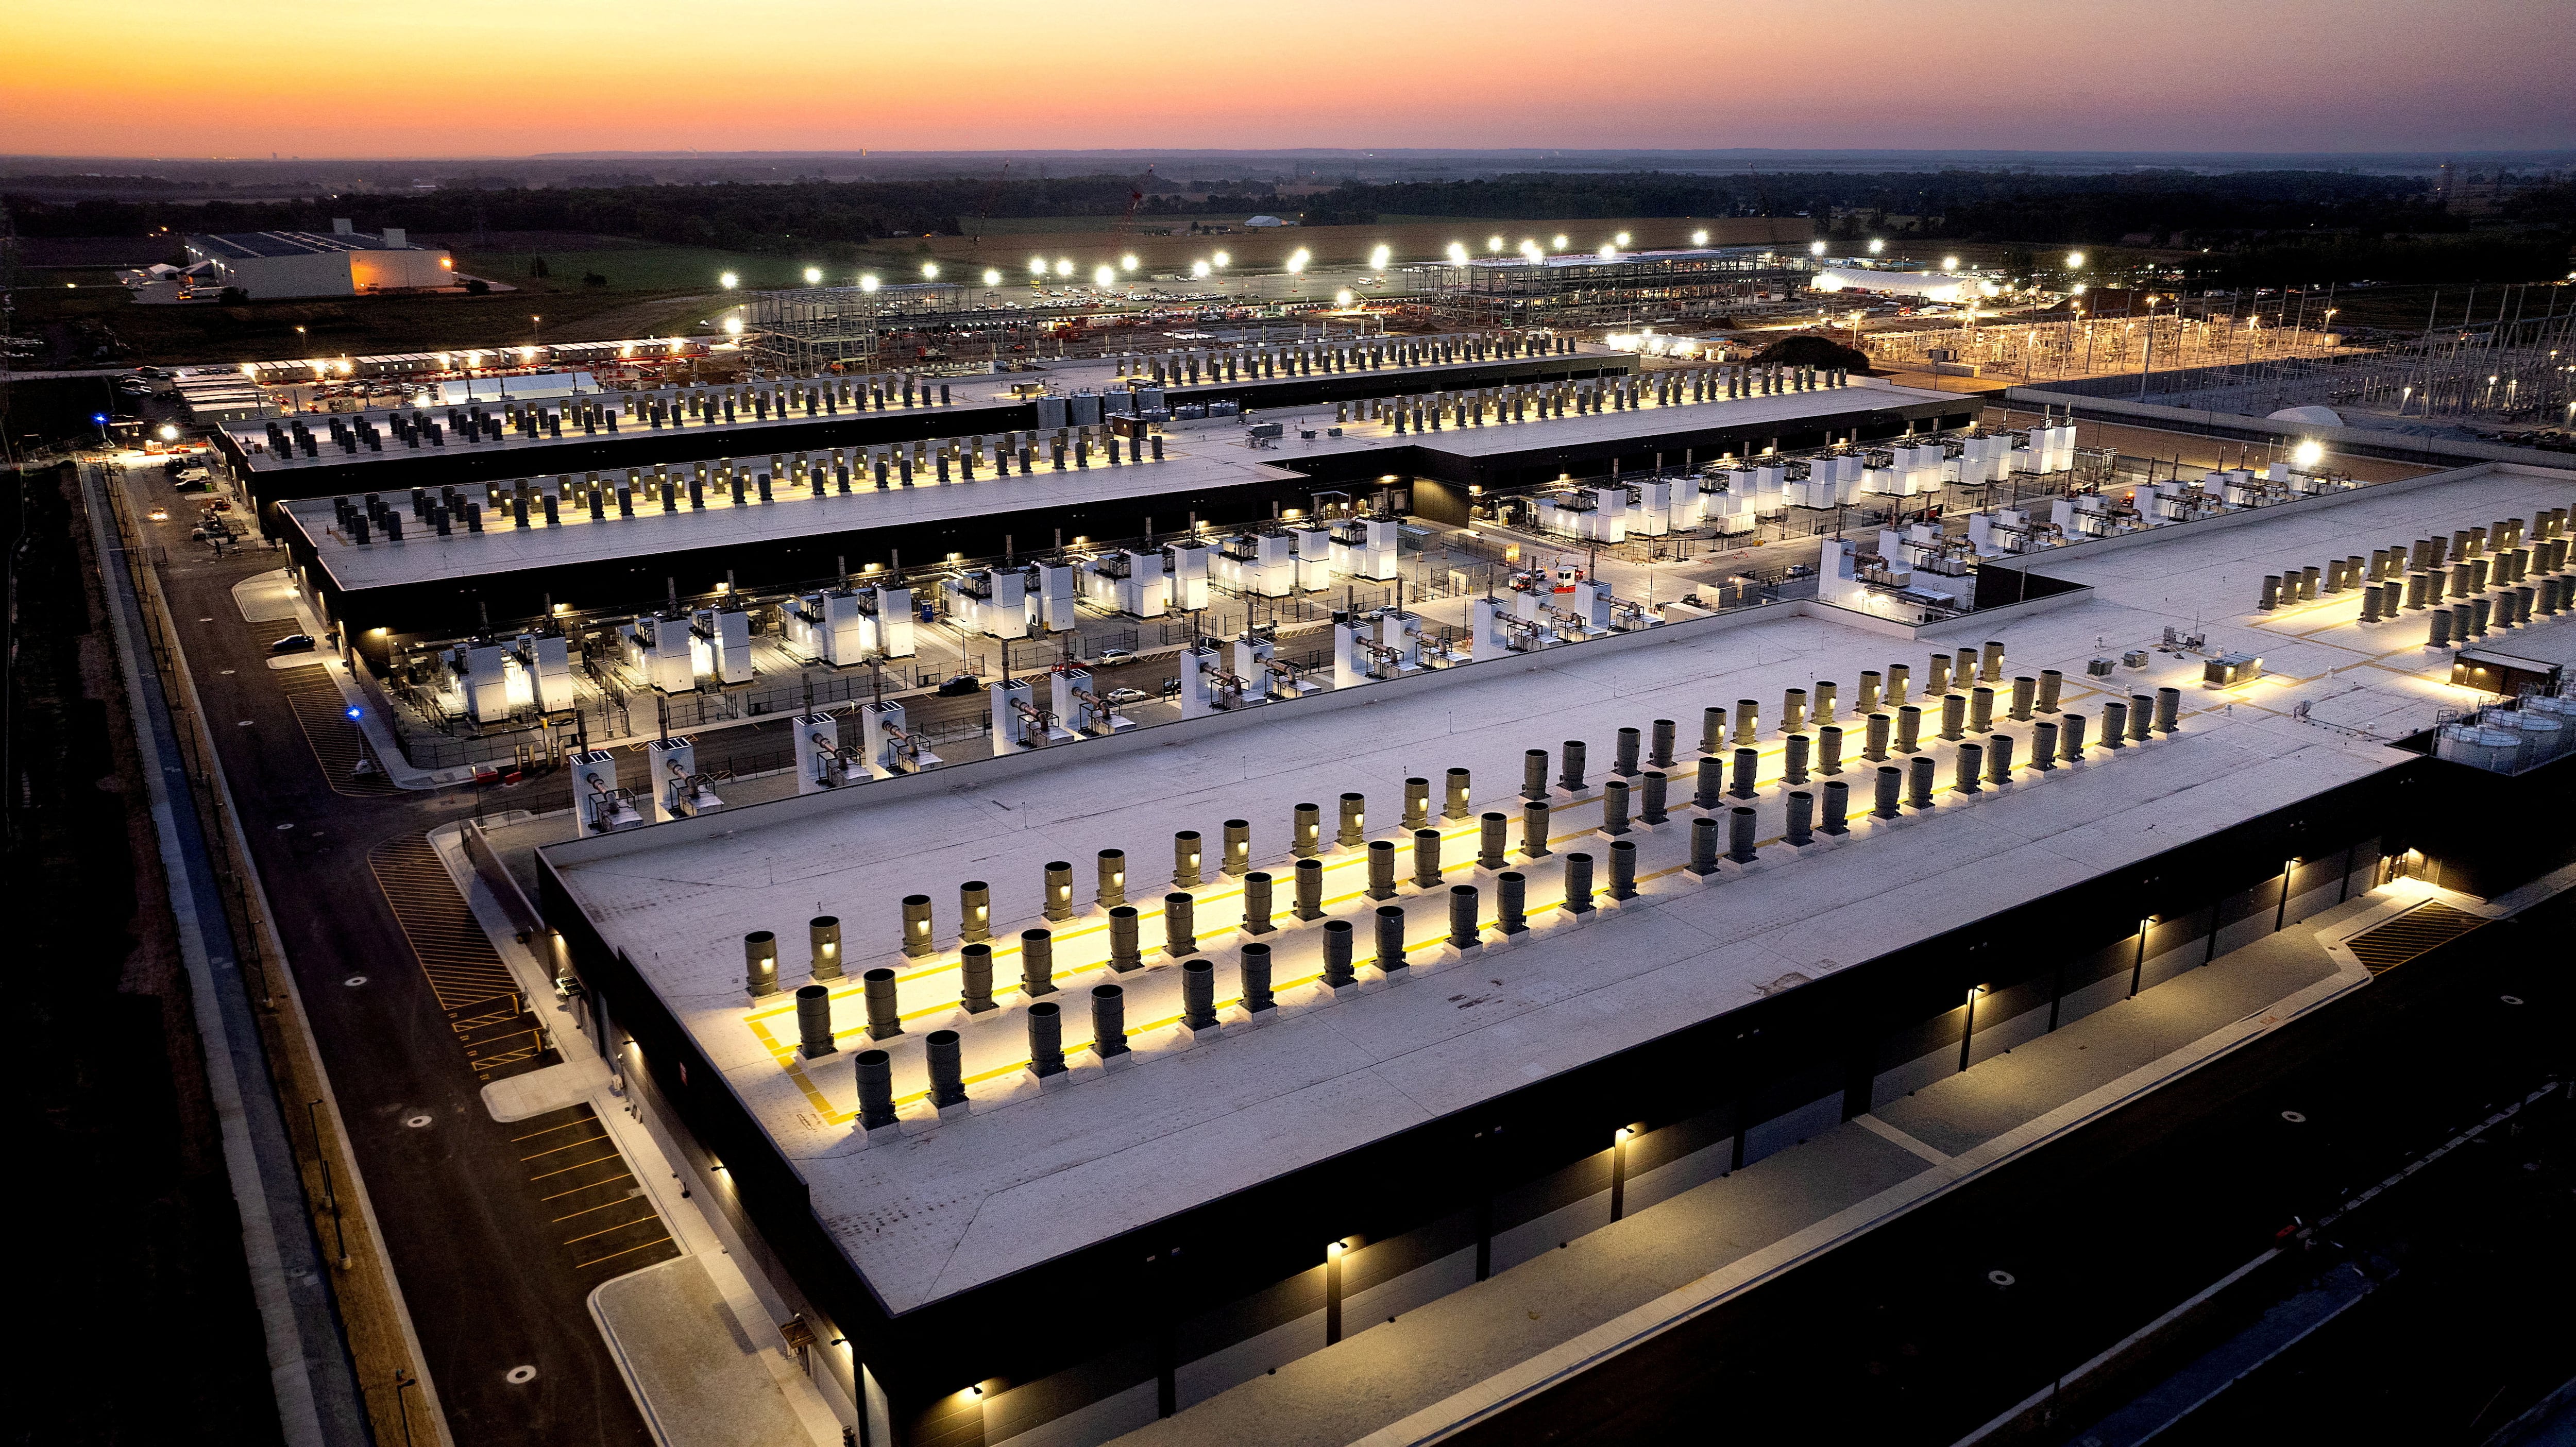
La construcción de un centro de datos exige desembolsos enormes antes de generar ingresos: terrenos, edificios, infraestructura eléctrica, sistemas de refrigeración, redes y chips gráficos avanzados. Durante gran parte del boom, el crédito barato aceleró esas obras.
Hasta hace poco, la principal limitación de la industria era conseguir suficientes chips, electricidad y espacio físico. Ahora se suma una restricción distinta: cuánto está dispuesto a prestar el mercado de bonos y a qué precio.
Cuál es la brecha entre gigantes y empresas pequeñas
Microsoft, Amazon, Google y Meta financian buena parte de su expansión con deuda, pero mantienen calificaciones crediticias de grado de inversión que les garantizan tasas más bajas y acceso casi ilimitado a los mercados de capital. El resto de la industria enfrenta un panorama muy distinto.
Las llamadas neoclouds, empresas más chicas que alquilan capacidad de cómputo a los grandes laboratorios de IA, dependen casi por completo de la deuda para construir sus centros de datos y tienen menos margen para absorber el encarecimiento del crédito.
“En lugar de una lista de 50 neoclouds, probablemente haya 20 en las que el mercado esté realmente interesado”, dijo Riley Thompson, vicepresidente de Mitsubishi HC Capital America, a CNBC.
Andrew Giudici, jefe global de financiamiento corporativo e infraestructura en la calificadora KBRA, agregó que en un contexto normal las empresas frenarían un poco ante tasas más altas, aunque no prevé un freno mayor en la demanda de los prestatarios.
CoreWeave, que salió a la bolsa el año pasado, advirtió en sus presentaciones ante el regulador bursátil que un aumento de 100 puntos básicos en las tasas podría sumarle unos USD 30 millones en gastos por intereses.
Por qué la demanda de cómputo no cede
Pese al encarecimiento, los inversores no le dieron la espalda a la deuda de la IA. La empresa CleanSpark, que pasó de minar criptomonedas a operar centros de datos, colocó bonos por USD 2.280 millones y recibió órdenes por cerca de USD 10.000 millones.
Esos bonos a cinco años ofrecieron un rendimiento inicial del 8,25%, muy por encima del costo habitual de financiamiento corporativo, lo que confirma que el apetito de los inversores sigue firme cuando el retorno ofrecido los compensa.
Bernie Margulies, director ejecutivo de American Compute, una firma que asesora sobre financiamiento de GPU, resumió la lógica de los prestatarios más grandes: “Si tenés un contrato con Anthropic, ¿realmente 50 puntos básicos te van a frenar?”, dijo a CNBC.
La firmeza de la demanda explica esa disposición a pagar más caro. OpenAI y Anthropic están valuadas cerca de USD 1 billón cada una en el mercado privado, y ambas firmaron compromisos de capacidad de cómputo con años de anticipación.
Los grandes proveedores de infraestructura también reflejan esa demanda. Meta lanzó en septiembre su asistente Muse, que sumó más de 2,5 millones de descargas en dos semanas y superó a ChatGPT en el ranking de la tienda de aplicaciones de Apple, según CNBC.
De qué forma el mercado se ajusta a la IA
Un inversor de crédito privado que pidió no ser identificado dijo a CNBC que, de ahora en más, cerrar acuerdos con neoclouds será más difícil porque estas compañías tienen menos colchón financiero para absorber costos más altos.

El resultado, según los analistas consultados, podría ser una consolidación: las empresas con balances sólidos y contratos de largo plazo ganarían terreno frente a los operadores que dependen casi por completo de financiamiento externo.
Los grandes proveedores de la nube ya comprometieron cientos de miles de millones de dólares en gastos de capital este año y anticipan un nuevo aumento en 2027, un ritmo que ahora deberá sostenerse con crédito más caro para buena parte del sector.
Reuters había reportado semanas pasadas que los compradores de bonos corporativos se volvieron más selectivos frente a la ola de emisiones de deuda ligada a la IA, una tendencia que el salto de los rendimientos del Tesoro terminó de confirmar.
El bono del Tesoro a diez años, que marca el piso para el costo del crédito en todo el mercado estadounidense, se ubicaba esta semana en su nivel más alto desde 2007.