El mercado internacional de granos llega al cierre de septiembre con una combinación de señales que, aunque no elimina la volatilidad, permite observar un denominador común: las principales variables que determinan los precios muestran fundamentos favorables para las cotizaciones.
El último Informe de Mercados Agrícolas de la Bolsa de Cereales de Córdoba pone el foco en tres cultivos clave -soja, maíz y trigo- y encuentra para cada uno argumentos diferentes.
En algunos casos, la explicación pasa por una demanda que crece por encima de la producción; en otros, por una oferta que se reduce o por factores externos que agregan incertidumbre.
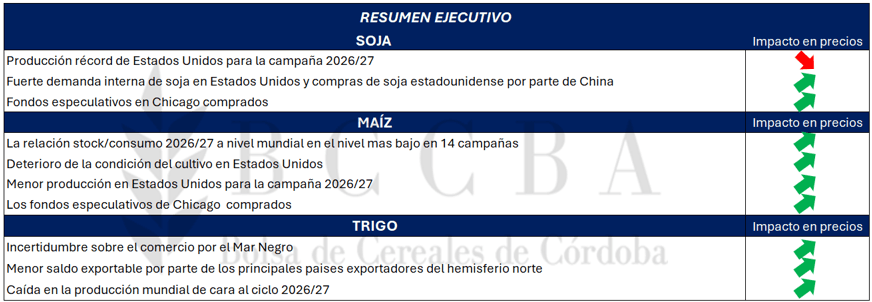
LAS FLECHAS PARA ARRIBA EN LA SOJA
La soja, por ejemplo, enfrenta una cosecha récord en Estados Unidos, pero esa mayor oferta encuentra del otro lado una demanda también histórica.
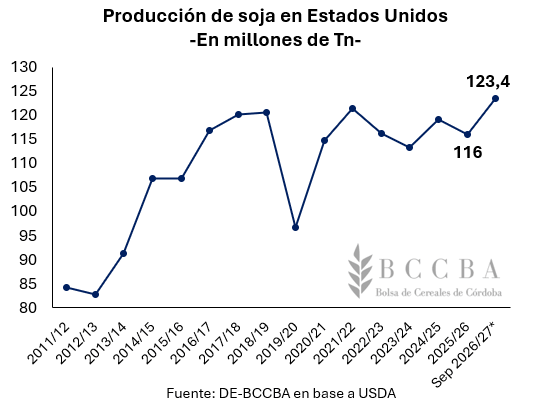
El USDA proyecta una producción estadounidense de 123,4 millones de toneladas, mientras que el consumo interno alcanzaría las 78,7 millones y las exportaciones llegarían a 45,9 millones de toneladas, un 11% más que en el ciclo anterior.
Ese balance lleva a un dato especialmente relevante: los stocks finales estadounidenses serían de apenas 8,4 millones de toneladas, los más bajos de las últimas cuatro campañas, mientras que la relación stock/consumo se ubicaría en 6,8%, por debajo del promedio de las últimas 18 campañas.
En paralelo, China ya pactó compras por más de 9 millones de toneladas de soja estadounidense 2026/27, un cambio significativo respecto del año pasado.
El contexto también encuentra respaldo en Chicago. Durante septiembre, la soja promedia USD 482,8 por tonelada, un 28% por encima del valor registrado en igual mes de 2025. La Bolsa señala que las cotizaciones están sostenidas tanto por la incertidumbre climática estadounidense como por una demanda que logra compensar la producción récord y presiona sobre los stocks finales.
A esto se suma el posicionamiento de los fondos especulativos, que mantienen posiciones largas récord, con alrededor de 257.788 contratos comprados. El propio informe advierte que podrían producirse tomas de ganancias y eventuales correcciones, pero interpreta que ese posicionamiento “deja entrever expectativas alcistas para la oleaginosa”.
LAS FLECHAS PARA ARRIBA EN EL MAÍZ
En el maíz, las señales favorables aparecen todavía más ligadas al balance mundial. Para la campaña 2026/27, el USDA proyecta una producción global de 1.291 millones de toneladas, 39,8 millones menos que en el ciclo anterior, mientras que el consumo se mantendría prácticamente estable en 1.289 millones. El resultado sería una fuerte reducción de los stocks finales.
Las existencias mundiales caerían casi un 10%, hasta 272,1 millones de toneladas, y la relación stock/consumo se ubicaría en 20,6%, el nivel más bajo de las últimas 14 campañas.
En Estados Unidos, además, el USDA recortó su estimación productiva hasta 401,3 millones de toneladas, aproximadamente un 7% menos que en 2025/26.
Ese escenario ya tiene su correlato en los precios. El promedio de septiembre alcanza los U$S 210,5 por tonelada, un 27% más que un año atrás y U$S 16 por encima del promedio de agosto. A su vez, los fondos especulativos acumulan 477.377 contratos comprados, también en niveles récord.
“El mercado se encuentra expectante y con perspectivas favorables en cuanto a precios”, resume la Bolsa cordobesa al analizar el escenario del cereal. El foco estará puesto ahora en los próximos datos productivos de Estados Unidos y en la posibilidad de nuevos ajustes sobre la cosecha.
LAS FLECHAS PARA ARRIBA EN EL TRIGO
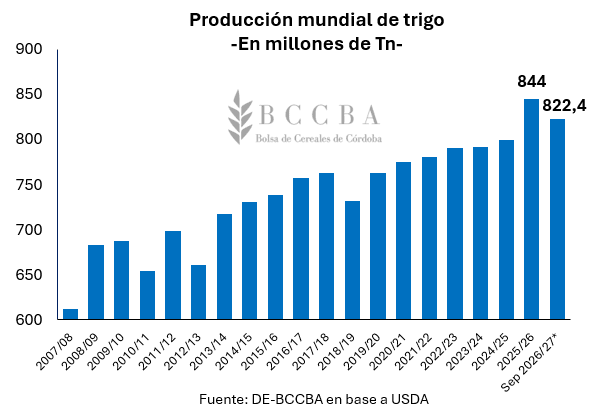
El trigo, por su parte, suma otro argumento: una menor oferta global. El USDA estima una producción mundial de 822,4 millones de toneladas, 21,6 millones por debajo del ciclo anterior.
Pero el dato adquiere mayor relevancia cuando se observa el comercio: los principales países exportadores colocarían 159,6 millones de toneladas, 13,6 millones menos que en 2025/26.
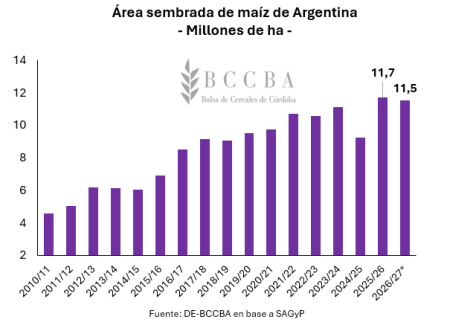
En Argentina, la señal también es de menor disponibilidad. La Bolsa de Comercio de Rosario estima una superficie sembrada de 6,95 millones de hectáreas y una producción de 21 millones de toneladas, lo que representaría una caída de 8,5 millones frente al récord de 29,5 millones alcanzado durante la campaña anterior.
Así, el precio del trigo es quizás uno de los datos que mejor refleja este cambio de escenario. En septiembre promedia U$S 270 por tonelada, un 41% más que los U$S 191,8 registrados en igual mes de 2025. Pero, además de la menor producción, el mercado incorpora nuevamente un factor de riesgo geopolítico.
La atención está concentrada en la guerra entre Rusia y Ucrania y en el comercio a través del Mar Negro. Ambos países representan, en conjunto, alrededor del 30% de las exportaciones mundiales de trigo, por lo que los recientes ataques y el recrudecimiento del conflicto “alertaron al mercado y dispararon las primas de riesgo”.
Así, mientras la política monetaria de Estados Unidos introduce un factor de incertidumbre para los mercados de commodities, los fundamentos propios de los granos aparecen mayormente alineados.
“En soja, una demanda que presiona sobre los stocks; en maíz, una relación stock/consumo en mínimos de 14 campañas; y en trigo, una menor oferta global acompañada por riesgos sobre el comercio internacional”, dice la entidad.
No se trata de un escenario sin riesgos: el informe advierte sobre posibles tomas de ganancias en soja, la evolución de la cosecha estadounidense de maíz y el impacto que pueda tener el conflicto del Mar Negro sobre el trigo. Sin embargo, el punto de partida es claro: las principales variables que hoy mueven al mercado aportan más señales de sostén que de presión sobre los precios.