Los operadores de fondos agrícolas que gestionan activos en el CME Group (“Chicago”) esta semana mostraron (nuevamente) que tienen grandes habilidades para anticiparse a las tendencias de mercado.
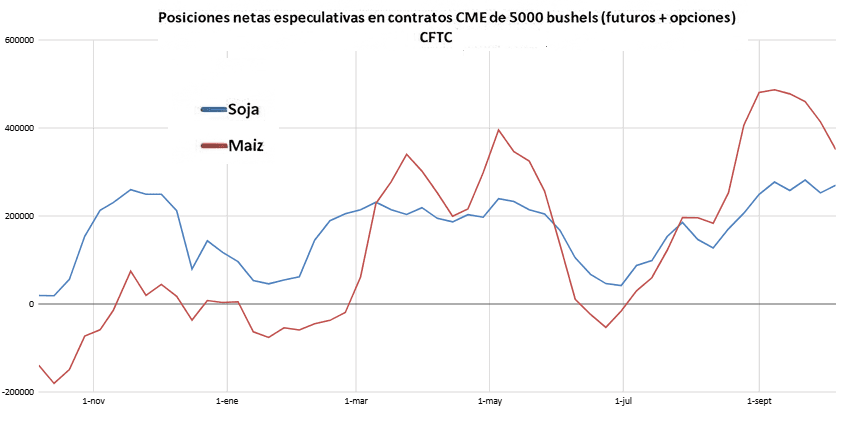
El martes pasado la posición neta especulativa en contratos futuros y opciones de maíz en el CME Group siguió descendiendo de manera marcada, según datos publicados este viernes por la Commodity Futures Trading Commission.
Sin embargo, en el caso de la soja la historia es diferente porque los operadores especulativos aumentaron levemente las posiciones “compradas” en contratos de la oleaginosa.
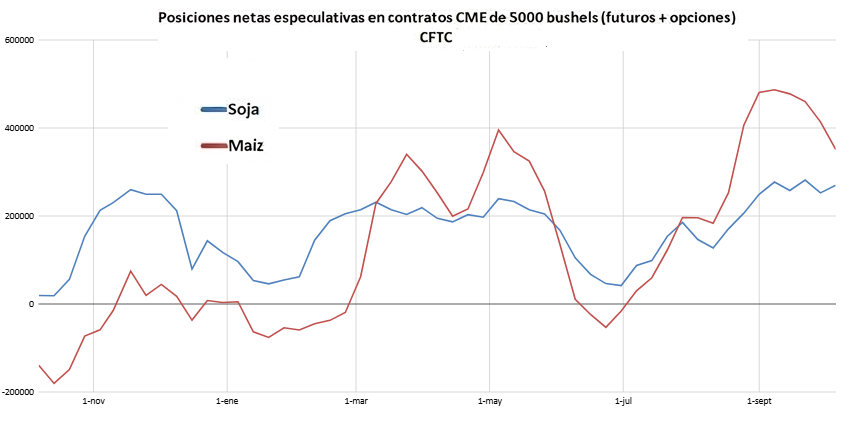
Tal reposicionamiento, que probablemente se consolidó durante el tramo final de la semana, anticipó la “masacre” de precios que registró este viernes el maíz en Chicago luego de un sorpresivo informe bajista del USDA.
El hecho de que hayan mantenido “apuestas” alcistas en soja también resultó lucrativo porque los valores del poroto experimentaron en la última semana de la mano de una notable fortaleza de la harina de soja (que es el producto “estrella” en la actual coyuntura).
La presión adicional de demanda de harina de soja trazable por parte de importadores europeos encuentra a Estados Unidos con un retraso de la cosecha de soja y problemas de calidad en varias zonas productivas ocasionados por excesos hídricos.
Las posiciones netas surgen de la diferencia entre las posiciones compradas (“long”, que fijan un precio techo y por ende apuestan a un mercado alcista) y las posiciones vendidas (“short”, que fijan un precio piso y por lo tanto apuestan a un mercado bajista). Tales registros se difunden con algunos días de retraso para evitar que la información impacte en las cotizaciones de granos.