Este lunes los precios de la soja y el maíz en el CME Group (“Chicago”) arrancaron la semana con una tendencia alcista en línea con las fuertes apuestas instrumentadas por los fondos de inversión. Pero los valores de trigo siguen sin “levantar cabeza” a pesar del “apagón logístico” presente en el Mar Negro.
La primera razón detrás de ese fenómeno es geoeconómica. Mientras que en soja y maíz son unos pocos “jugadores” los que definen la oferta, en trigo existen multiplicidad de productores y exportadores.
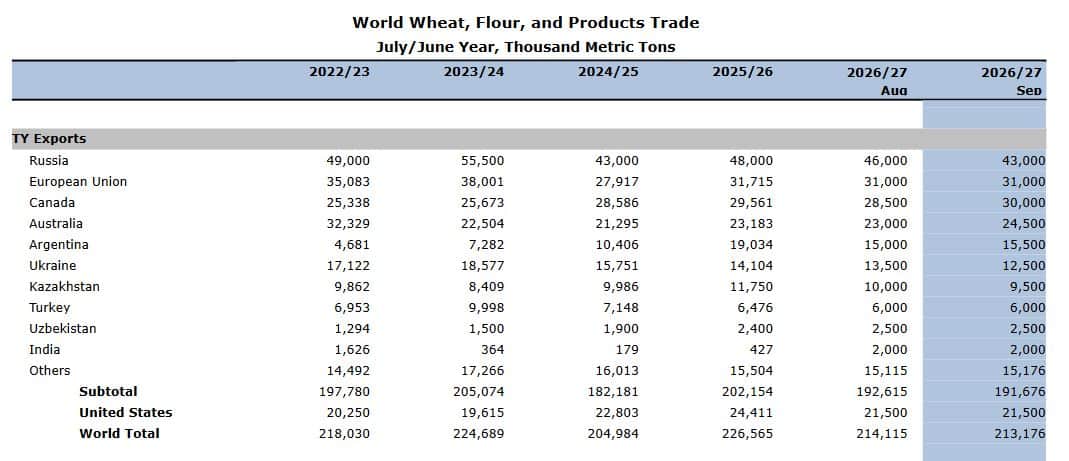
El último informe del USDA redujo en 4,0 millones de toneladas la oferta exportable de trigo y derivados de Rusia y Ucrania con respecto a la proyección realizada en agosto pasado. Es muy probable que en lo sucesivo ese indicador siga recortándose ante la imposibilidad de que ambas naciones puedan embarcar cereal por las terminales portuarias del Mar Negro.
Sin embargo, más allá de la política “gradualista” del USDA, lo relevante del documento reside en observar que la oferta exportable mundial prevista para 2026/27 fue reducida solo en un millón de toneladas porque se espera que otras naciones –como Canadá, Australia y la Argentina– tomen la posta para cubrir el bache del “Mar Negro”.
Hasta India, país ultra proteccionista en materia de política agropecuaria, no se quiere “perder la fiesta” de precios y proyecta exportar en el ciclo comercial 2026/27 al menos 2,0 millones de toneladas de trigo.
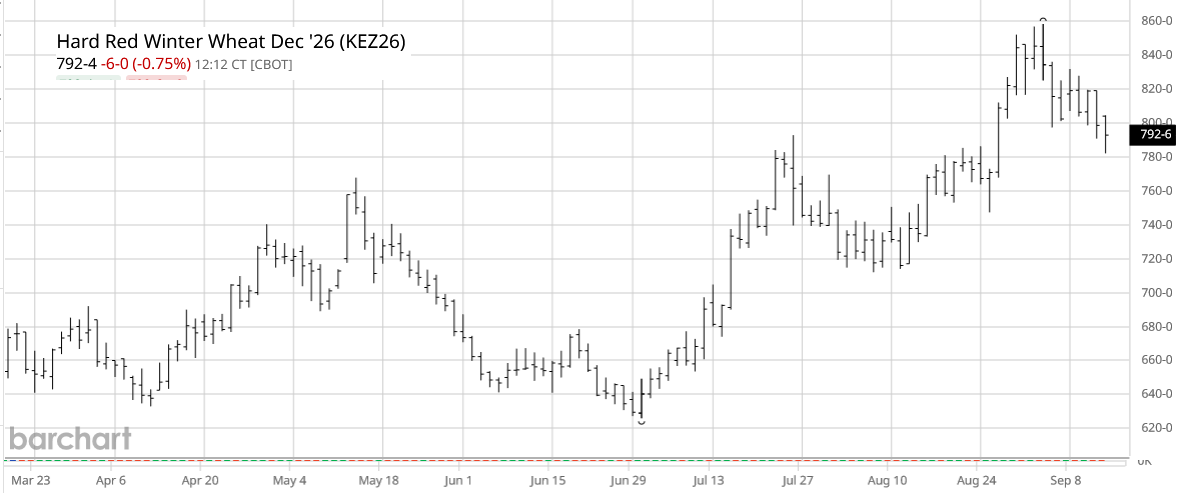
Resulta además indispensable analizar la situación en perspectiva: si bien los valores del trigo en EE.UU. vienen ajustando a la baja, en los últimos seis meses aún acumulan un alza considerable.
Otra diferencia con la soja y el maíz es que las reservas de trigo son abundantes en términos históricos tanto a nivel mundial como en EE.UU., país que cuenta con el mercado de referencia de los precios del cereal a nivel mundial.
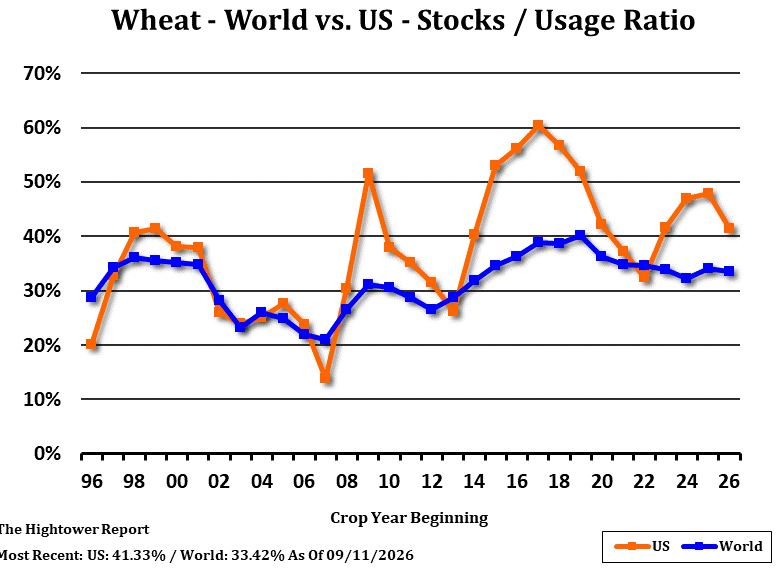
Es decir: en caso de que la situación en el Mar Negro siga por mucho tiempo más, los países consumidores primero y luego los exportadores pueden recurrir a sus propias reservas para asegurar el abastecimiento.
La relación stock/consumo mundial y de EE.UU. podría caer diez puntos y seguir por encima de los “pisos” registrados en las últimas dos décadas, lo que implica, en lo inmediato, un “reaseguro” significativo en materia de abastecimiento.