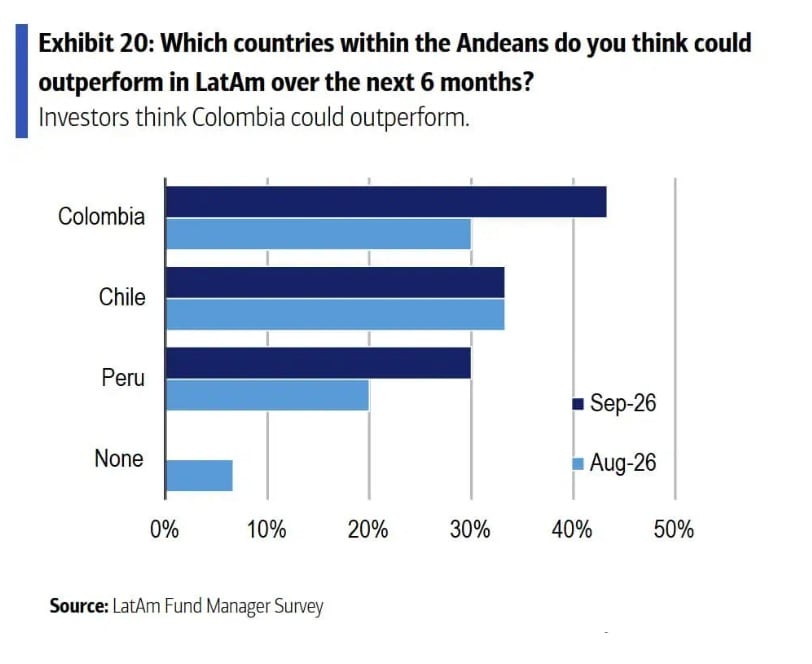
Colombia aparece como el mercado de la región andina con mejores perspectivas de desempeño en septiembre de 2026, dentro de una mejora más amplia de la percepción sobre la renta variable latinoamericana en la encuesta mensual de Bank of America.
Los participantes del sondeo consideran que el país tendrá un mejor desempeño que sus pares en la zona. Los principales riesgos para esos mercados son los eventos climáticos y el aumento en los precios del cobre, mientras que, a escala regional, la principal amenaza externa para las acciones latinoamericanas es un escenario de tasas de interés más altas en Estados Unidos.
Las expectativas sobre los activos de Argentina se ubican entre positivas y neutrales. El cuadro andino se completa con la advertencia de que, a nivel regional, el principal riesgo externo para las acciones latinoamericanas son tasas de interés más altas en Estados Unidos.
Mejora el apetito por riesgo en América Latina
La percepción sobre la renta variable de América Latina mejoró en septiembre. En Brasil:
- 73% de los participantes espera que el Ibovespa cierre el año en 180.000 puntos o más, frente al 34% de la encuesta anterior.
- 46% proyecta que el índice alcance al menos 200.000 puntos al final del año. Ese escenario no había sido contemplado por ningún participante en la medición previa.
El mayor apetito por riesgo también se refleja en la asignación de portafolios. Dos terceras partes de los inversionistas planean aumentar su exposición a acciones en los próximos seis meses, el nivel más alto desde junio de 2025. Aun así, persiste la incertidumbre electoral. Solo 30% elevaría su exposición en los niveles actuales antes de las elecciones, mientras los demás prefieren esperar una corrección de precios o un mayor avance del proceso electoral.
Brasil se mantiene como el mercado favorito frente a México. Dentro de las estrategias preferidas siguen las acciones de alta calidad y ahora también ganan espacio las de alta beta.
Por sectores, financieras y servicios públicos conservan la mayor preferencia. En la parte baja aparecen consumo discrecional y bienes de consumo básico.
Brasil concentra las apuestas sobre tasas y bolsa
La expectativa de una política monetaria más flexible también ganó peso en Brasil. El 83% de los participantes espera al menos un recorte adicional de la Selic este año.
Cerca de la mitad prevé además que el Banco Central de Brasil continúe reduciendo las tasas después de ese movimiento. Inflación, situación fiscal y panorama político aparecen como los factores que definirán si ese ciclo puede profundizarse.
Bank of America mantiene, por su parte, una expectativa de reducciones de 25 puntos básicos por reunión hasta diciembre de 2027.
Bank of America detecta más cautela entre los gestores globales
Al mismo tiempo de la mejora latinoamericana, la encuesta global de gestores de fondos de septiembre mostró una economía que todavía inspira confianza, pero con señales más claras de prudencia. El sondeo se hizo entre el 4 y el 10 de septiembre entre 190 gestores que administran USD512.000 millones. Se rgistraron los siguientes resultados:
- El efectivo en cartera subió al 3,9% desde el 3,5% de agosto. Fue el mayor aumento mensual desde marzo.
- El indicador general de sentimiento bajó de 8 a 7 puntos. Con ese retroceso, quedó en su nivel menos alcista de los últimos tres meses.
El banco señaló que su cash rule sigue emitiendo una señal de venta. Para volver a elevar con más seguridad la exposición al riesgo, el efectivo tendría que regresar a una zona neutral de entre 4% y 5%.

Pese a esa cautela, el escenario macroeconómico dominante sigue siendo de resistencia:
- 55% apuesta por un escenario de no landing (sin aterrizaje) para la economía mundial en los próximos doce meses, frente al 56% de agosto.
- 38% espera un “aterrizaje suave” y solo 2% anticipa un “aterrizaje brusco”.
- 8% neto cree que el crecimiento mundial seguirá acelerándose y el optimismo sobre las ganancias empresariales está en máximos desde agosto de 2021.
- Un 33% neto considera que las empresas están invirtiendo demasiado, igualando el máximo histórico de febrero. Se toma como una señal de posible exceso corporativo.
Bonos e inteligencia artificial marcan el contexto externo
El cambio más marcado de septiembre apareció en la lista de amenazas para el mercado. Una subida desordenada de las rentabilidades de los bonos pasó a ser el principal “riesgo de cola”, citado por 33% de los gestores frente al 27% de agosto.
La burbuja de la inteligencia artificial quedó en segundo lugar, con 28% desde 32%. Una segunda oleada inflacionista ocupó el tercer puesto, con 24%. Dicho análisis coincide con un giro en las expectativas monetarias. Un 36% neto espera tasas de interés de corto plazo más altas, el nivel más alto desde septiembre de 2022, y 25% neto cree que la política monetaria mundial es demasiado estimulativa.
También perdió fuerza la idea de que la Reserva Federal de Estados Unidos mantendría sin cambios los tipos antes de las elecciones legislativas de noviembre. El 41% cree ahora que sí habrá un alza antes de los comicios, y 92,5% del mercado, según la herramienta FedWatch de CMC, prevé un incremento tan pronto como el del 16 de septiembre.
La inteligencia artificial concentra otra de las tensiones del informe:
- 79% no espera que ninguno de los grandes hiperescaladores anuncie un recorte de sus inversiones en 2026, frente al 71% de agosto.
- 14% sí anticipa una reducción. Ese mismo gasto de capital aparece a la vez como foco potencial de tensión.
- 42% identifica la inversión de los hiperescaladores de IA como la fuente más probable de un evento de crédito sistémico, por delante de deuda pública (25%) t rédito privado (19%).
Dentro de las operaciones más concurridas:
- 53% menciona la posición larga en semiconductores globales.
- Después aparecen la posición corta en bonos del Tesoro estadounidense, con 18%, y las “Siete Magníficas”, con 7%.