
La Sindicatura General de la Nación (SIGEN) actualizó las reglas que rigen la auditoría interna en el Estado. Después de más de dos décadas de vigencia, las Normas de Auditoría Interna Gubernamental (NAIG) fueron reformuladas para incorporar los cambios producidos en la administración pública, los nuevos riesgos y los avances tecnológicos.
La decisión quedó formalizada a través de la Resolución SIGEN N° 292/2026, que deja sin efecto las normas aprobadas en 2002 y establece un nuevo marco técnico y metodológico para la actividad de auditoría interna en el Sector Público Nacional y las Universidades Nacionales.
La actualización no supone un quiebre con el modelo anterior. Parte de la experiencia acumulada durante más de veinte años y suma nuevos criterios y prácticas profesionales para fortalecer el sistema de control interno.
Uno de los principales cambios es la concepción de la auditoría como una herramienta que no solo revisa lo ocurrido, sino que también identifica riesgos, anticipa problemas y aporta información para mejorar la toma de decisiones.
Del control que revisa al control que anticipa
Las nuevas Normas de Auditoría Interna Gubernamental fortalecen la independencia y objetividad de la auditoría interna y amplían su función como instancia de aseguramiento y asesoramiento estratégico.
El nuevo enfoque pone el acento en la gobernanza, la gestión de riesgos y el control, con una mirada orientada a generar recomendaciones y oportunidades concretas de mejora.
La idea es que la auditoría pueda aportar una visión prospectiva y basada en evidencia sobre el funcionamiento de las organizaciones públicas.
Tecnología y nuevos riesgos
La transformación tecnológica ocupa un lugar central en las nuevas normas.
Las Normas de Auditoría Interna Gubernamental incorporan el uso de herramientas tecnológicas para la recopilación, análisis y evaluación de información, además de contemplar la gestión de recursos tecnológicos y los riesgos asociados a su utilización.
También se profundizan las capacidades profesionales requeridas para los equipos de auditoría, entre ellas conocimientos actualizados, análisis de riesgos, herramientas de datos y capacidad para comunicar con claridad sus conclusiones.
En otras palabras, si cambió la forma de gestionar el Estado, también tenía que cambiar la forma de controlarlo.
Un control con mirada productiva
Otro de los ejes de la actualización es la incorporación de un enfoque productivo de la acción pública.
Las nuevas normas establecen que la auditoría debe prestar especial atención a los costos y gastos innecesarios, la calidad de los bienes y servicios, el impacto económico de los controles y los indicadores de desempeño.
Incluso las recomendaciones de nuevos controles deberán contemplar la relación entre costo y beneficio, y considerar tanto los riesgos que se busca reducir como los posibles efectos sobre los procesos de gestión.
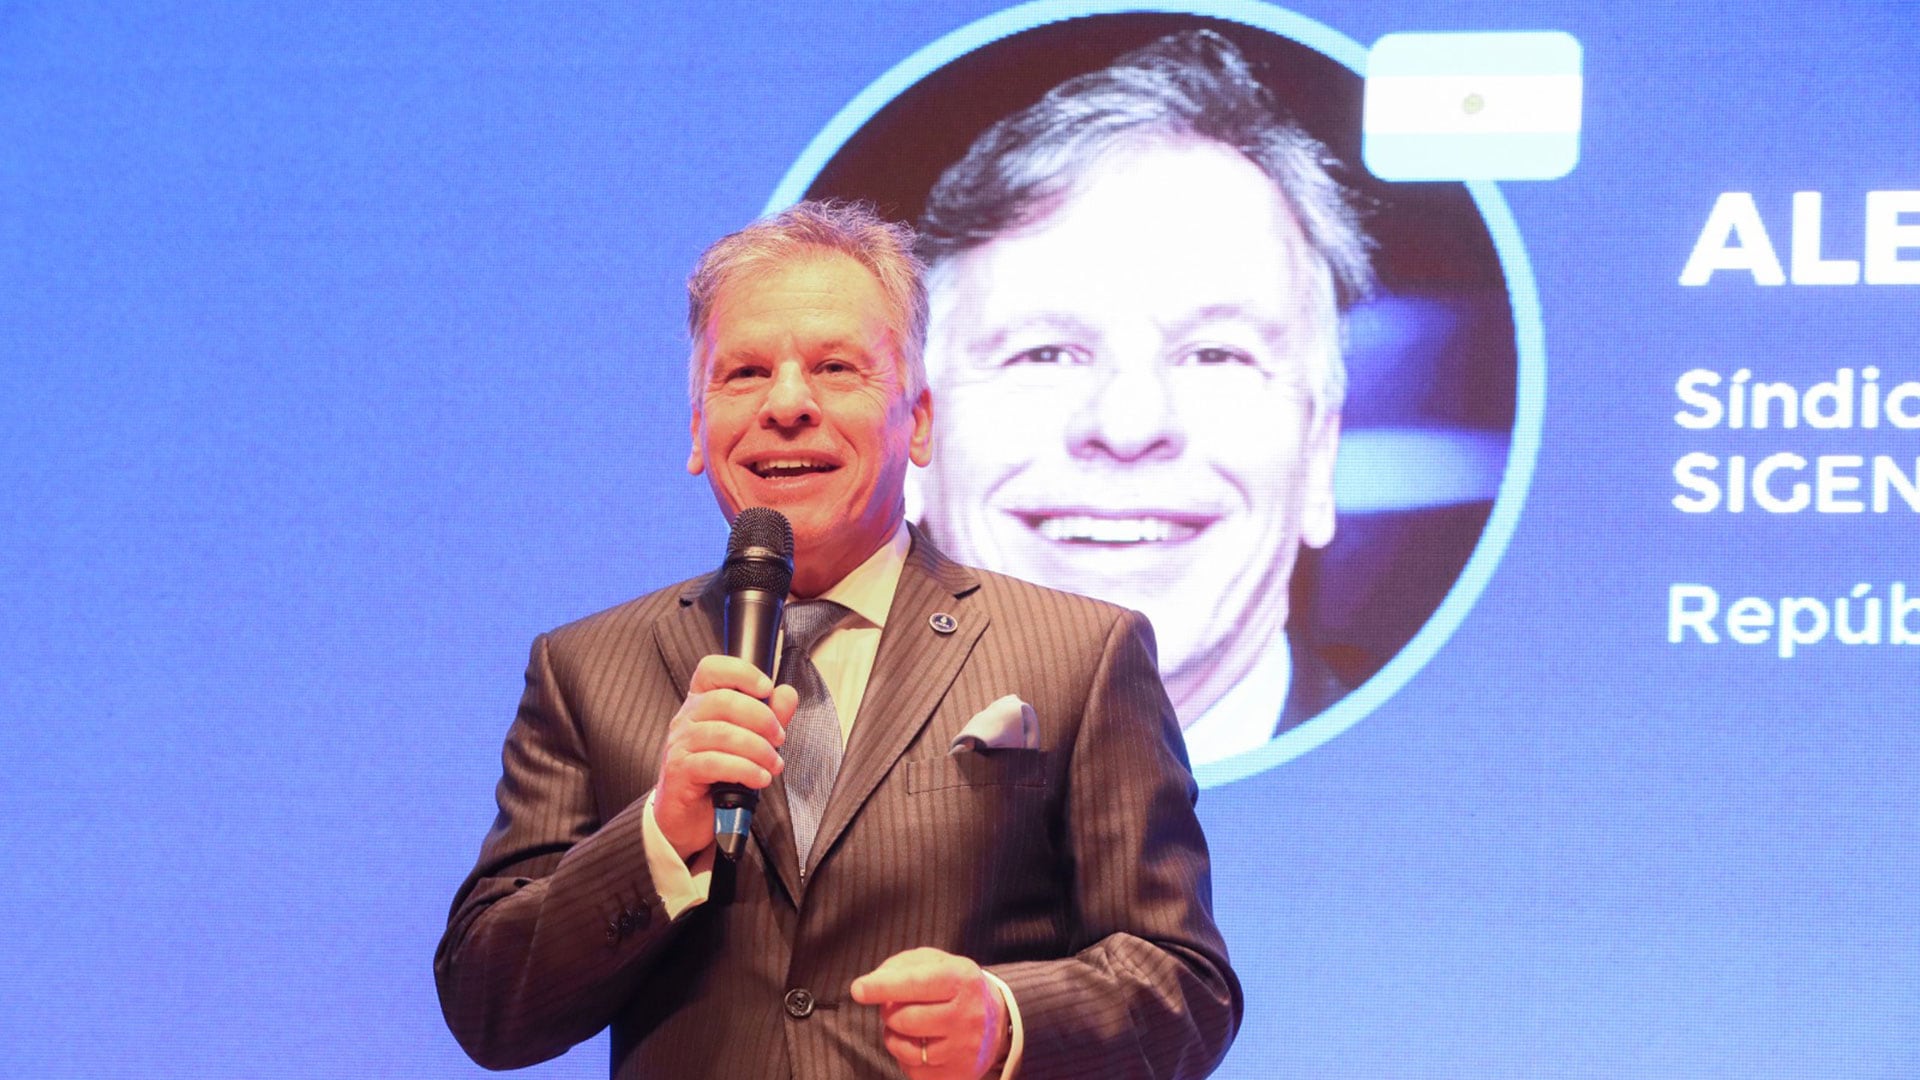
“La auditoría tiene que ser una herramienta útil para la gestión. Controlar no es poner obstáculos: es ayudar a que las cosas se hagan mejor”, señaló Alejandro Díaz, síndico general de la Nación.
Una agenda que también estuvo en el Congreso
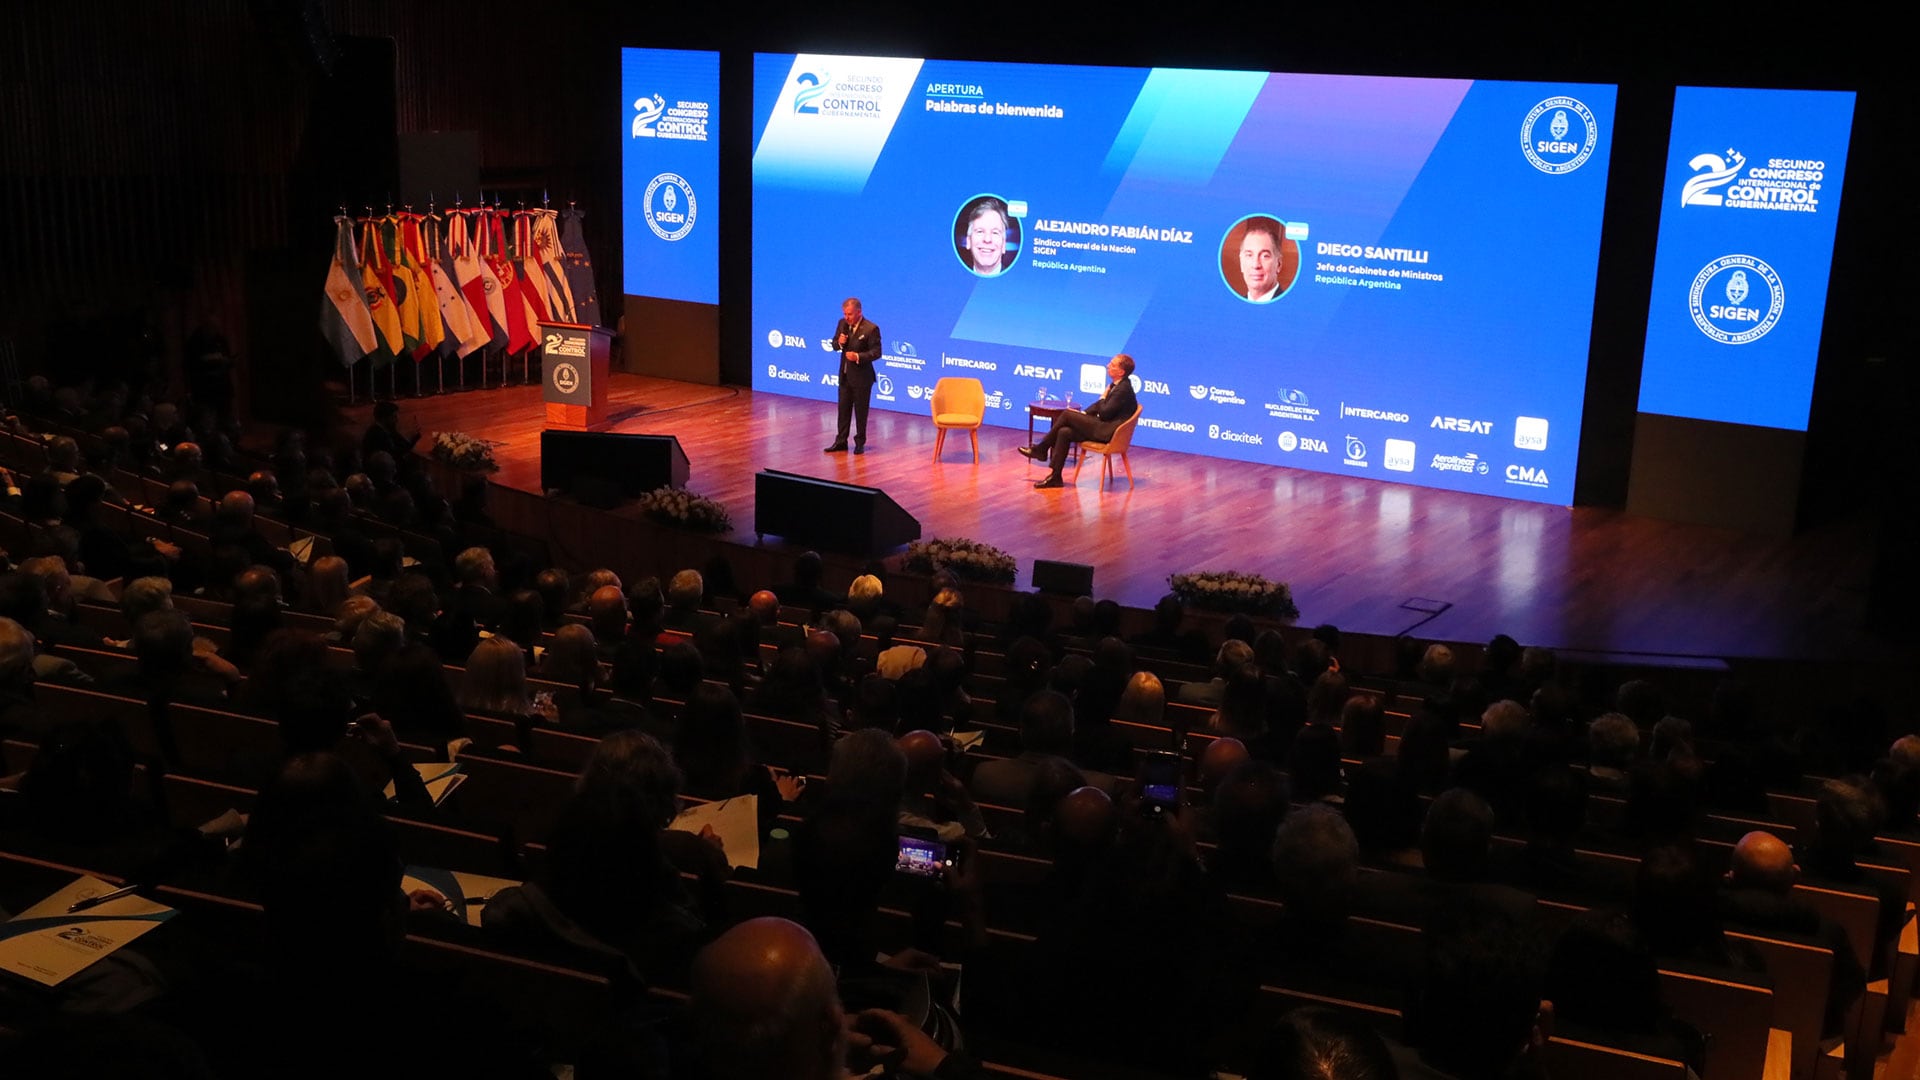
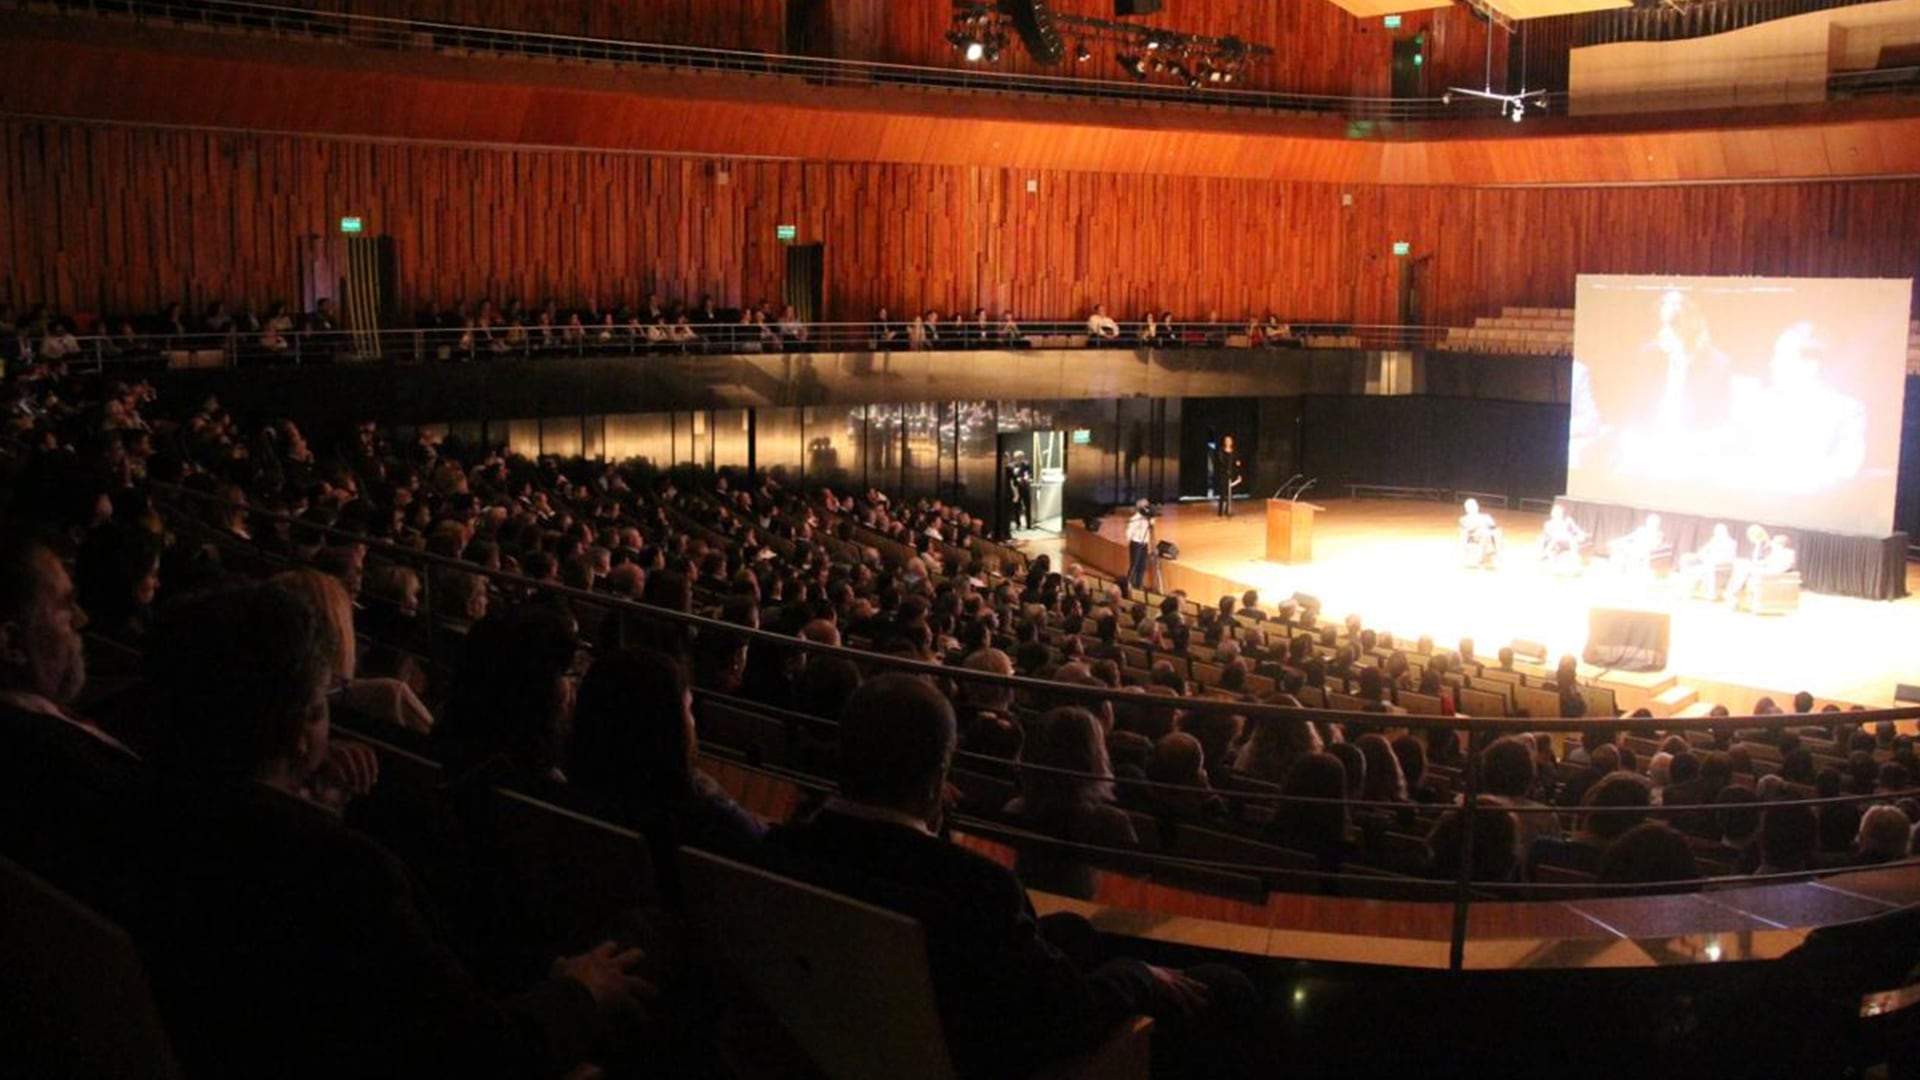
La actualización de las Normas de Auditoría Interna Gubernamental se conoce después del 2° Congreso Internacional de Control Gubernamental, organizado por la SIGEN bajo el lema “La auditoría pública frente a los desafíos del siglo XXI”.
Durante tres jornadas, especialistas, funcionarios y referentes del control de distintos países debatieron sobre innovación, tecnología, gestión de riesgos, calidad y las transformaciones que enfrenta el Estado.
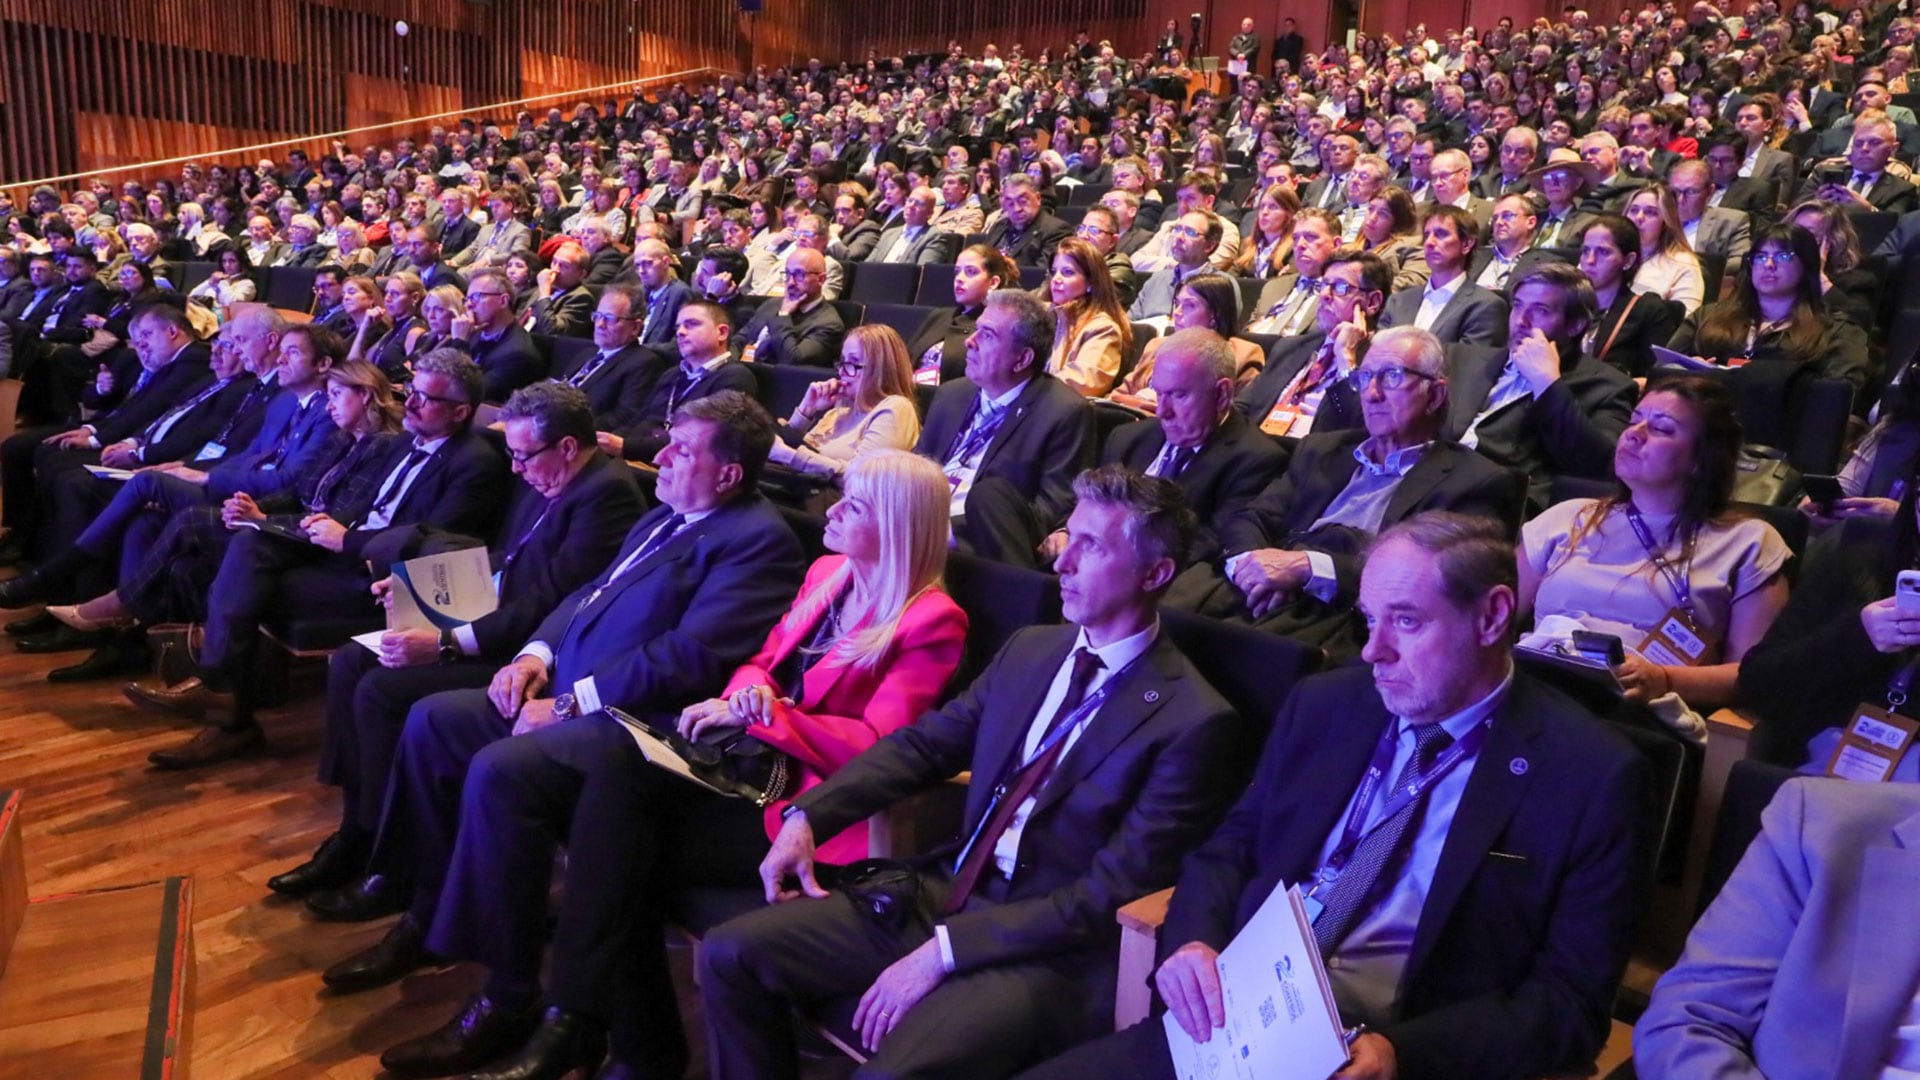
El encuentro reunió a más de 750 visitantes acreditados, 42 speakers y representantes de 11 países, y recibió más de 60 trabajos en el marco del concurso de ponencias sobre innovación y nuevos desafíos para el control gubernamental.
En ese contexto, las nuevas NAIG representan un paso concreto en una agenda que busca adaptar el control público a una gestión cada vez más compleja y tecnológica.
Cinco componentes y 13 principios
El nuevo marco organiza las normas en cinco componentes y 13 principios, que abarcan el propósito de la auditoría, las condiciones para su ejercicio, el gobierno de la función, su gestión y el desempeño de los servicios de auditoría.
El esquema incorpora, además, criterios de planificación basada en riesgos, gestión de recursos, tecnología, comunicación, calidad y mejora continua.
Las nuevas normas también contemplan requisitos mínimos para un Sistema de Gestión de la Calidad de las Unidades de Auditoría Interna.
Después de más de veinte años, la SIGEN actualiza así el marco que regula la auditoría interna gubernamental y consolida una visión del control como una herramienta para mejorar la gestión, cuidar los recursos públicos, prevenir riesgos y generar valor para el Estado.


