Que las presiones impositivas y los riesgos climáticos condicionan de forma estructural la rentabilidad del productor, es un hecho.
Los tres empresarios del agro que formaron parte del cierre del Foro Nacional de Agronegocios este jueves en Puerto Madero, coincidieron en que el productor argentino ha logrado, igual, una eficiencia notable “tranqueras adentro”.
Concretamente, en el escenario estuvieron tres importantísimos referentes del mundo de los agronegocios actual: Alejandro Elsztain, CEO de Cresud; Ignacio Bartolomé, CEO de GDM; e Ignacio Lartirigoyen, presidente de Lartirigoyen.
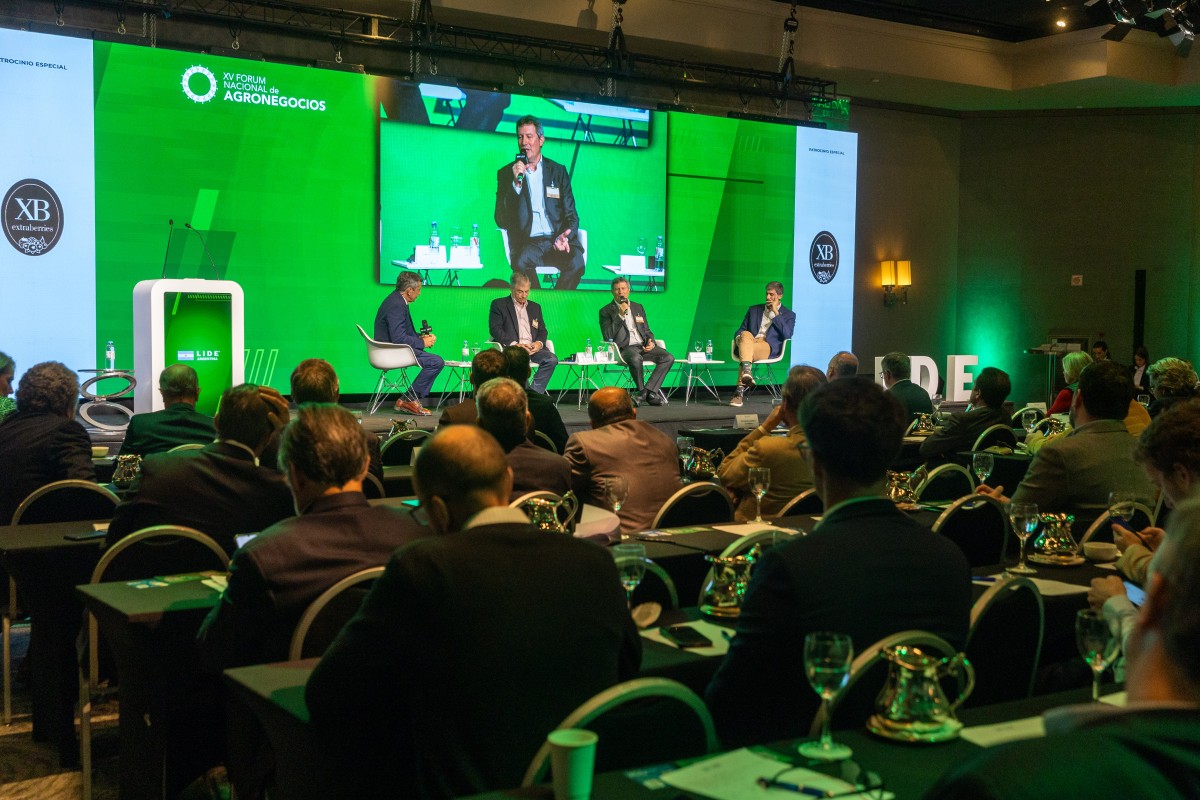
Pero… ¿qué podría hacerse de otra manera? “El recurso está, la ventana está abierta pero no somos los únicos mirando a través de ella ni tampoco va a estar abierta siempre”, abrió el juego Rodolfo de Felipe, presidente de LIDE y moderador de aquel espacio que —sin dudas— acumuló las expectativas del público hasta el cierre.
El contexto lo dio él mismo. Según quién la mida, la última campaña rondó entre 150 y 172 millones de toneladas y dejó más de US$40.000 millones en divisas. La 2026/27, agregó, “llega con buenas expectativas”, pero con los riesgos climáticos y los costos crecientes como desafíos.
DÓLAR, RETENCIONES Y MÁS
De cara a allanar el terreno de la discusión para lo que vendrá, se planteó un diagnóstico: el país es y ha sido en los últimos años uno de los productores más eficientes. Esto es así por sus características agroecológicas, pero también por las particularidades de quien produce alimentos.
“Toda la escasez que vivimos nos llevó a, tranqueras adentro, ser bastante eficientes”, opinó Elsztain.
Los tres ejecutivos coincidieron en que los principales problemas de los últimos años fueron la brecha cambiaria y las retenciones. Sin romantizar y dejar de pedir por una reducción a ese porcentaje de derechos de exportación tan grande, el foco estuvo puesto en el “entrenamiento” diario con el que convive el productor.
“El productor argentino se ha defendido tanto de todo lo que se le ha extraído, que hoy está en una posición privilegiada para competir con eficiencia”.
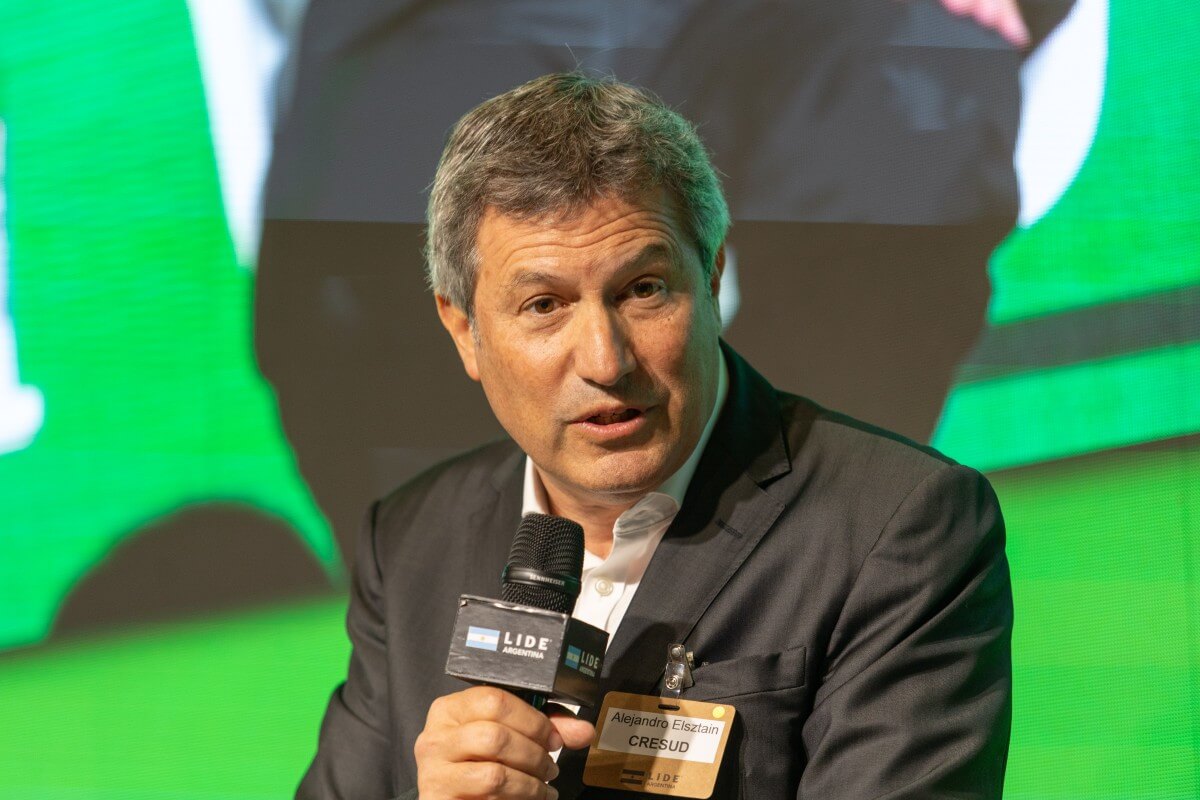
Alejandro Elsztain, CEO de Cresud
Y cruzaron este punto con la tecnología y la inteligencia artificial: “Tenemos que ir eligiendo e ir de a poco para ver cómo hacemos los cambios, porque viene rapidísimo”, dijeron.
“En los últimos años hubo tanto cambio en el negocio financiero, que el agro se olvidó un poquito de la agronomía”, coincidió Bartolomé.
Es que resultaba tanto más conveniente o “más negocio” enfocarse en manejar bien los recursos después de la cosecha, que se dejó la búsqueda por la “supereficiencia” en la producción agronómica.
LA DISCUSIÓN POR LAS SEMILLAS
En este contexto, uno de los problemas que se planteó en el panel es que “no tenemos las mismas herramientas que tiene el mundo para competir en un mercado global”. El llamado para mejorar la competitividad frente a otros países, además del ámbito regulatorio e impositivo, fue nuevamente por el acceso a tecnologías.
El N°1 de GDM planteó que “se requiere un mejor acceso a biotecnología y genética más moderna” para fomentar el consumo interno de la producción primaria para empezar a producir otro tipo de productos. Esto ya sucede en países como Brasil y Estados Unidos, pero que en Argentina todavía representa una oportunidad por explotar.
En este marco, la discusión por la Ley de 1978 que rige el mercado de semillas en Argentina quedó catalogada como obsoleta: en ese momento todavía no existían los transgénicos, la edición génica ni la fertilización artificial; y el manejo genético era artesanal. Quienes no se olvidaron del manejo agronómico en su política económica fueron, según ellos, los brasileños: “Fertilizan como locos, corrigen como locos”.
El resultado, según Bartolomé: en soja se invierte cerca de US$1 por hectárea en investigación y desarrollo, contra cuatro en Brasil. Allí paga la semilla el 85% de los productores; aquí, el 40%.
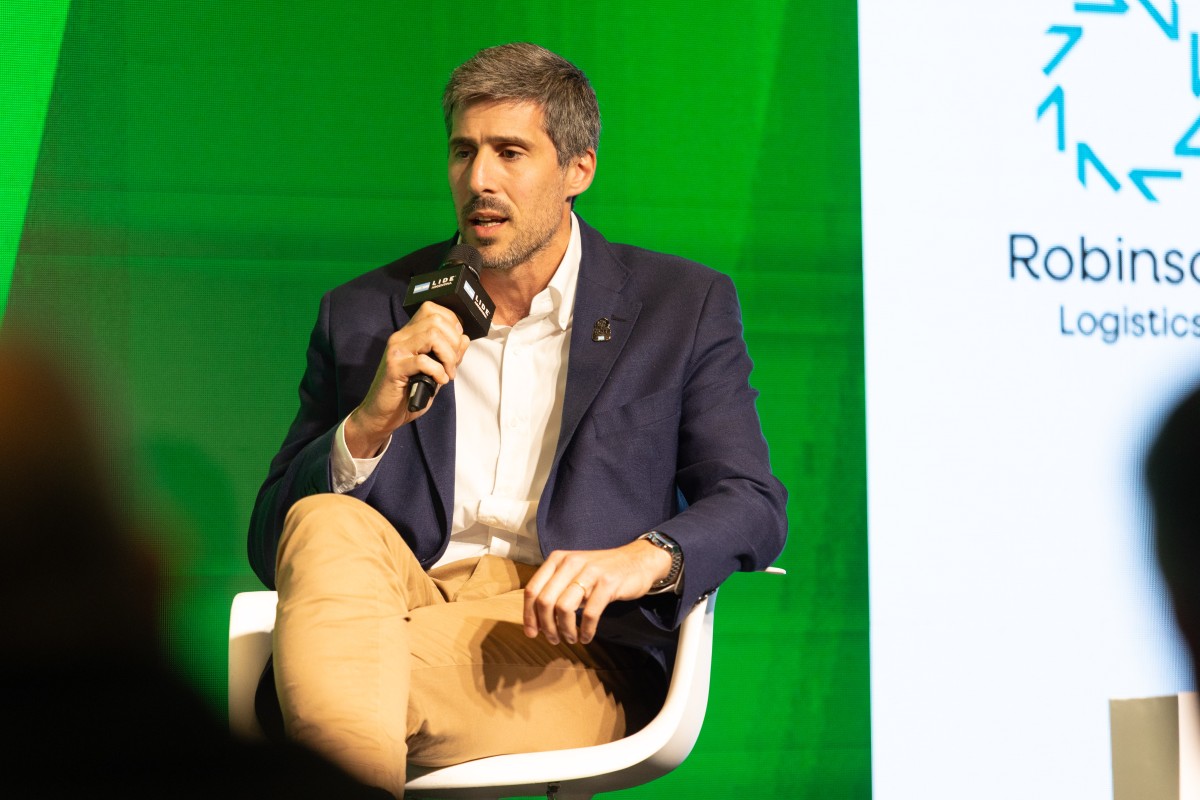
Ignacio Bartolomé, CEO de GDM
Ante la falta de acuerdo por la ley, la industria armó hace unos años su esquema privado de compromiso de pago, al que ya adhirieron 30.000 productores: Sembrá Evolución.
“Hoy gastamos exactamente lo mismo en controlar que en que nos paguen para desarrollar variedades”, lamentó.
En ese momento de la mañana, Elsztain pidió ponerse en los zapatos de un productor que convivió con retenciones y propuso una normalización gradual: “No lo justifico, pero entiendo la situación”, afirmó.
Lartirigoyen, en cambio, fue un poco más tajante: “La evasión de pago de la tecnología está mal, está pésimo, no hay excusa”. Si Brasil tiene 500 kilos más de promedio, agregó, es “por algo”.
LAS OPORTUNIDADES A FUTURO
Pero también identificaron oportunidades locales. Y es que, si bien los grandes jugadores mundiales del commodity tienen mucho para enseñar, el fomentar el consumo interno los aísla de esta competencia global. Por eso propuso mirar menos a los rivales y más a las oportunidades, como el Sudeste Asiático y África.
En ese sentido, la oportunidad puede venir de la atomización de tierras frente al 98% de los productores del mundo que tiene menos de dos hectáreas. En Argentina y en Brasil hay productores de 10.000, 100.000 y algunos casi llegando al millón de hectáreas productivas.
“Es como otra categoría la que tiene Latinoamérica para entrar al mundo con poblaciones chicas”, dijo Elsztain.
Y en un contexto que busca llegar a las 200 o 250 millones de toneladas para 45 o 50 millones de personas, la apertura del mercado será inminente. “Seremos buffers en tamaño tecnológico”, dijeron.
En ese punto, Lartirigoyen apuntó a la demanda de largo plazo. Estimó que desde 2038 la población mundial empezaría a bajar: “No sé si cada vez tenemos que alimentar a más cantidad de gente, pero sí va a cambiar la calidad de la alimentación, va a cambiar el uso para combustibles”, advirtió. Los destinos, según él, son Asia, India y China.
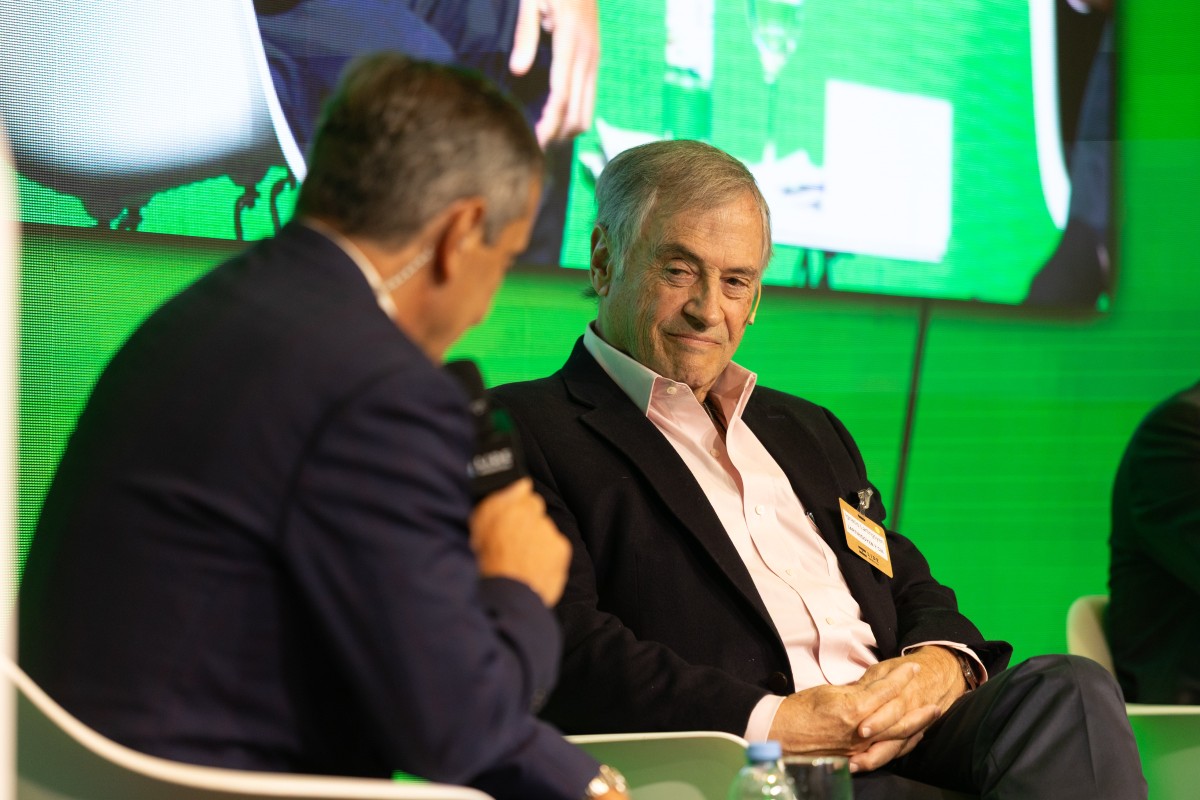
Ignacio Lartirigoyen, presidente de Lartirigoyen.
BRASIL, ¿UN ESPEJO?
Brasil, ante todos estos debates, fue la referencia obligada. Cresud desembarcó allí en 2006, cuando —según Elsztain—, en la Argentina “el sector no era bienvenido”.
“A la altura del 2006 era más o menos parecida a la producción de soja argentina. Hoy nos triplican”, resumió.
¿Qué puede copiar la Argentina? Elsztain destacó un frente parlamentario “que no permite ninguna desviación de un rumbo”, un instituto que marca el norte del agro y un apoyo sostenido por gobiernos de la derecha y la izquierda.
La otra deuda es la logística, con fletes que pesan cada vez más en el precio del maíz y de la soja. Por eso, Lartirigoyen llevó la discusión al día a día del acopio. “Es un debe que tenemos y vamos a tener varios años”, reconoció.
Su empresa, con 14 unidades y 1.300 empleados, tiene hoy como socio a Bunge, que heredó el 50% de la compañía al absorber en la Argentina la ex Glencore, Viterra. Si bien la participación de este socio fue pasando de mano en mano desde la crisis de Oleaginosa Moreno, a fines de los 90, hoy empuja la certificación.
“Sabemos que el próximo año Europa no nos va a comprar si no tenemos soja certificada”., recordó.
Al finalizar, Elsztain definió al productor actual como un “empresario tecnológico con activo biológico” y dejó la frase que resumió la mañana: si tranqueras adentro la Argentina fue eficiente, tranqueras afuera la cuenta es otra.
“Cuando dicen que la Argentina es eficiente a nivel logística, no, eso no es eficiencia, eso es cercanía”, cerró.