Aunque en lo que va de 2026 el Tesoro ha venido refinanciando la deuda en pesos, tanto a tasa fija como a tasa variable según distintos métodos de ajuste —como bonos CER, duales o dólar linked—, a un ratio del 113%, muy superior al 84% promedio de todo 2025, los próximos 15 meses, y en particular aquellos cercanos a las elecciones presidenciales de 2027, serán desafiantes.
Concretamente, un estudio de la consultora Quantum estimó que, de octubre de este año a fin de diciembre del próximo, vencen unos $176 billones —esto es, 176 millones de millones de pesos—, que al tipo de cambio blue de este viernes equivalen a unos USD 113.000 millones. El 47% de esa deuda está en manos del propio sector público y el 53%, en manos del sector privado, en especial de los bancos, que, a diferencia de 2024 y parte de 2025, cuando aumentaban sus créditos al sector privado, este año volvieron a incrementar su exposición al sector público.
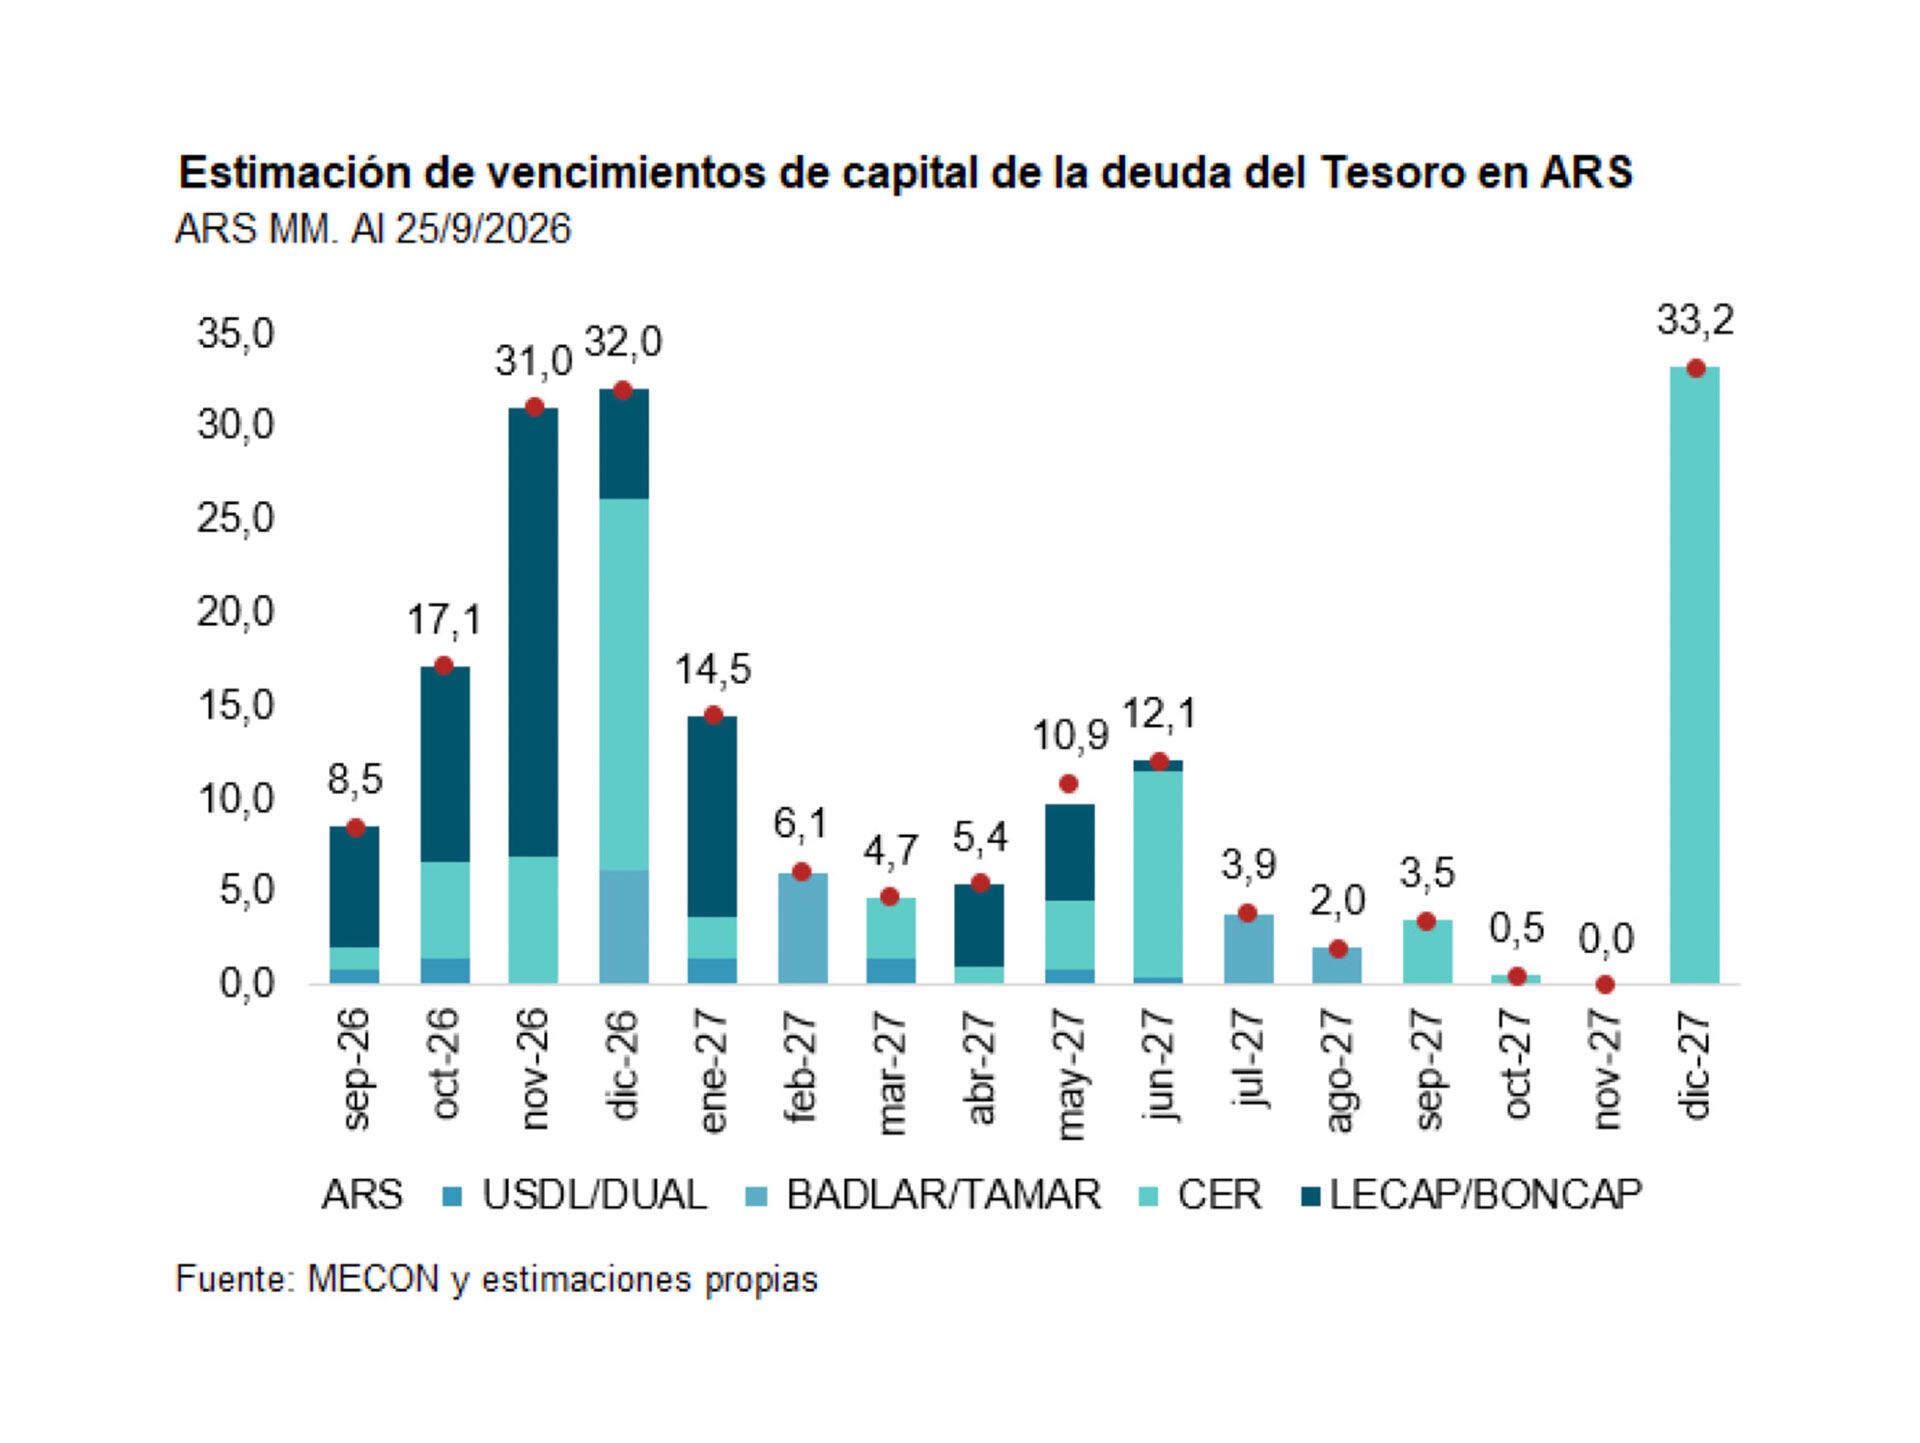
Del total de vencimientos en pesos, unos $80 billones —a dólar blue, unos USD 25.000 millones— vencen en el último trimestre de este año. Esos vencimientos están concentrados en noviembre y diciembre y se dividen en proporciones aproximadamente iguales entre acreedores públicos y privados.
La distribución de vencimientos en 2027 muestra un nivel de concentración alto en mayo y junio y muy alto en diciembre, mes posterior a las elecciones presidenciales
A su vez, la distribución de vencimientos en 2027 muestra un nivel de concentración relativamente alto en mayo y junio, y extremadamente alto en diciembre, mes posterior a las elecciones presidenciales y coindidente con el inicio del próximo gobierno. Según los cálculos de Quantum, entonces vencerán unos $33,2 billones, el 35% del total del año, equivalentes a unos USD 22.500 millones.
Según el informe de la consultora, el aumento en la tasa de renovación de este año se debió a que Economía adaptó las características de los títulos ofrecidos —plazo, tasa, tipo de ajuste y premio— a las “preferencias cambiantes de la demanda” y a que los bancos, principales tomadores de títulos del Tesoro, dispusieron de mayores recursos porque limitaron el crédito al sector privado. Si, en palabras de Economía, cuando aumentaban el crédito a los privados los bancos “actuaban como bancos”, en 2026 lo hicieron en menor medida.
Lo cierto es que la emisión de deuda en pesos por sobre los vencimientos brindó al Tesoro recursos para cubrir necesidades de caja transitorias y comprar dólares al Banco Central de la República Argentina (BCRA) para afrontar servicios de deuda en esa moneda.
“El Tesoro depositó prácticamente la totalidad de ese excedente en la cuenta que tiene en el BCRA, funcionando como una herramienta adicional que agrega flexibilidad a la instrumentación de la política monetaria por parte de esa institución. Por ejemplo, en junio, dado el aumento estacional de la demanda de dinero, la tasa de renovación de los vencimientos de la deuda cayó al 79% del total: para pagar la diferencia el Tesoro utilizó fondos que tenía depositados en la cuenta del BCRA, liberando pesos para atender la mayor demanda puntual”, explicó Quantum.
El canuto en pesos del Tesoro en el BCRA
Las cuentas del informe indican que el stock actual de pesos del Tesoro en el BCRA es de $11,6 billones, de los cuales poco más de la mitad, equivalente a unos USD 4.000 millones, resultó de las renovaciones de deuda superiores al 100 por ciento.
En cuanto al panorama general de vencimientos, el informe señala que, “con la información disponible”, de octubre a diciembre vencen unos $80,2 billones, equivalentes al 7,5% del PBI, de los cuales $39,3 billones, el 3,7% del PBI, son con el mercado. En 2027 vencen $96,7 billones, el 9% del PBI, de los que $53,2 billones, el 4,9% del PBI, son con el mercado, además de la ya marcada concentración en diciembre, para el próximo gobierno.
Según pasan los meses
El informe identifica dos “adaptaciones” en la estrategia de deuda.
Entre enero y julio, el plazo promedio de las emisiones aumentó de 169 días en enero a 340 días en julio y cambió la composición de los títulos emitidos, con una reducción del costo para el Tesoro. La tasa de la Lecap corta, de 50 a 80 días, pasó de 4,1% de Tasa Efectiva Mensual (TEM) en enero a 2,3% en julio, y la de la Lecer corta, de 150 días, bajó de CER+6,9% a CER+5,1 por ciento. En esos cambios fue clave, dijo Quantum, la inclusión en el menú de “instrumentos duales”, que dan al inversor la opción de elegir, al vencimiento, si prefiere ajustar por inflación o por dólar.
En cambio, en agosto y septiembre el plazo promedio se redujo, al inicio, a 128 días y, ya en septiembre, a 106 días, con 30% a tasa fija y el resto a tasa variable. En rendimiento, las tasas de las emisiones de Lecap se mantuvieron relativamente estables, pero subieron en las emisiones de Lecer, de CER+4,5% en agosto a CER+5,5% en septiembre, un entero punto más.