
Las cooperativas panameñas ampliaron su crédito y, al mismo tiempo, registraron una reducción en los atrasos de pago.
Esta evolución expone un desafío para el sector, que es el de sostener la colocación de financiamiento sin debilitar la capacidad de pago de sus clientes.
Los registros del Sistema de Referencias de Crédito de APC Experian ubicaron la cartera de estas entidades en $1.692 millones al cierre de julio de 2026.
El monto representó un aumento interanual del 3% frente al nivel informado para el mismo mes de 2025.
La morosidad de los préstamos con más de 61 días de atraso pasó del 7,36% al 7,31% en ese período y, aunque la variación fue limitada, ocurrió mientras el volumen de crédito siguió en alza.
El sistema cooperativo de Panamá mantiene su presencia entre las opciones de financiamiento para los consumidores, con una cartera mayor y una mora apenas menor.
Informes indican que la continuidad de esa tendencia dependerá de que las entidades evalúen la capacidad de pago antes de aprobar nuevos créditos y detecten de forma temprana posibles incumplimientos.
En detalle, durante el primer semestre de 2026, las cooperativas reunieron 144.523 referencias de crédito activas. El saldo promedio de cada obligación fue de $11.710.
El crédito personal concentró la mayor exposición del sistema. Esta modalidad acumuló $1.174 millones y superó las 103 mil obligaciones vigentes.
La distribución muestra que cerca de siete de cada diez unidades monetarias prestadas por las cooperativas correspondieron a ese tipo de financiamiento. La proporción vuelve central el análisis del endeudamiento de quienes solicitan préstamos para gastos personales.
El segundo segmento de la cartera está conformado por los créditos hipotecarios, con un saldo de $330 millones, en tanto que los demás productos sumaron $116 millones.
Dentro de esos rubros, los préstamos para automóviles registraron $45 millones, y las tarjetas de crédito mantuvieron alrededor de $26 millones.
La concentración en los préstamos personales obliga a las entidades a revisar con precisión los ingresos, las obligaciones previas y el comportamiento de pago de cada solicitante. Una evaluación insuficiente puede elevar el riesgo de que la expansión de la cartera se traduzca en un deterioro posterior.
El descenso en el indicador de atrasos se produjo mientras las cooperativas otorgaban más financiamiento. El resultado plantea la necesidad de equilibrar el crecimiento de las colocaciones con mecanismos de prevención de incumplimientos.
El reto del sector no se limita a sumar nuevos clientes o elevar los saldos prestados. Las entidades deben definir qué nivel de riesgo aceptarán y establecer cuánto puede pagar cada persona antes de concederle un crédito.
Los sistemas de referencias de crédito aportan información para examinar el historial financiero de los usuarios. Esos datos pueden servir para definir perfiles de riesgo y fijar montos, condiciones y plazos de los préstamos.
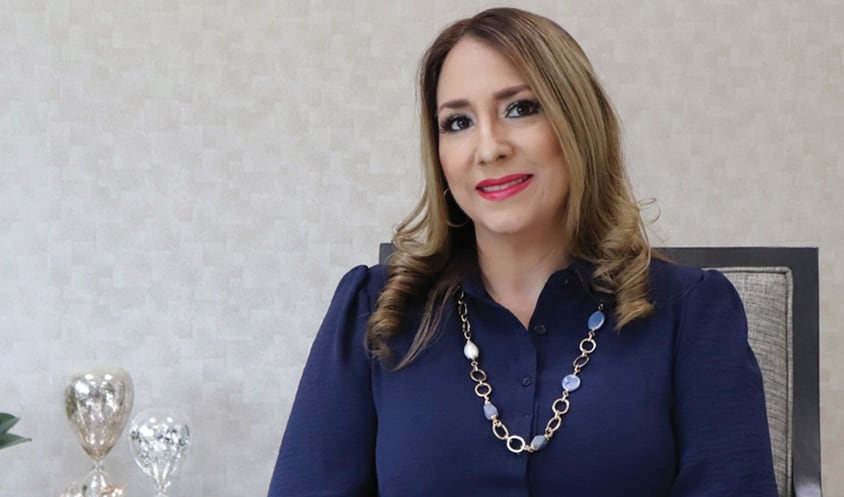
“Las cooperativas cumplen un rol fundamental en el acceso al crédito y en el avance de la inclusión financiera en Panamá”, afirmó Giovanna Cardellicchio, gerente general de APC Experian.
La ejecutiva sostuvo que la información, la analítica y la tecnología pueden ayudar a las cooperativas a crecer de manera sostenible. También indicó que esas herramientas permiten tomar decisiones de crédito con mayor rapidez y precisión.
El uso de datos puede advertir si un solicitante ya enfrenta una carga financiera que compromete su capacidad de pago. A la vez, puede acelerar las respuestas para los clientes que mantienen un historial favorable.
Las cooperativas han comenzado a incorporar soluciones tecnológicas que antes estaban asociadas sobre todo con los bancos y las instituciones financieras de mayor tamaño. Estos recursos permiten revisar solicitudes, clasificar perfiles y automatizar parte de los procesos.
La adopción de estas herramientas puede reducir la posibilidad de aprobar un préstamo para una persona que no podrá cumplir con las cuotas. También puede facilitar el acceso al financiamiento de quienes muestran un comportamiento financiero adecuado.
Cardellicchio señaló que el proceso no debe quedar limitado a la incorporación de plataformas. “Innovar no significa únicamente incorporar tecnología”, explicó la gerente general de APC Experian.
La ejecutiva añadió que el objetivo consiste en aprovechar mejor los datos para comprender el riesgo, acelerar las decisiones y facilitar el acceso responsable al crédito.
El sector cooperativo deberá preservar su función de inclusión financiera mientras protege la calidad de su cartera. La combinación entre crecimiento del crédito, evaluación de clientes y uso de información definirá el desempeño de estas entidades en los próximos períodos.


