El Senado sancionó la reforma impulsada por el Gobierno para ampliar el régimen simplificado de Ganancias e incentivar la incorporación de ahorros al circuito formal. Se eliminan topes de ingresos y patrimonio, se restringen las fiscalizaciones y los funcionarios públicos quedan fuera de los beneficios.
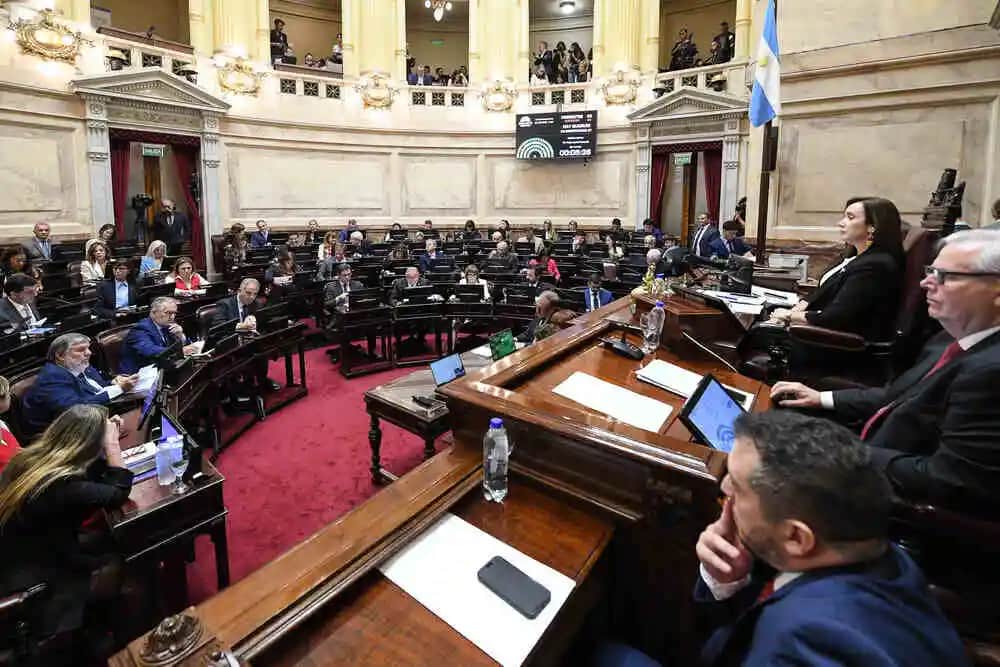
El Senado convirtió este jueves en ley el proyecto de Inocencia Fiscal II, una reforma impulsada por el Gobierno nacional que amplía el acceso al Régimen Simplificado del Impuesto a las Ganancias y establece nuevas condiciones para que ARCA pueda cuestionar las declaraciones de los contribuyentes.
La iniciativa obtuvo 44 votos a favor y 23 en contra, sin abstenciones. La Libertad Avanza consiguió el respaldo del PRO, la UCR y diferentes bloques provinciales, mientras el peronismo rechazó la propuesta.
El texto ya había sido aprobado por Diputados a fines de agosto y el Senado lo sancionó sin modificaciones, por lo que ahora deberá atravesar la promulgación y posterior reglamentación.
Uno de los objetivos planteados por el Ejecutivo es incentivar que los argentinos incorporen al circuito formal ahorros que actualmente permanecen fuera del sistema financiero, incluidos los denominados “dólares del colchón”.
Se eliminan los límites de ingresos y patrimonio
Uno de los principales cambios es la ampliación del universo habilitado para utilizar el régimen simplificado de Ganancias.
Hasta ahora, para obtener sus beneficios era necesario no superar $1.000 millones de ingresos anuales ni un patrimonio total de $10.000 millones.
La nueva normativa elimina ambos límites para las personas humanas y sucesiones indivisas con residencia fiscal en Argentina.
Los contribuyentes que ARCA categorice como Grandes Contribuyentes podrán utilizar la modalidad simplificada para presentar y pagar Ganancias, pero no accederán a las presunciones de exactitud, limitaciones a las fiscalizaciones y demás beneficios establecidos por el régimen.
Funcionarios públicos, sin beneficios
El Congreso incorporó además una exclusión específica para funcionarios y exfuncionarios de alta responsabilidad pública.
Podrán utilizar el sistema simplificado únicamente como mecanismo operativo para confeccionar la declaración jurada y pagar el impuesto, pero no obtendrán las protecciones especiales de la ley.
La restricción alcanza a quienes ocupen o hayan ocupado determinados cargos en los tres poderes del Estado durante los cinco años anteriores a la adhesión.
Cuándo podrá ARCA cuestionar una declaración
La nueva ley modifica también el concepto de “discrepancia significativa”, que determina cuándo ARCA puede romper la presunción de exactitud otorgada a una declaración simplificada.
El régimen mantiene como referencia una diferencia de al menos el 15% sobre el impuesto determinado, pero incorpora además un piso nominal.
Aunque se supere ese porcentaje, la presunción no caerá cuando la diferencia reclamada sea igual o inferior al 5% del monto previsto para la evasión simple en el Régimen Penal Tributario, equivalente actualmente a $5 millones.
De esta manera, una diferencia relativamente pequeña no habilitará automáticamente una revisión más profunda de la situación fiscal.
Habrá 15 días para corregir diferencias
Otro cambio permite que el contribuyente conserve los beneficios del régimen incluso cuando ARCA detecte una discrepancia significativa.
Para hacerlo deberá presentar una declaración jurada rectificativa y pagar la diferencia, junto con los intereses correspondientes, dentro de los 15 días hábiles posteriores a la notificación de la determinación del organismo.
La normativa establece además que la carga de demostrar la existencia de la discrepancia recaerá sobre ARCA, que deberá fundamentar los ajustes con información disponible en sus registros, datos declarados o elementos aportados por terceros.
También se restringe el uso de determinadas presunciones fiscales para cuestionar el origen de fondos incorporados al sistema.
Devolución si la Justicia le da la razón al contribuyente
La ley incorpora además un mecanismo para los casos en los que una persona pague el ajuste reclamado por ARCA para conservar los beneficios, pero posteriormente obtenga un fallo judicial favorable.
En ese supuesto, se restablecerá la presunción de exactitud de su declaración y el organismo deberá devolver las sumas abonadas, con intereses, dentro de un plazo máximo de 45 días hábiles desde que quede firme la resolución.
También se establece una reducción del 25% de determinadas multas formales para personas humanas, micropymes, sucesiones indivisas y entidades sin fines de lucro.
El debate por los “dólares del colchón”
El Gobierno sostiene que las modificaciones otorgarán mayor previsibilidad a los contribuyentes y facilitarán que parte de los ahorros que permanecen fuera del circuito financiero ingresen a la economía formal.
Durante el debate en el Senado, el oficialismo argumentó además que las nuevas reglas buscan diferenciar errores formales o diferencias menores de maniobras de evasión.
Desde la oposición peronista, en cambio, cuestionaron el esquema por considerar que funciona como un mecanismo de regularización demasiado amplio y lo calificaron como un “blanqueo” fiscal.
La sanción profundiza así el régimen de Inocencia Fiscal aprobado a fines de 2025 y redefine tanto las condiciones para ingresar al sistema simplificado de Ganancias como las herramientas que tendrá ARCA para fiscalizar a quienes adhieran.
La entrada Inocencia Fiscal II ya es ley: qué cambia para los contribuyentes y los controles de ARCA se publicó primero en La Jornada Web.