Las importaciones de bienes de capital productivo (BKP) sumaron USD 2.782 millones durante el segundo trimestre de 2026, una caída interanual del 10,6% que confirma dos trimestres consecutivos en baja luego de un ciclo de cinco períodos de crecimiento sostenido. El dato surge del último informe de la Dirección Nacional de Estudios Regionales y de Cadenas de Valor, dependiente del Ministerio de Economía.
Dentro de ese universo, el rubro con mayor peso logístico fue el de bienes vinculados al transporte, que explicó el 38,4% del total importado, apenas por encima de los bienes de uso específico (38,1%) y muy por delante de los de uso general (23,5%). En términos desestacionalizados, la contracción trimestral fue del 5,4% respecto de los primeros tres meses del año.
El transporte, motor y freno al mismo tiempo
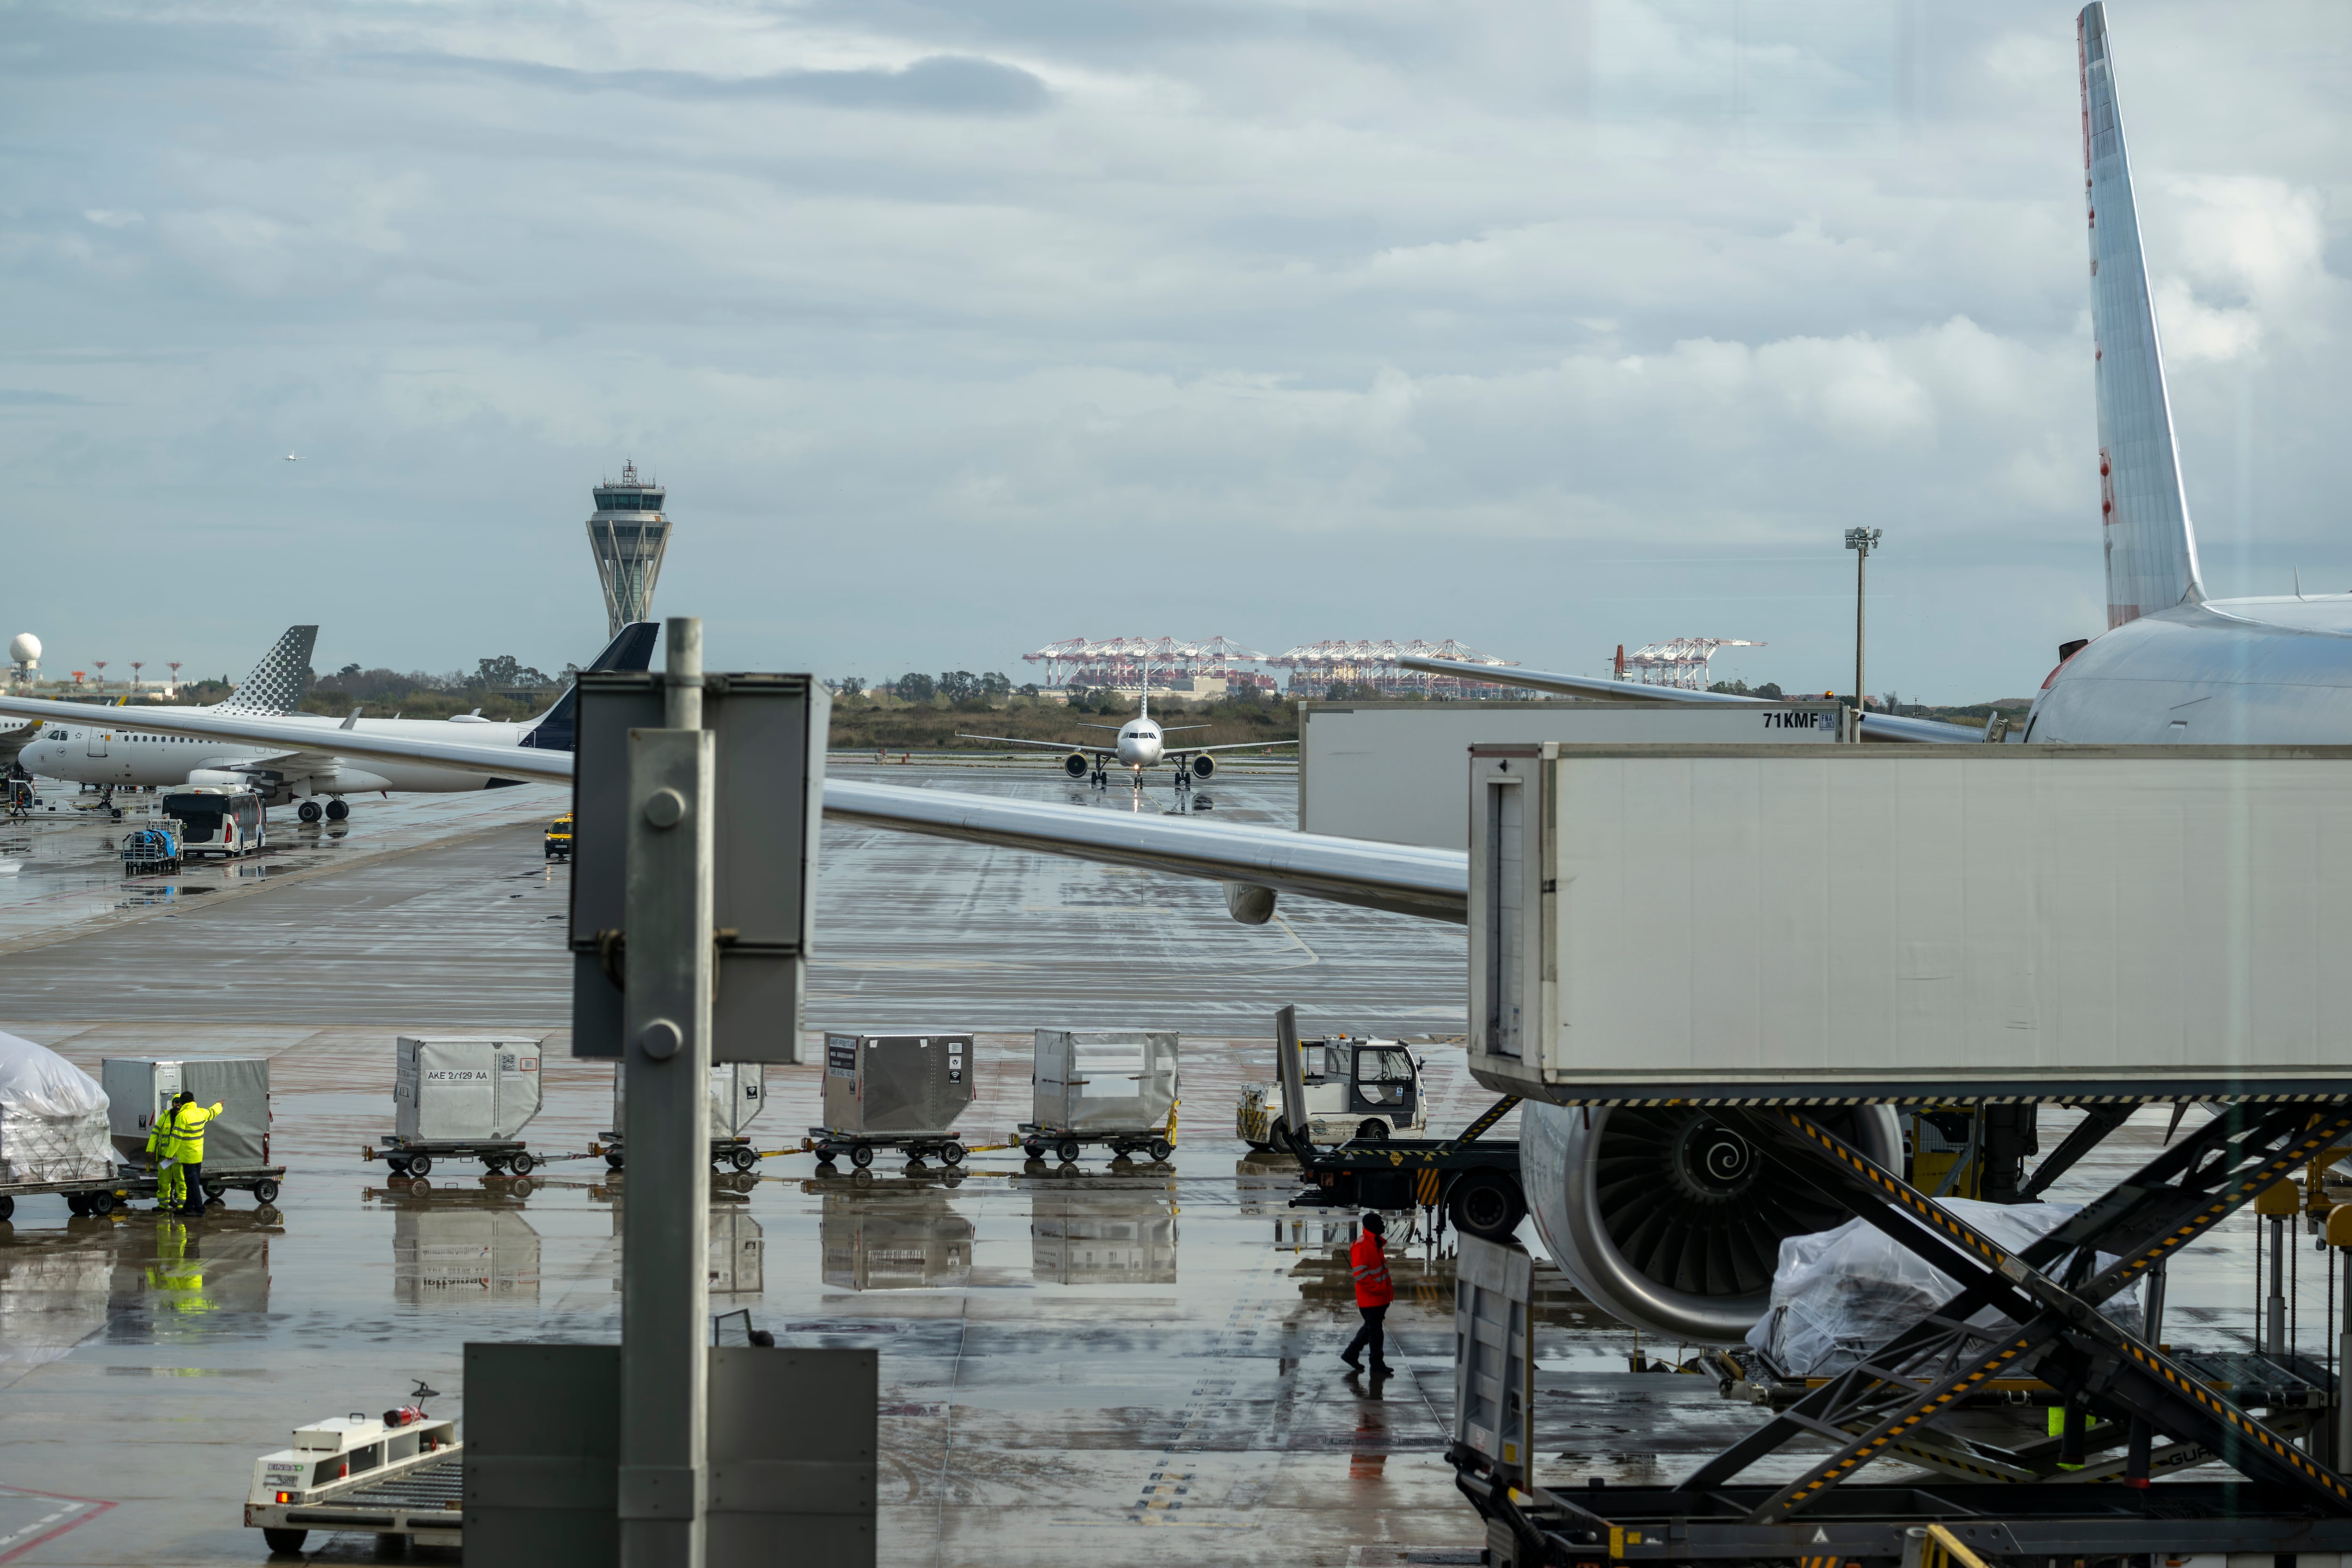
El segmento de bienes de capital vinculados al transporte alcanzó los USD 1.068 millones, pero registró la caída interanual más pronunciada de las tres categorías: -18,7%. Dentro de este rubro, las aeronaves y vehículos espaciales representaron la mitad del valor importado, con un salto del 26,7% impulsado por aviones comerciales de más de 15 mil kilogramos, que solos explicaron USD 471,2 millones.
En contraste, los vehículos para transporte de mercancías retrocedieron 32,1% interanual, arrastrados por caídas de hasta el 52,3% en unidades livianas de hasta cinco toneladas. Los tractores de carretera para semirremolques también sufrieron una merma cercana al 45%, un indicio de menor renovación de flotas de carga terrestre en el corto plazo.
El Mercosur y Estados Unidos concentraron el 73% de las compras externas de este segmento, con una participación del 42% y 31% respectivamente. La demanda sectorial estuvo liderada por el transporte aéreo de pasajeros (46%), seguido por la fabricación de vehículos automotores (27%) y de autopartes (8%), lo que confirma que la renovación de flotas aéreas sigue siendo uno de los principales drivers de la inversión en equipamiento de transporte a nivel país.
China y la Unión Europea ganan terreno como proveedores
A nivel agregado, el Mercosur se mantuvo como el principal origen de las compras totales de BKP con el 25% del valor, seguido de cerca por China (24%), la Unión Europea (20%) y Estados Unidos (20%). El liderazgo chino se profundiza en los segmentos de uso específico y uso general, donde alcanza participaciones del 37% y 31% respectivamente, un dato que refleja la creciente diversificación de las cadenas de abastecimiento industrial hacia el mercado asiático.
Esa recomposición de orígenes tiene implicancias directas sobre los tiempos de tránsito y la planificación logística de las empresas importadoras, dado que los flujos desde Asia requieren mayores plazos de entrega y una coordinación más fina con los puertos de destino, en comparación con los envíos regionales del Mercosur.
Uso específico y uso general, con caídas más moderadas
Los bienes de uso específico, equipos demandados por ramas de actividad particulares, como maquinaria agropecuaria o minera, totalizaron USD 1.061 millones, con una baja del 5,8% interanual. Predominaron las máquinas con función propia, que crecieron 32,1%, y el instrumental médico y quirúrgico, con un alza del 11%. China y la Unión Europea explicaron el 57% de las compras de este segmento.
Por su parte, los bienes de uso general, de aplicación transversal entre sectores, como bombas, compresores y equipos de elevación, alcanzaron USD 654 millones, con una retracción del 3,1%. Las centrifugadoras y equipos de filtrado lideraron el ranking de productos, con un salto del 41,5% interanual, mientras que China y la Unión Europea concentraron el 60% del origen de estas compras.
La logística aeroportuaria, protagonista de la reconversión
El comportamiento del segmento de transporte pone en primer plano a la infraestructura aeroportuaria y a la operatividad de carga aérea como piezas clave para sostener el ritmo de renovación de flotas. El sector aerocomercial local avanzó durante el trimestre en la incorporación de aeronaves de fuselaje angosto mediante contratos de arrendamiento, con ingresos previstos recién para 2027, en el marco de una estrategia de modernización de corto y mediano alcance que impacta directamente en los volúmenes de importación de equipos de transporte.
De cara a los próximos trimestres, la evolución de este indicador seguirá siendo una referencia clave para medir el pulso de la inversión productiva en el país. La combinación de una demanda sostenida de aeronaves con la retracción en vehículos de carga terrestre sugiere una reconfiguración de las prioridades logísticas empresariales, en un contexto donde la eficiencia operativa y la reducción de costos de transporte se vuelven determinantes para sostener la competitividad de las cadenas de abastecimiento locales.