La Sala Primera de la Corte Suprema de Justicia anuló un fallo que impedía a la Municipalidad de Cartago cobrar el impuesto sobre bienes inmuebles a dos propiedades de la Iglesia de Jesucristo de los Santos de los Últimos Días, debido a una omisión en la integración del proceso. La decisión no resolvió el fondo del conflicto, que permanece abierto desde 2018.
Según informó La Nación, diario costarricense, los magistrados acogieron el 4 de setiembre de 2025 un recurso de casación presentado por el gobierno local. Determinaron que el Estado debía participar en el juicio, ya que la Municipalidad solicitó anular una resolución de la Sección Tercera del Tribunal Contencioso Administrativo.
Por esa razón, la Sala Primera dejó sin efecto la sentencia cuestionada y el debate judicial realizado hasta entonces. El expediente regresó al Tribunal Contencioso Administrativo, que deberá incorporar al Estado y retomar el trámite desde la etapa que corresponda.
La Municipalidad de Cartago gravó las áreas que no consideró destinadas al culto
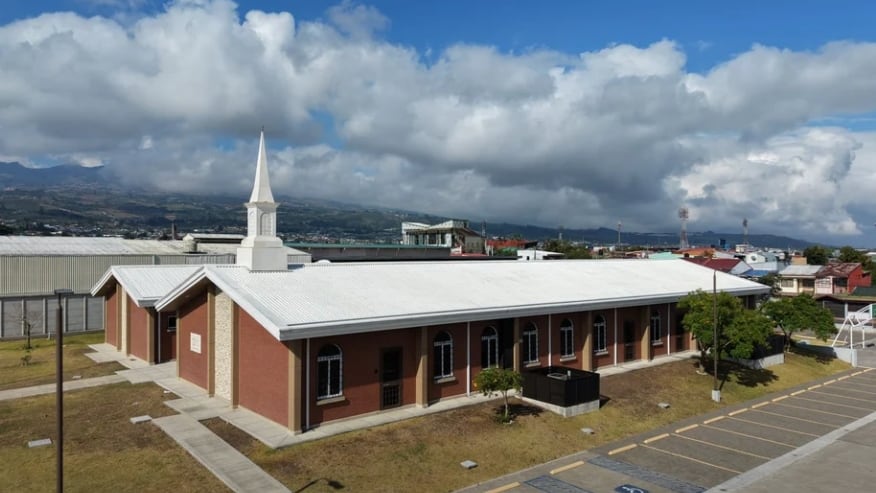
El caso se originó a partir de una petición de exoneración del impuesto sobre bienes inmuebles para dos fincas de la congregación religiosa en Cartago, Costa Rica.
El artículo 4, inciso g, de la Ley de Impuesto sobre Bienes Inmuebles establece una exención para los terrenos de iglesias y organizaciones religiosas, aunque la limita a aquellos dedicados al culto. La Municipalidad interpretó que el beneficio debía aplicarse solo a los sectores donde se realizan actividades religiosas. Para una propiedad, reconoció 435,5 metros cuadrados como área de culto; para la otra, aceptó 113,5 metros cuadrados. El resto de los terrenos y construcciones quedó alcanzado por el tributo.
Con ese criterio, el ayuntamiento fijó para 2018 un impuesto anual de ₡3.582.474 (USD $8.067,36) para una finca y de ₡280.942 (USD $632,65) para la segunda, por un total cercano a ₡3,9 millones (USD $8.782,40).
La iglesia pidió la exoneración total de ambas fincas
La Iglesia de Jesucristo de los Santos de los Últimos Días, conocida popularmente como iglesia mormona, sostuvo que las dos propiedades estaban destinadas de forma exclusiva al culto y reclamó la exención sobre la totalidad de los inmuebles.
La organización llevó el reclamo a la jurisdicción contencioso-administrativa. En marzo de 2019, la Sección Tercera del Tribunal Contencioso Administrativo anuló las decisiones municipales y ordenó aplicar la exoneración correspondiente, informó La Nación.
La Municipalidad de Cartago promovió después un proceso judicial para revertir ese criterio. El Tribunal Contencioso Administrativo rechazó la demanda en 2021 y ordenó al gobierno local abstenerse de cobrar el impuesto de 2018 sobre ambas propiedades.

Ese fallo motivó el recurso ante la Sala Primera, que anuló lo actuado por una cuestión procesal, sin establecer si corresponde cobrar el tributo ni definir el alcance de la exoneración prevista para las organizaciones religiosas.
Según el gobierno local, una lectura amplia de la norma permitiría que la exoneración alcance sectores de una propiedad que no son utilizados de forma directa para las prácticas religiosas. La Municipalidad sostiene que ese enfoque se aparta de los criterios del Órgano de Normalización Técnica, de la Procuraduría General de la República (PGR), de la ley y de su reglamento.
El próximo paso será la reincorporación del Estado al proceso y la reanudación de la causa. La definición sobre el impuesto de las dos propiedades seguirá pendiente de una nueva resolución judicial.