Solicitar financiamiento desde una aplicación o una página web puede reducir trámites y acelerar la respuesta. Sin embargo, pedir un crédito desde el celular exige verificar la identidad de la empresa, las condiciones del préstamo y el manejo de los datos personales antes de aceptar cualquier oferta.
El crecimiento de las plataformas de tecnología financiera, conocidas como fintech, amplió las opciones para personas que no siempre encuentran alternativas en la banca tradicional.
No obstante, a la par facilitó la aparición de esquemas que usan promesas de desembolsos inmediatos para obtener pagos anticipados, información bancaria o documentos de identidad.
Qué es lo primero que se debe verificar al pedir un crédito en línea
El primer paso consiste en identificar con precisión quién ofrece el crédito. Antes de iniciar una solicitud, conviene revisar la razón social de la compañía, sus datos de contacto, su sitio web y su presencia en registros empresariales.
Una empresa formal debe poder informar dónde está constituida, cuáles son sus canales de atención y quién responde por el servicio. Según Rapicredit, la verificación de la existencia legal de la entidad ayuda a reducir el riesgo de entregar información a perfiles anónimos o a páginas que imitan marcas reconocidas.
Además, es clave desconfiar de anuncios que solo ofrecen contacto por mensajería instantánea, sin una web oficial ni mecanismos para presentar reclamos.
Cómo son las tasas, costos y condiciones del crédito
Un crédito digital debe informar de forma clara cuánto dinero recibirá el cliente, cuánto deberá pagar, en qué plazo y qué cargos se aplicarán. La tasa de interés, los costos administrativos, los seguros —si existen— y las consecuencias de un retraso deben estar disponibles antes de confirmar la contratación.
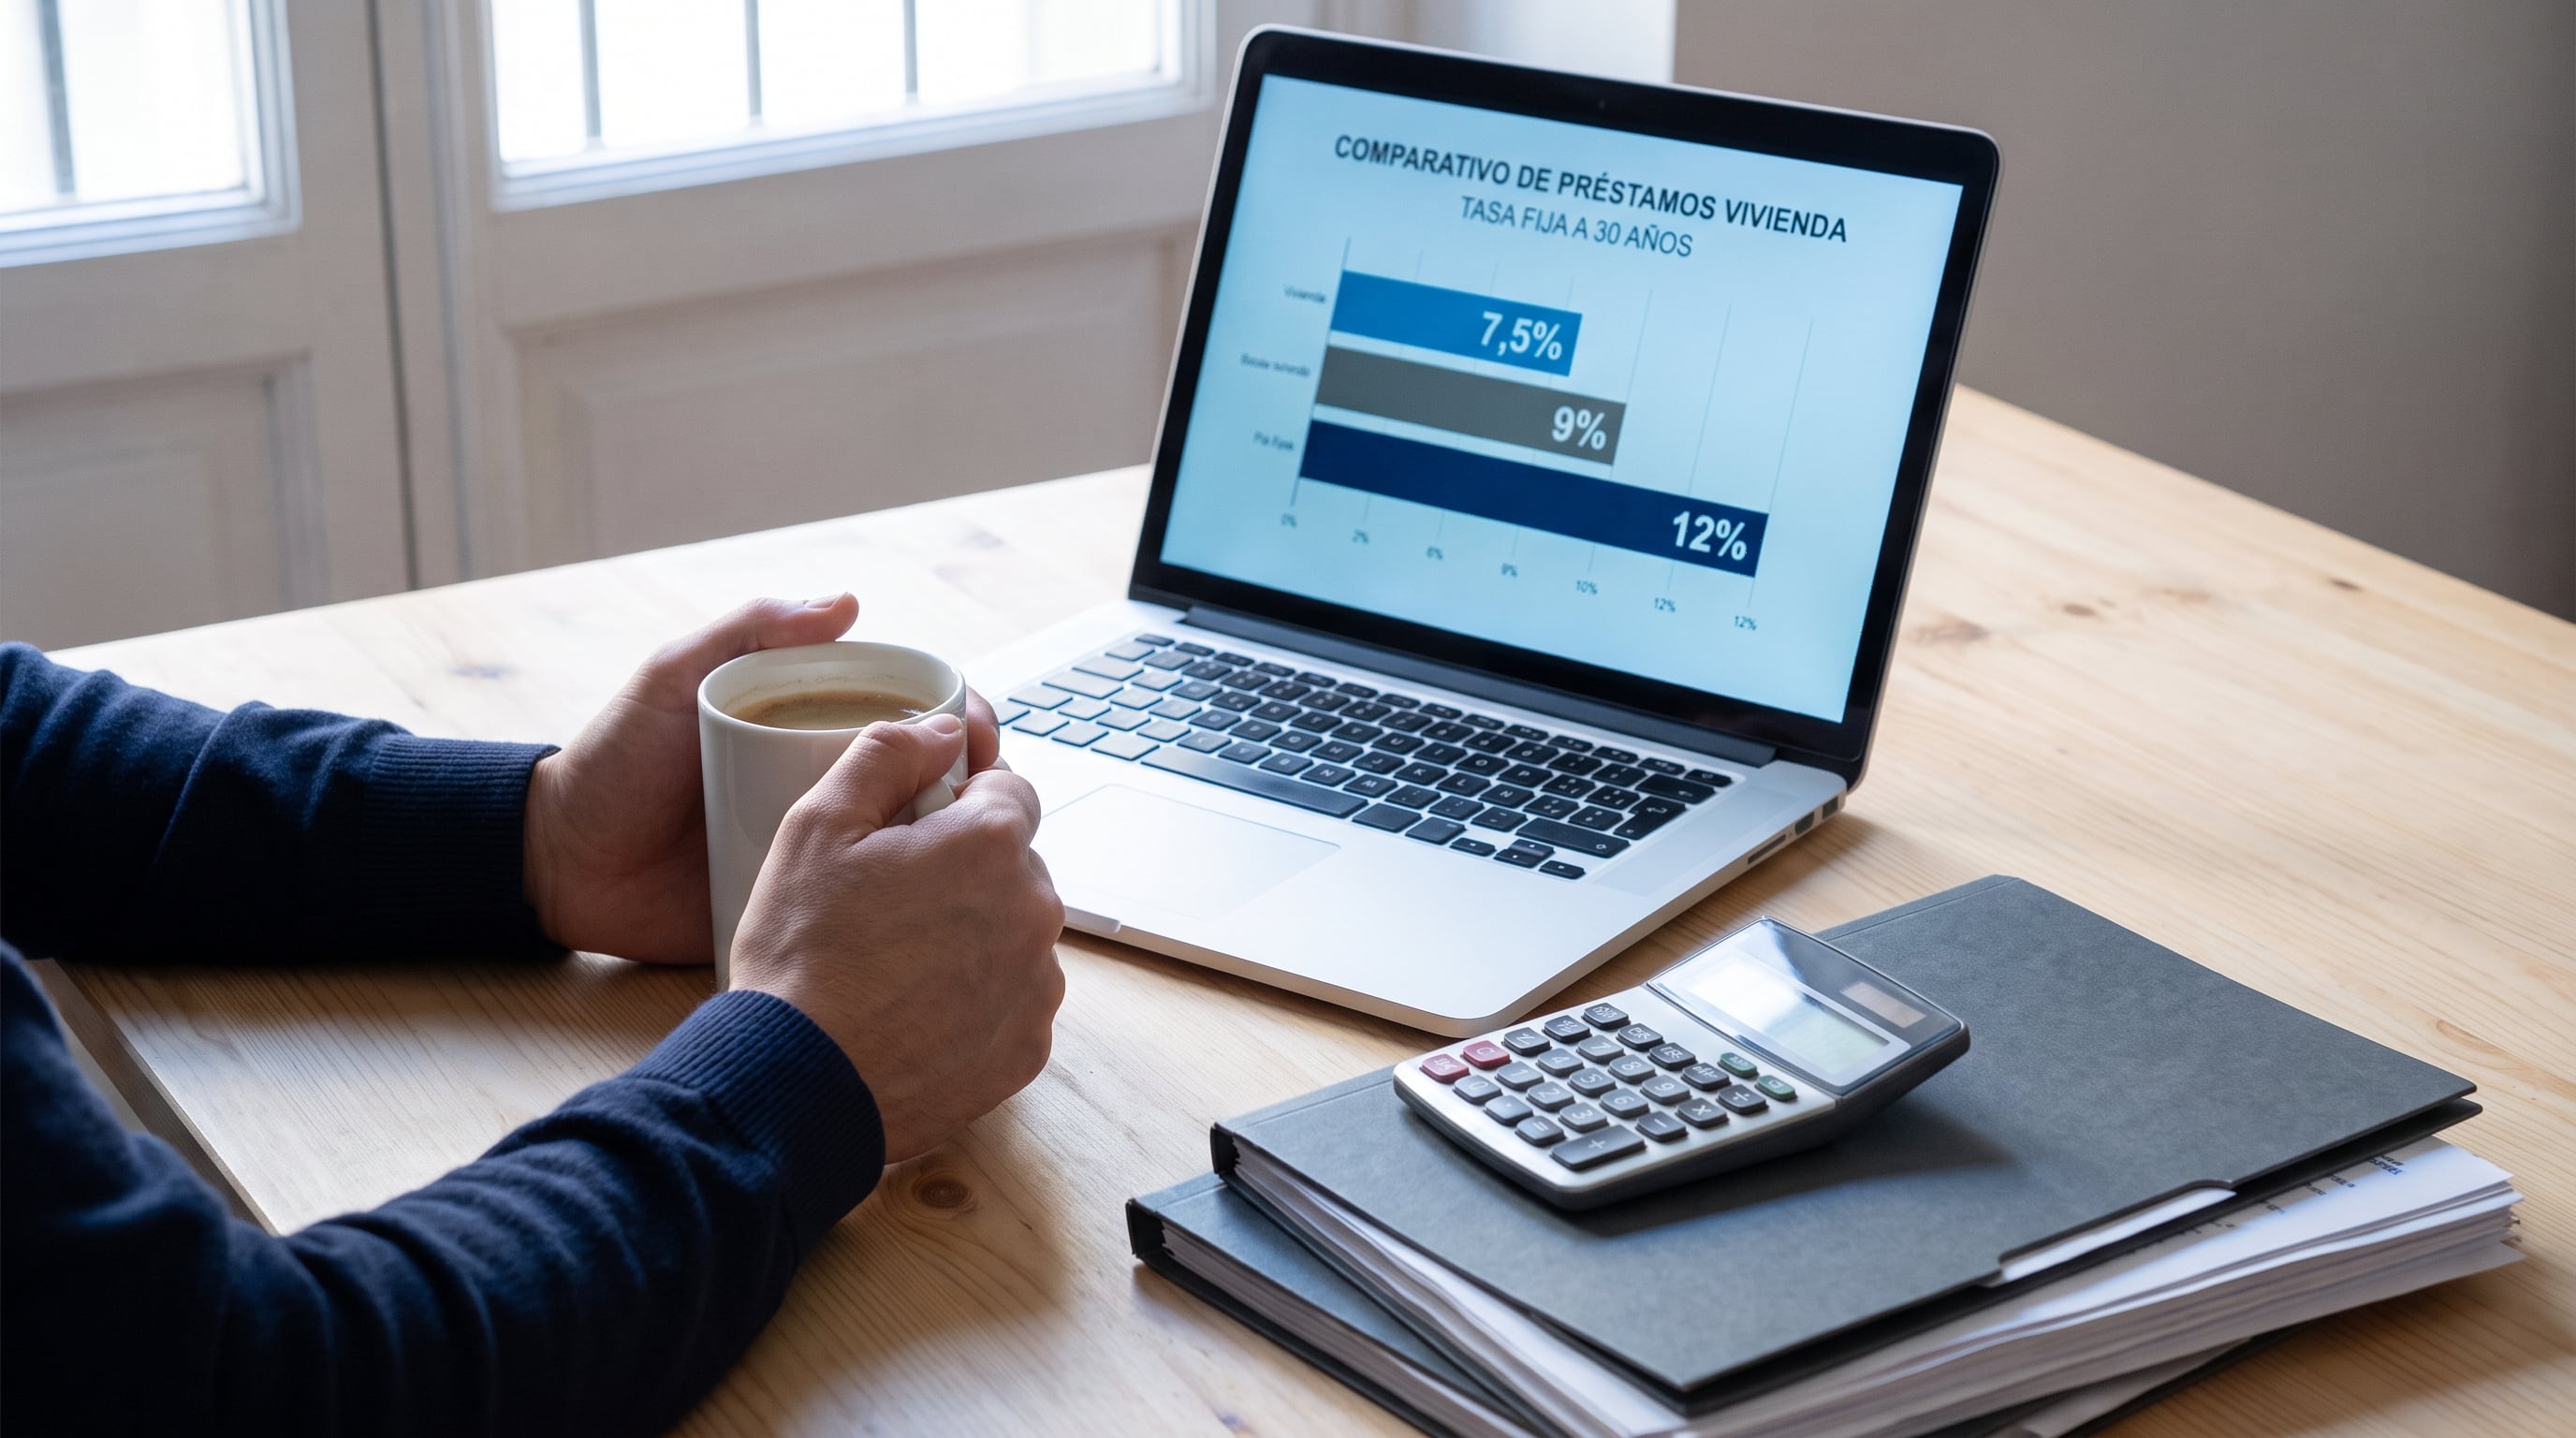
La falta de detalles o las explicaciones confusas son señales de alerta. El usuario debe conocer todas las condiciones económicas antes de aceptar el crédito, incluso si el proceso se realiza desde una aplicación y tarda pocos minutos.
Qué pasa si piden dinero por adelantado
Las solicitudes de pagos previos son una de las alertas más frecuentes. Ninguna persona debería entregar dinero con la promesa de que, después de pagar una comisión, impuesto, seguro o trámite, recibirá el préstamo. Este tipo de exigencias se presentan con mensajes de urgencia y con montos pequeños que buscan generar confianza.
La Oficina para la Protección Financiera del Consumidor de Estados Unidos advierte que los fraudes suelen combinar presión, suplantación y pedidos de transferencias inmediatas.
Un crédito legítimo no debe condicionarse a un pago anticipado para entregar el dinero. Si una supuesta empresa exige consignar recursos a una cuenta personal o enviar comprobantes por chat, lo prudente es suspender el contacto.
Por qué la app debe brindar información sobre protección de datos personales
La solicitud de un préstamo requiere información sensible, como el número de identificación, ingresos, movimientos financieros y datos de contacto.
Por ese motivo, el usuario debe revisar que la plataforma tenga políticas de tratamiento de datos, explique para qué usará la información y permita conocer cómo solicitar su corrección o eliminación.
Asimismo, es clave confirmar que la aplicación se descargue desde tiendas oficiales y que el sitio web utiliza canales seguros. No conviene compartir claves, códigos de verificación, números completos de tarjetas ni accesos a cuentas bancarias por mensajes, llamadas o redes sociales.
Cuáles pasos seguir al momento de firmar un contrato para un crédito
La rapidez de un trámite digital no elimina la necesidad de un acuerdo contractual claro. Antes de pulsar la opción de aceptación, el solicitante debe tener acceso al documento que establece las obligaciones de las partes, el monto aprobado, el número de cuotas, la tasa, los costos y los mecanismos de cobro.
La transparencia contractual permite comparar ofertas y decidir si la cuota se ajusta a la capacidad de pago. Si el crédito se ofrece solo a través de mensajes, sin contrato disponible o con cláusulas que no se pueden consultar, resulta recomendable no avanzar.
Las fintech buscan complementar la oferta de la banca tradicional mediante solicitudes en línea y respuestas ágiles, según Rapicredit. Esa facilidad requiere una revisión atenta de cada paso: comprobar quién presta el dinero, conocer el costo total, evitar pagos previos, proteger los datos y leer el contrato antes de aceptar.