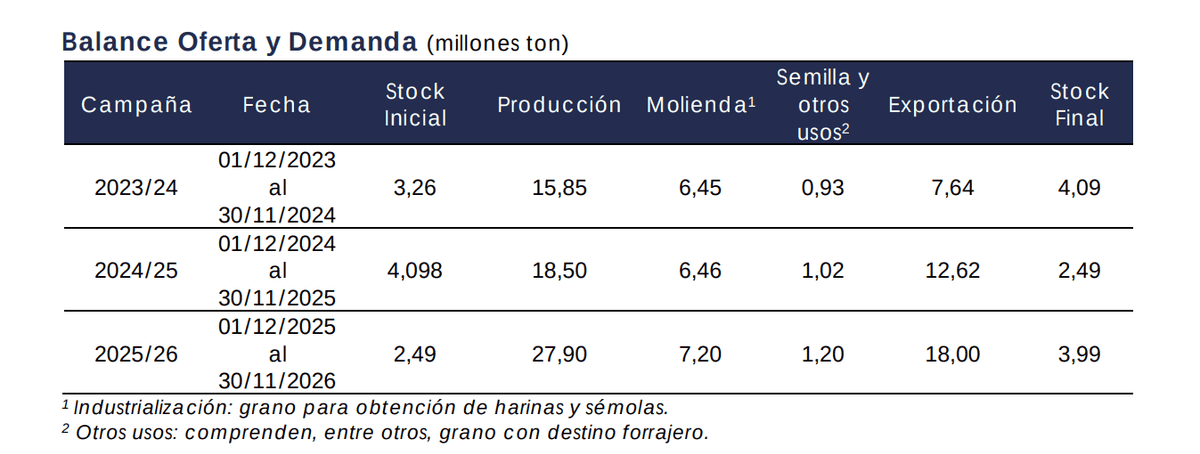
Cuando faltan dos meses para la finalización del ciclo comercial de trigo 2025/26, la Argentina está a paso de cumplir con el volumen proyectado de embarques del cereal gracias a la presión de demanda generada por la incertidumbre sobre la evolución de la guerra ruso-ucraniana.
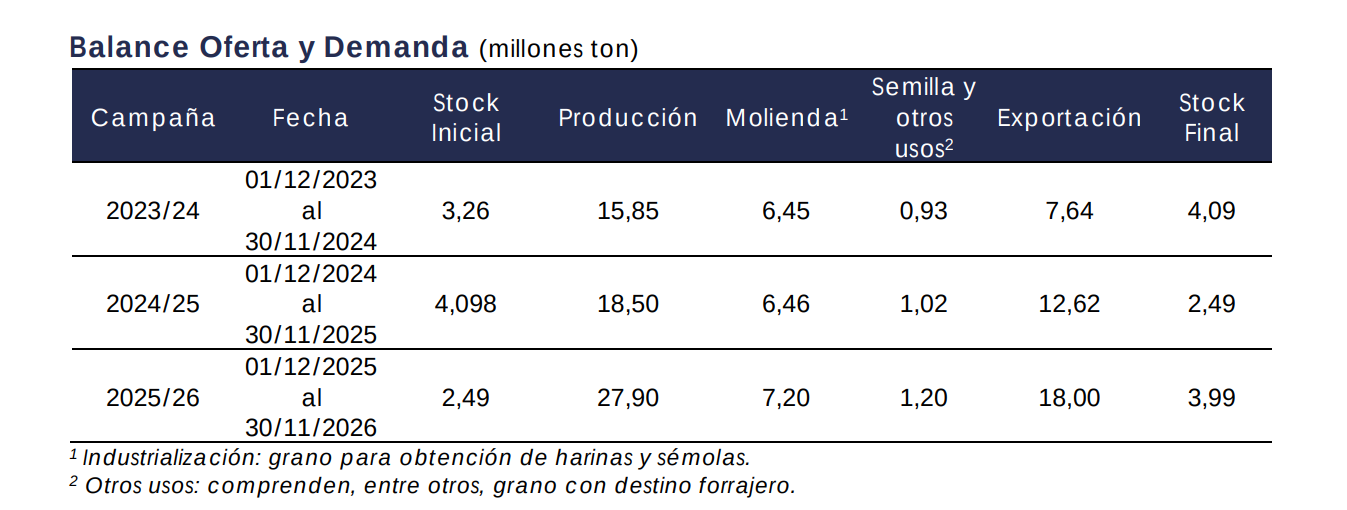
Hasta el momento se registraron embarques (DJVE) de trigo de la presente campaña por 17,42 millones de toneladas sobre un total proyectado de 18,0 millones por la Secretaría de Agricultura.
Los destinos principales del trigo que se está embarcando o próximo a enviar son Indonesia y Brasil, lo que representa un hecho inusual. En lo que respecta a la nación asiática, las compras a esta altura del año, atípicas, son consecuencia de la imposibilidad de originar mercadería en el Mar Negro.
En lo que respecta a Brasil, los excesos de humedad en plena cosecha están promoviendo un gran nerviosismo entre los molinos del sur del país, que prefieren comprar las últimas partidas de trigo argentino del presente ciclo para evitar sorpresas (especialmente porque también se espera un aluvión de lluvias durante la recolección del trigo argentino).
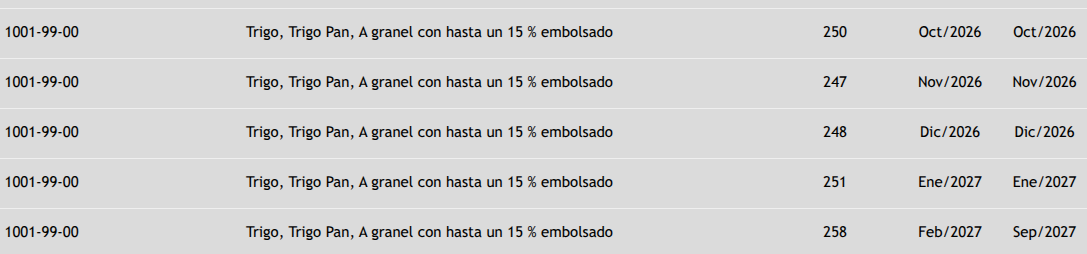
Con un valor FOB oficial “spot” de 250 u$s/tonelada, el trigo pan argentino es el más barato del mundo (sin considerar los precios presentes en el Mar Negro, donde Rusia y Ucrania deben “bajarse los pantalones” para conseguir sortear costos logísticos infernales y tentar a una demanda poco motivada para esquivar misiles y drones).
A pesar de la firmeza de la demanda inmediata, el mercado argentino sigue invertido, con precios de la cosecha 2026/27 superiores a los negociados en el disponible.
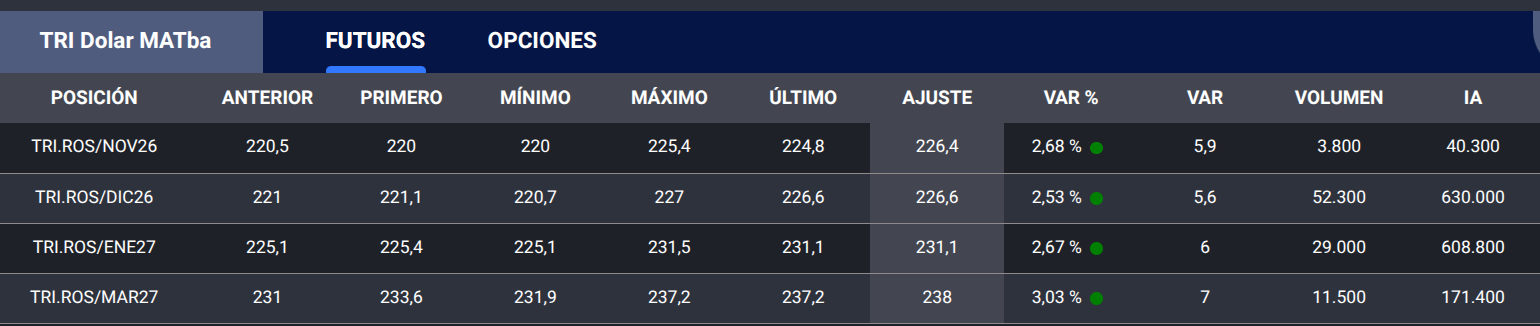
La cuestión es que esa dinámica no se corresponde con los FOB oficiales publicados por la Secretaría de Agricultura, que muestran, para la nueva campaña que empieza en diciembre próximo, valores equiparables a los presentes en el cierre del ciclo 2025/26.
Al paso actual, no puede descartarse que haya que revisar al alza las proyecciones de la exportación de trigo 2025/26, mientras que el factor que falta incorporar al sistema de formación de precios del cereal es cómo impactará un ENSO “El Niño” muy fuerte en la oferta y la calidad del cereal por recolectar.