La producción mundial de carne vacuna se mantendría prácticamente estable en 2027, en torno a los 60 millones de toneladas. Los cambios se verán entre los principales países productores y en una baja leve en el comercio mundial debido a la menor disponibilidad de carne de los países oferentes, muchos de los cuales entraron en proceso de retención de vientres.
En tanto, las exportaciones afrontarían un leve retroceso debido a la menor producción global, sobre todo de grandes oferentes como Brasil y Argentina, lo que garantizaría un escenario de buenos precios. Se espera que las importaciones de China y Estados Unidos sigan en niveles altos.
Así lo proyectó el último informe del Departamento de Agricultura de Estados Unidos (USDA), que anticipa un crecimiento de la producción en Argentina, India y Uruguay, compensado por retrocesos en Australia, la Unión Europea, Brasil y en Estados Unidos. Y, sobre todo, un año interesante para los precios de la carne.
De acuerdo con el informe, la producción argentina aumentaría 3% interanual, hasta alcanzar los 3,1 millones de toneladas. El crecimiento estaría impulsado por una faena levemente superior y por la continuidad de la mejora en el peso de las carcasas. Vale destacar que la secretaría de Agricultura local informó que el peso por res producida en septiembre volvió a batir un récord al alcanzar los 247 kilos.
En tanto, Australia reduciría su producción en un 2%, hasta los 2,9 millones de toneladas, debido a una menor faena ante una oferta de ganado más ajustada. Brasil, por su parte, también registraría una caída de 2%, en este caso asociada a una mayor retención de hembras, que reduciría la disponibilidad de animales para la industria y limitaría el volumen de faena.

En cuanto a lo que sucede en Estados Unidos, el USDA proyectó que su producción de carne vacuna caerá 1% en 2027, como consecuencia de una menor disponibilidad de ganado. Aguardan que los ingresos de animales a los corrales de engorde continúen desacelerándose, en un escenario que muestra señales iniciales de retención de vaquillonas.
Cabe resaltar que se espera que las importaciones de ese país superen levemente las 2,8 millones de toneladas. Eso significa un incremento de más del 100% respecto de lo importado antes de la liquidación de su stock, cuando el volumen rondaba los 1,4 millones de toneladas. Además, con esa cantidad a comprar se ubica apenas un 22% por debajo de los niveles de importación de China.
Este informe no contempla la continuidad de las importaciones de carne en base a las cuotas asignadas a la Argentina, por 80 mil toneladas, y la otorgada a “otros países” y que fue aprovechada mayormente por Brasil, que suma 300 mil toneladas.
Son cuotas aún en negociación y con un escenario incierto, aunque los empresarios locales se muestran optimistas de que se renueven en función de las necesidades de compra de ese país. Si esos compromisos se renovaran, las importaciones estadounidenses alcanzarían las 3,2 millones de toneladas.
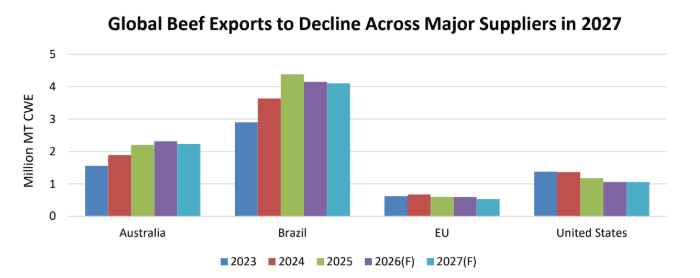
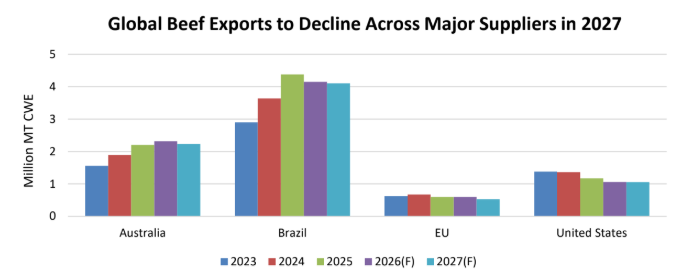
En el comercio internacional, el USDA prevé que las exportaciones mundiales de carne vacuna disminuyan 1% en 2027, hasta los 13,9 millones de toneladas. La baja de los embarques de Australia, Brasil y Estados Unidos superaría los aumentos previstos para India, México y Uruguay.
El comercio global caerá por la menor producción de carne y no por un menor interés en el producto, por lo que las perspectivas de precios altos se mantendrán en 2027.
Las exportaciones australianas retrocederían 3%, mientras que las brasileñas caerían 1%, pero ambos proveedores seguirían condicionados por el cupo arancelario impuesto por China y competirían por ganar participación en el mercado estadounidense. Brasil, además, enfrentaría el desafío adicional de perder el acceso al mercado de la Unión Europea.
México, por su parte, incrementaría sus exportaciones de carne vacuna 8%, sostenido por una mayor producción doméstica y una demanda firme de Estados Unidos.
Las exportaciones estadounidenses también retrocederían 1%. La menor producción limitaría la disponibilidad de carne para vender al exterior, mientras que la competencia de otros proveedores seguiría presionando la participación de Estados Unidos en mercados estratégicos. El USDA señaló especialmente el avance de Australia en destinos como Japón y Corea del Sur.