A más de un mes de ser requerido formalmente, Manuel Adorni, ex jefe de Gabinete de Ministros, presentó su justificación patrimonial y fundamentó el grueso de su fortuna en USD 591.544,61 que generó invirtiendo en Bitcoin, según la versión que ofreció su defensa en los tribunales federales de Comodoro Py. Las criptomonedas pasaron por billeteras virtuales a las que tendría acceso, aunque no están a su nombre.
Luego de mantener casi intactos esos supuestos ahorros por más de cinco años y medio, el exfuncionario brindó una explicación detallada de cómo gastó ese medio millón de dólares desde que llegó al poder en diciembre de 2023 en propiedades, vehículos y viajes, entre otros ítems.
Para fines de 2025 le quedó un resto de USD 209.961,52, de acuerdo al escrito presentado por su abogado. El documento, al que accedió Infobae, cuenta con 78 páginas y tres anexos.
El fiscal Gerardo Pollicita detectó una diferencia de $43.068.549 en moneda nacional y un flujo de USD 402.578,12 sin correlato directo con los ingresos lícitos declarados por el grupo familiar. A partir de la respuesta que dio el exfuncionario libertario este lunes, el acusador está en condiciones de pedir su declaración indagatoria, si entiende que aún persisten las sospechas de enriquecimiento ilícito.
La ruta de las cripto
El pilar central de la justificación de Adorni consistió en la revelación de una fortuna en criptoactivos construida, según alegó, mucho antes de su ingreso a la función pública. Además, el exvocero y su esposa, Bettina Angeletti, admitieron haber acumulado ahorros en negro mediante el ejercicio de sus profesiones como contador y licenciada en administración, respectivamente.
“Al contraer matrimonio unificaron sus ahorros personales, entre los que se encontraba parte del dinero que, junto a su hermano, había recibido tras el fallecimiento de su padre en el año 2002, y que fue ese ahorro conjunto, sostenido durante más de una década de actividad profesional privada, el que les permitió reunir, hacia 2014 y, principalmente, hacia 2017, el capital destinado a la adquisición de Bitcoin”, argumentó el abogado de Adorni, Matías Ledesma, en el escrito de 78 páginas presentado este lunes.

Mantuvieron sus ahorros “por fuera del circuito bancario y financiero formal”, para “sostener una capacidad de ahorro sensiblemente mayor” a la que hubiesen tenido si pagaban impuestos.
La defensa detalló además que toda la operatoria cripto se realizó de manera informal debido a la falta de plataformas reguladas en el país durante aquellos años.
Adorni dijo que compraba bitcoin en encuentros presenciales con los vendedores, siempre en espacios públicos. Él llevaba dólares en efectivo a cambio de las transferencias de activos virtuales, bajo un estricto anonimato, siempre de acuerdo a la versión que plasmó su defensa en la justificación patrimonial.
El grueso de la inversión se concentró en 2017, cuando el matrimonio destinó USD 199.883,20 a la compra de criptomonedas, lo que representó más del 99% del capital total invertido. Antes de dar ese salto financiero, en 2014 habrían probado con los primeros USD 1.897,20.
Con la fuerte revalorización del activo a fines de 2017, el exfuncionario decidió desarmar sus posiciones para “garantizar, a mediano plazo, la educación y el futuro de sus hijos”, expuso su defensa. Casi no tocó esas ganancias hasta diciembre de 2023. “Manuel Adorni y Bettina Angeletti optaron deliberadamente por ‘vivir como si no lo tuvieran’, privilegiando el ahorro y la prudencia patrimonial por sobre cualquier cambio en su nivel de consumo”, justificó la defensa.
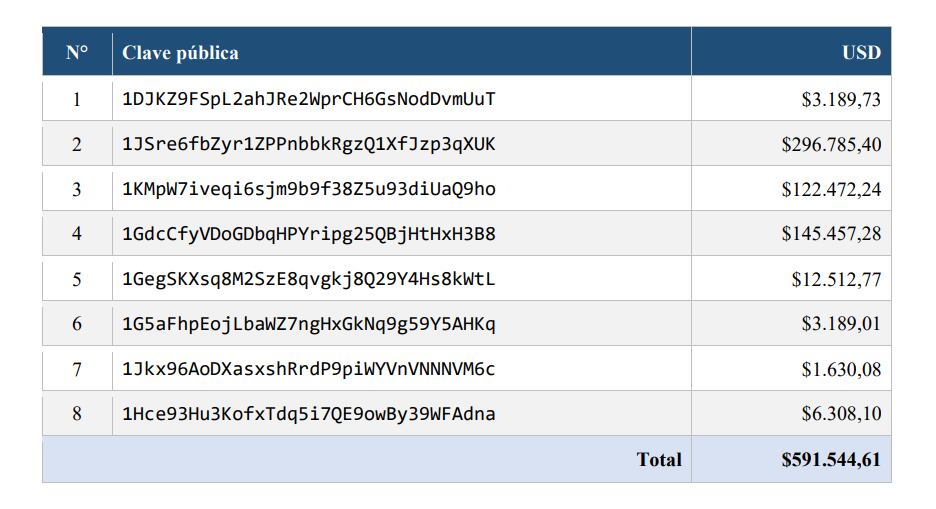
La liquidación se concretó bajo la misma modalidad: reuniones físicas donde Adorni transfirió los Bitcoin y recibió dólares en efectivo, siempre en negro. El escrito identificó ocho direcciones de billeteras virtuales que registraron actividad exclusiva entre 2014 y 2018, las cuales quedaron totalmente vacías tras las operaciones. El total obtenido por estas ventas ascendió a USD 591.544,61.
Este capital en efectivo, siguió la defensa del ex ministro coordinador, nunca pasó por un banco y siempre se resguardó en el domicilio del matrimonio.
Para intentar demostrar que son suyas las billeteras virtuales por las que pasó el dinero —que en rigor no tienen datos del titular—, Adorni certificó ante un escribano que tiene las contraseñas (claves privadas) necesarias para operar esas cuentas. Verificar esto será uno de los puntos clave para lo que viene en la investigación.
Sucede que las cuentas informadas son las denominadas “billeteras de autocustodia”, un tipo de cartera que no pertenece a plataformas o exchanges centralizados y regulados. Por ende, no cuentan con datos de titularidad, registro de identidad ni un nombre y apellido asociado.
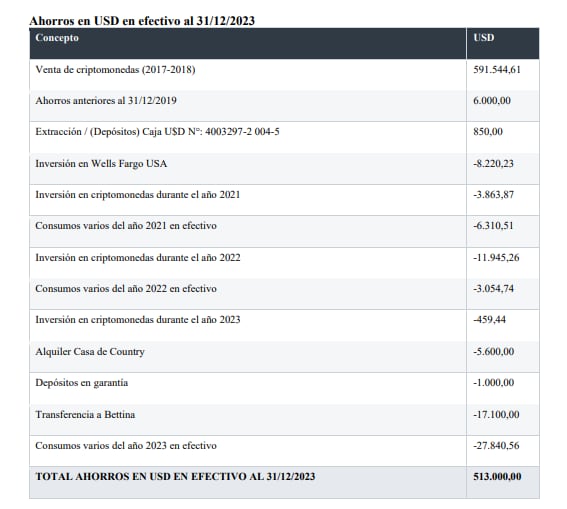
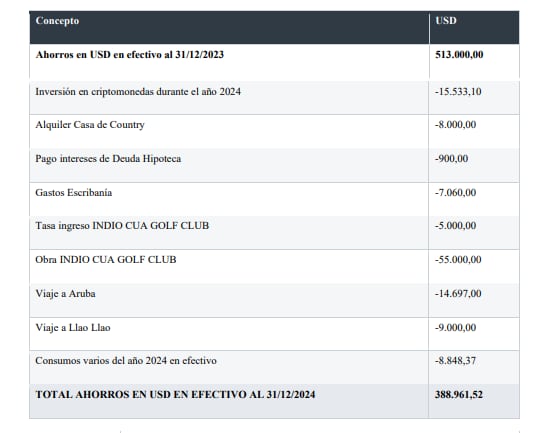
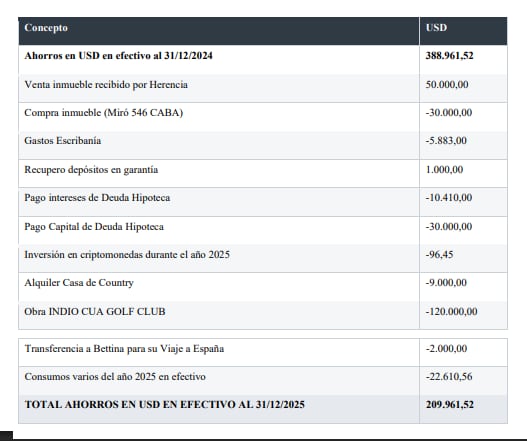
Con ese medio millón de dólares, que recién habrían empezado a gastar cuando Adorni llegó al poder, costearon sus viajes, las adquisiciones inmobiliarias y las lujosas compras y refacciones que llamaron la atención de los investigadores. Entre estos gastos se encontraron la compra del lote 380 en el country Indio Cuá, su posterior remodelación y la adquisición de un departamento en la calle Miró al 550, en el barrio porteño de Caballito.
Deudas que “desaparecieron”
Otro de los puntos críticos del requerimiento fiscal apuntó a la cancelación de pasivos financieros. La fiscalía intimó a Adorni a explicar el destino y la forma de pago de dos deudas informadas por el propio Adorni en su declaración jurada de 2023: una personal por $6.429.000 y otra de su cónyuge por $3.903.000, ambas contraídas con el Banco de Galicia, que dejaron de figurar en los ejercicios siguientes.
Los investigadores sospechan que esos pasivos se pagaron, y por ende integran la lista de “gastos” de la familia.

La respuesta de la defensa ante este requerimiento resultó llamativa. El escrito sostuvo que tales deudas eran “inexistentes” y que nunca se declararon ante el organismo recaudador en las presentaciones impositivas ordinarias. El abogado defensor atribuyó la inclusión de estos pasivos millonarios en la declaración jurada ante la Oficina Anticorrupción a un mero “error material” de carga.
Para subsanar esta y otras inconsistencias, Adorni presentó una serie de declaraciones rectificativas el 10 de junio de 2026. La defensa argumentó que la rectificación es un derecho amparado por la Ley de Procedimiento Tributario, la cual exime de sanciones a quienes regularicen su situación de manera espontánea antes de recibir una notificación formal de inspección.
Bajo esta premisa, el descargo rechazó cualquier acusación de “omisión maliciosa”, señalando que el exfuncionario corrigió los datos por iniciativa propia y abonó los impuestos correspondientes antes de ser notificado del requerimiento judicial, aunque lo hizo cuando la causa por enriquecimiento ilícito ya estaba avanzada.
El fiscal Pollicita también exigió acreditar la existencia, la entrega efectiva de los fondos y la evolución de los contratos de mutuo celebrados con dos familiares directas: Silvia Pais (madre de Adorni) y Norma Zuccolo. Estos préstamos privados fueron utilizados por el exfuncionario como fuentes de financiamiento en sus declaraciones patrimoniales.
La defensa admitió que no existen documentos escritos, transferencias bancarias ni registros de fecha cierta que prueben la entrega del dinero. El descargo argumentó que el Código Civil y Comercial de la Nación no impone formalidades solemnes para la validez de los contratos de mutuo entre particulares.
Adorni alegó que se trató de un préstamo “entre madre e hijo”, vínculo en el que “la ausencia de formalidades documentales adicionales no es indicio de irregularidad sino la práctica habitual entre familiares directos”.
Como único elemento de prueba, la defensa remitió a las propias declaraciones juradas impositivas de Adorni, donde se asentaron dichos pasivos.
Ahora la justificación patrimonial que el ex jefe de Gabinete desarrolló a lo largo de 78 páginas -además de tres anexos- quedará bajo estudio del fiscal Gerardo Pollicita, quien debe evaluarla antes de decidir si pide al juez Ariel Lijo la indagatoria del exfuncionario.