En una misma semana, Transportadora de Gas del Norte (TGN) anunció un gasoducto de 753 kilómetros y USD 2.200 millones para llevar el gas de Vaca Muerta al centro y norte del país, e YPF confirmó en la feria GasTech de Bangkok que está a punto de firmar sus primeros contratos de exportación de gas natural licuado (GNL).
La coincidencia no es casual: el mundo atraviesa una crisis de abastecimiento energético sin precedentes desde la invasión rusa a Ucrania, y la Argentina acumula, por primera vez en mucho tiempo, más factores a favor que en contra.
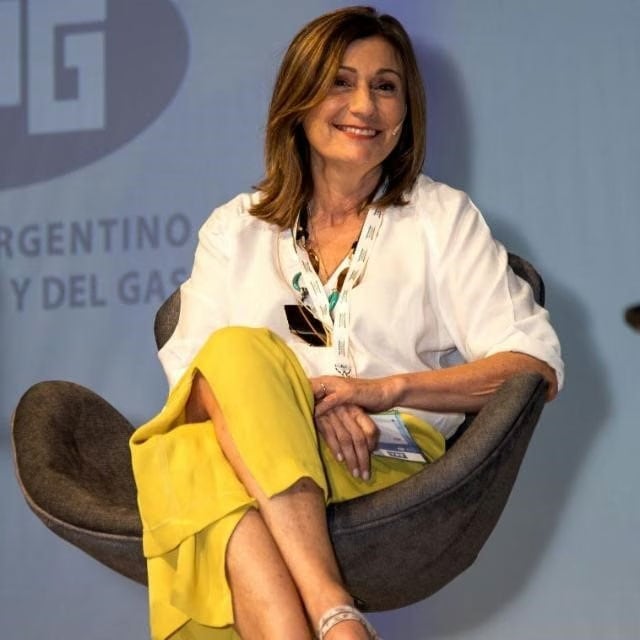
“Recursos, viento de cola geopolítico, diversificación y carbono neutral. Es todo lo que tenemos a favor”, resumió Gabriela Aguilar, presidenta de la Cámara Argentino-Texas (ATCC) y managing director de la consultora Awire, en una entrevista con este medio. La frase condensa un análisis que, esta semana, dejó de ser prospectivo para volverse urgente.
El blanco más sensible fue el complejo de Ras Laffan, en Qatar: dos de los 14 trenes de licuefacción de QatarEnergy quedaron fuera de servicio, junto con la planta Pearl GTL
El disparador más reciente del realineamiento energético mundial fue el conflicto entre Estados Unidos e Irán, iniciado en febrero de 2026. La escalada bélica derivó en el cierre efectivo del Estrecho de Ormuz y en ataques sobre la infraestructura gasífera del Golfo Pérsico.
El blanco más sensible fue el complejo de Ras Laffan, en Qatar: dos de los 14 trenes de licuefacción de QatarEnergy quedaron fuera de servicio, junto con la planta Pearl GTL operada por Shell. Las reparaciones, según estimaciones del propio CEO de QatarEnergy, Saad al-Kaabi, demandarán entre tres y cinco años, y la pérdida de capacidad asciende a 12,8 millones de toneladas anuales, lo que representa aproximadamente el 17% de las exportaciones del mayor proveedor de GNL del mundo.
El impacto se extendió más allá de la infraestructura dañada. Con el Estrecho de Ormuz prácticamente cerrado al tráfico comercial —los buques que lo cruzaban cayeron de 95 por día a menos de 10 en las primeras semanas del conflicto—, quedó bloqueado el paso de cerca del 20% del comercio global de GNL.
Según datos de la Agencia Internacional de Energía (AIE), las pérdidas acumuladas de suministro entre 2026 y 2030 podrían alcanzar los 140.000 millones de metros cúbicos. Los intentos de reapertura del estrecho, además, no implican una normalización inmediata: los altos costos de seguros de guerra y el tiempo de restauración de los flujos marítimos mantendrán la oferta restringida durante meses.
“Cuando sucedió esto, con la disputa o la guerra entre Estados Unidos e Irán, ya vimos el impacto real sobre activos de GNL. Eso repercute no solamente técnicamente en volumen, sino también el volver a pensar cómo los países se abastecen de energía, que es seguridad energética”, contó Aguilar.
Ya vimos el impacto real sobre activos de GNL. Eso repercute no solamente técnicamente en volumen, sino también el volver a pensar cómo los países se abastecen de energía (Aguilar)
La consecuencia directa es que los países importadores —europeos, asiáticos— están buscando activamente diversificar sus fuentes de suministro para no depender de una sola región. Ese proceso de diversificación es, en términos concretos, la oportunidad que se le presenta a la Argentina.
Una semana cargada de señales
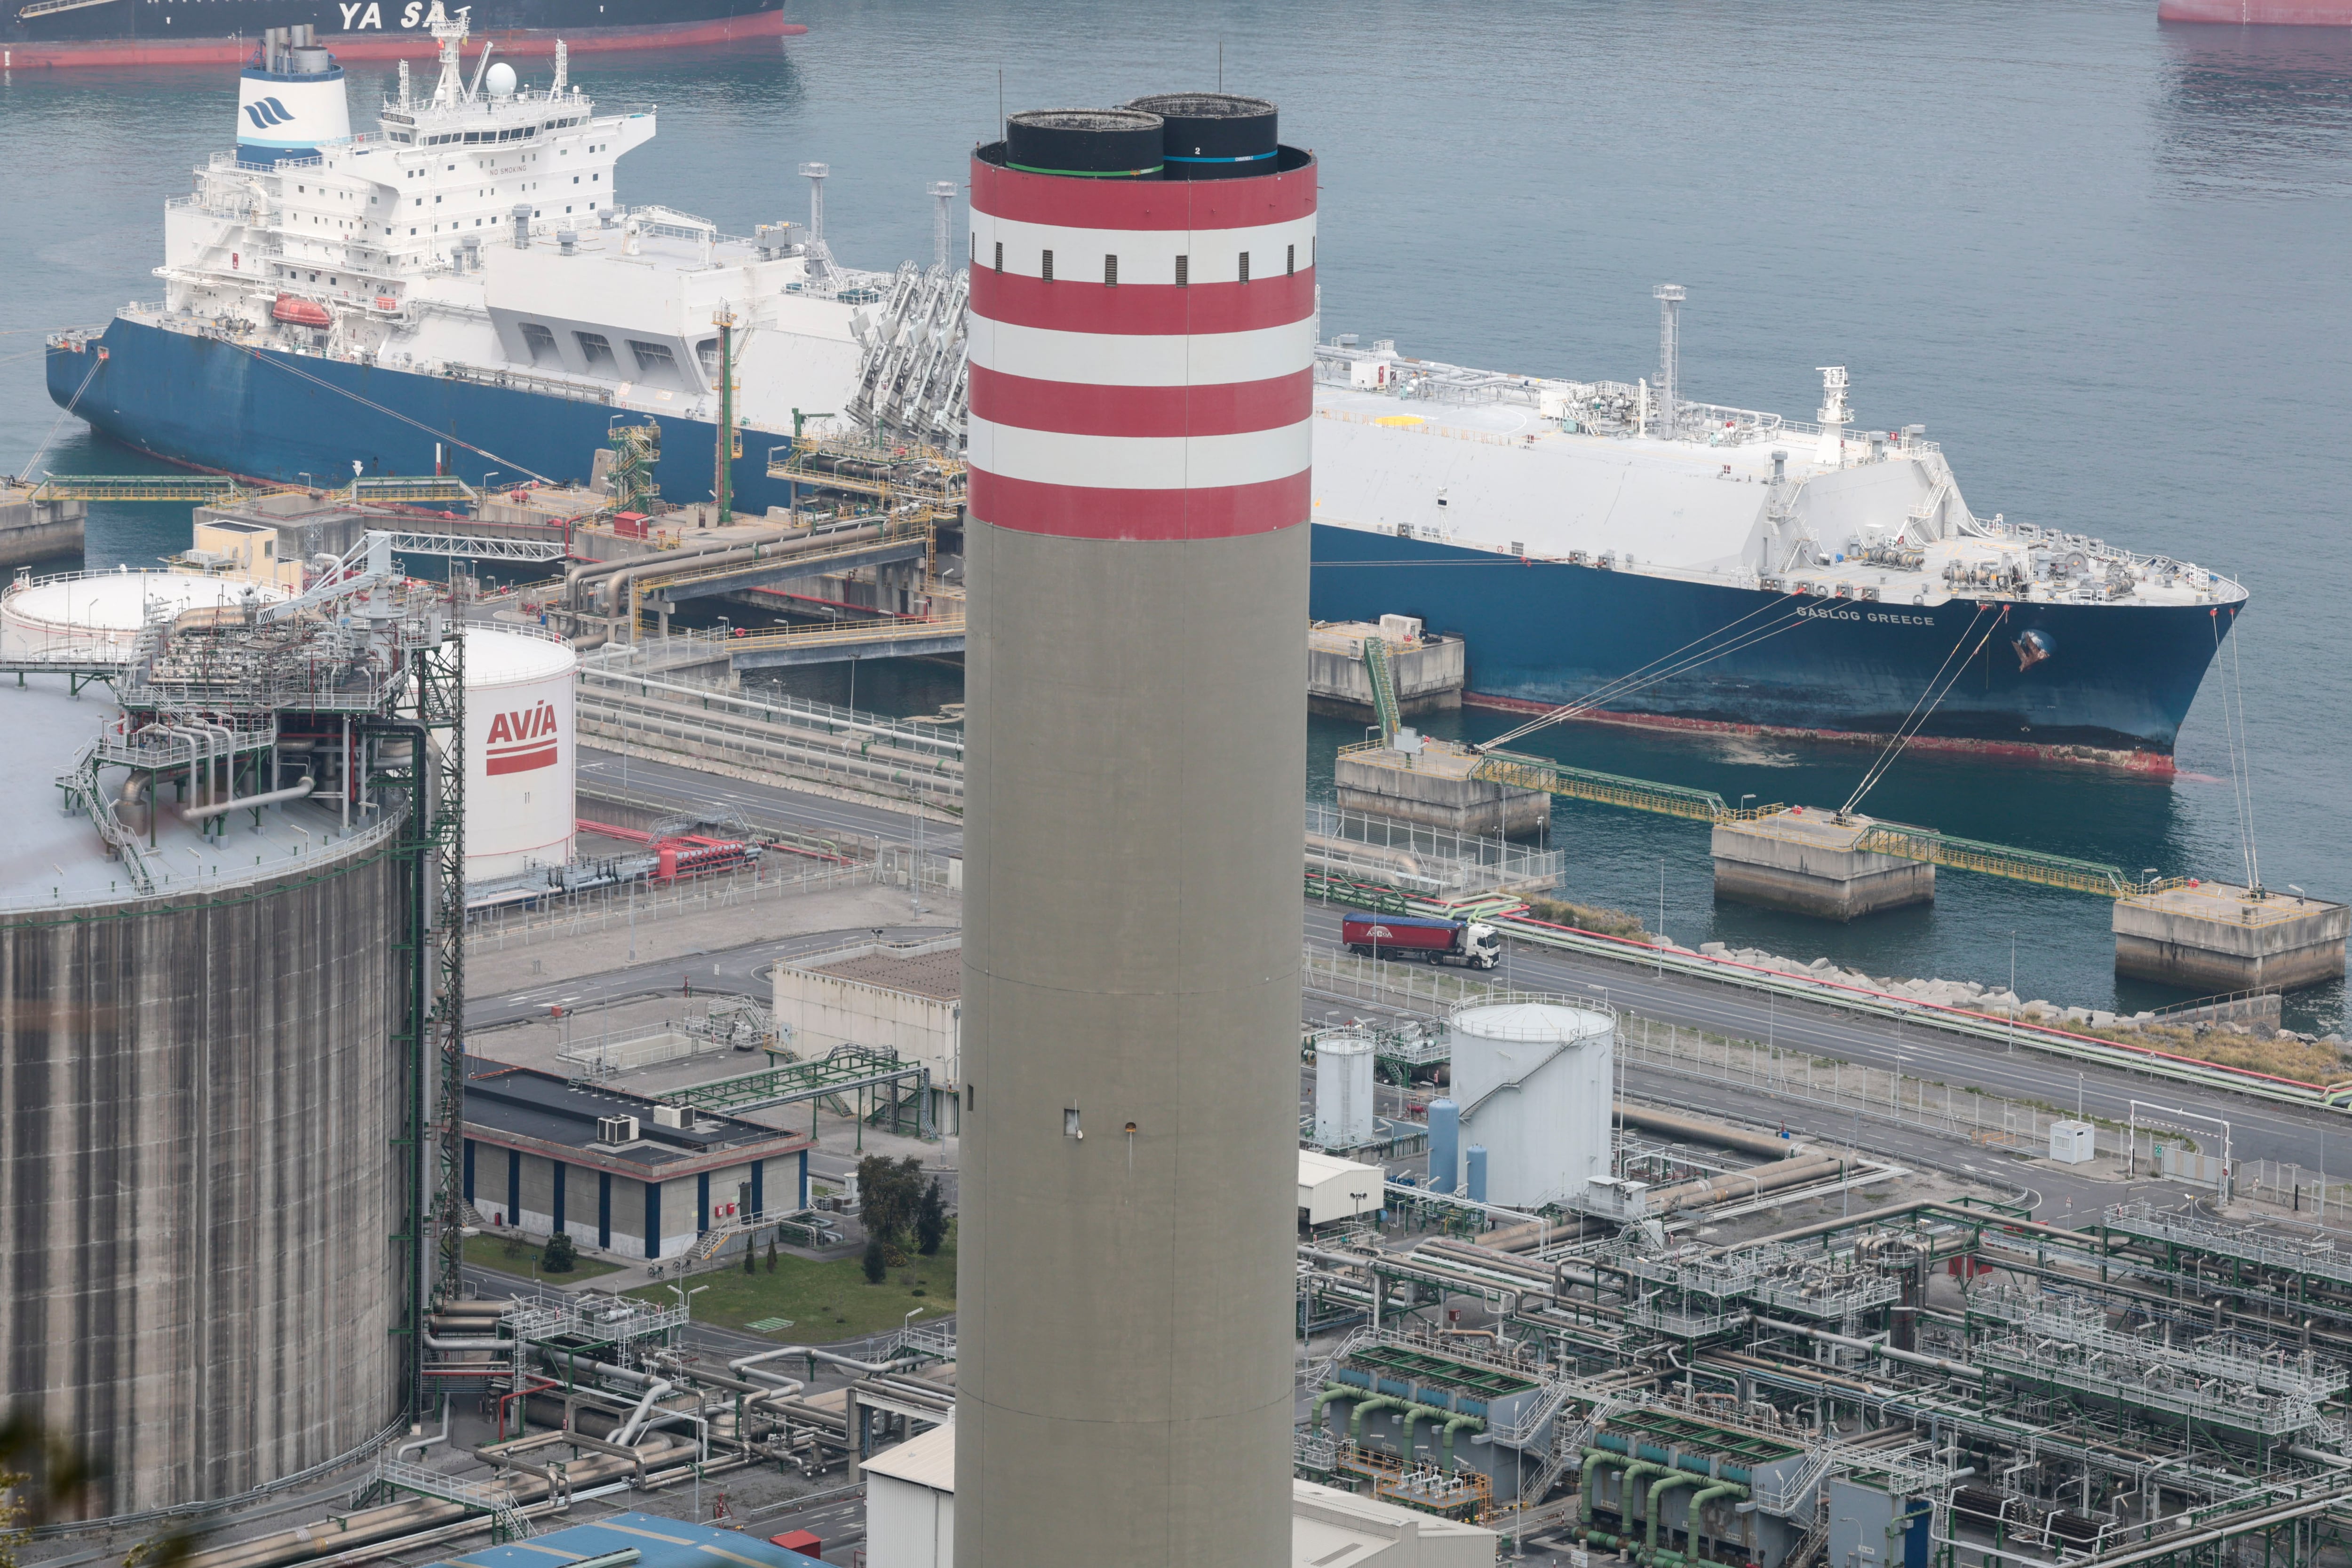
El jueves, TGN anunció la construcción del Gasoducto Manuel Belgrano, un trazado de 753 kilómetros que unirá Tratayén, en Neuquén, con La Carlota, en Córdoba, atravesando cinco provincias. La capacidad inicial proyectada es de 13 millones de metros cúbicos diarios, con entrada en servicio prevista para abril de 2029. La compañía, controlada por Tecpetrol (la petrolera del Grupo Techint, el conglomerado de Paolo Rocca) y CGC (firma energética de Corporación América, el holding de Eduardo Eurnekian), presentará el proyecto ante el Régimen de Incentivo para Grandes Inversiones (RIGI) y convocará a un concurso de capacidad a fines de septiembre. El financiamiento será enteramente privado.
Según consignaron las compañías, el proyecto permitirá ahorrar USD 700 millones anuales en importaciones de combustibles líquidos y sumará cerca de USD 450 millones en exportaciones de gas habilitadas hacia países limítrofes.

“Cuando TGN empiece a tener eso operativo, la importación va a seguir existiendo, pero va a ser menor. Ya no se va a hablar más de importación de GNL como necesidad, sino de consumo de GNL”, explicó Aguilar, que señaló al corredor del Litoral y Córdoba como el principal mercado que quedaba sin resolver tras la ampliación del Gasoducto Perito Moreno de TGS, cuya expansión debería estar operativa antes del invierno de 2027.
En la semana, también, a miles de kilómetros, el presidente y CEO de YPF, Horacio Marín, confirmó en GasTech que la petrolera de mayoría estatal está próxima a firmar entre dos y tres contratos de venta de GNL con volúmenes de entre 0,5 y 1,5 millones de toneladas anuales cada uno.
La decisión final de inversión del proyecto Argentina LNG está prevista para noviembre de este año en Buenos Aires. El emprendimiento, valuado en USD 51.000 millones y desarrollado junto a la italiana Eni y la emiratí XRG, contempla dos barcos fábrica licuefactores frente al Golfo San Matías, en Río Negro, con una capacidad mínima de 12 millones de toneladas anuales, escalable hasta 18 millones.
El financiamiento del proyecto Argentina LNG ya muestra músculo: 47 bancos internacionales participaron de las primeras rondas para la etapa inicial —valuada en USD 15.500 millones—
El financiamiento del proyecto ya muestra músculo: 47 bancos internacionales participaron de las primeras rondas para la etapa inicial —valuada en USD 15.500 millones—, y el monto ofertado llegó a 2,4 veces lo requerido. JP Morgan y Santander lideran el diseño financiero.
El RIGI como habilitador y la pregunta que nadie quiere postergar
Detrás de estos movimientos opera el RIGI, el régimen que otorga beneficios impositivos, cambiarios y aduaneros a inversiones de gran escala, con estabilidad regulatoria por 30 años. Los proyectos aprobados bajo ese paraguas obtienen permisos de exportación de hasta 20 años, una condición que hoy no está disponible para los que quedan fuera del régimen.
Aguilar valoró el instrumento, pero advirtió sobre una variable que el sector ya está calculando: el RIGI tiene fecha de vencimiento. “El RIGI termina el año que viene, a mitad de año. Daniel González, secretario de Coordinación de Energía y Minería del Ministerio de Economía, fue muy taxativo: no se va a extender”.
La pregunta de qué ocurre con los proyectos que no alcancen a presentarse —o que no califiquen— antes de esa fecha orbita sobre la industria con discreción, pero con peso. “¿Qué pasa con los que no están en el RIGI? Hoy no cuentan con esa seguridad, hoy no pueden tener un contrato de 20 años”, planteó la presidenta de la Cámara Argentino-Texas.
Su hipótesis es que la convergencia entre el apuro de los grandes proyectos por ingresar al régimen y el ciclo electoral del año próximo podría derivar en una normalización: que las condiciones especiales del RIGI se conviertan en el estándar de la economía. “Es el deseo y esa es mi pregunta, pero también mi deseo, de que se traduzcan en la normalidad”, sintetizó.
Sin seguridad jurídica sostenida más allá de los instrumentos transitorios, la historia argentina pesa sobre cada análisis de riesgo que hacen los inversores extranjeros
Sin seguridad jurídica sostenida más allá de los instrumentos transitorios, la historia argentina pesa sobre cada análisis de riesgo que hacen los inversores extranjeros.
La cuenca Permian se acerca al techo
Hay un segundo motor detrás del interés internacional en Vaca Muerta, menos evidente que la crisis del Golfo, pero igualmente estructural: el Permian Basin, la cuenca que convirtió a Estados Unidos en el mayor productor de petróleo del mundo, se acerca a su pico de producción.
La CEO de Occidental Petroleum, Vicki Hollub, lo dijo con precisión en el CERAWeek, en marzo de este año: “Entre 2027 y 2030 es probable que Estados Unidos alcance el pico de producción, y después venga algo de decline”. Harold Hamm, fundador de Continental Resources —que ya tiene posiciones en Vaca Muerta—, coincidió en que la meseta ya está comenzando.
Cuando una cuenca madura, la lógica de los grandes operadores es históricamente predecible: dejan esa etapa a los actores más pequeños y salen a buscar el próximo gran desarrollo. “Los grandes, ¿qué hacen? Esto pasó en el convencional: se van. Le dejan eso a los chiquitos y se van a las cosas grandes”, explicó Aguilar.
El shale de Vaca Muerta, con sus dimensiones comprobadas —Argentina tiene la segunda reserva mundial de gas no convencional y la cuarta en petróleo, según la Agencia de Información de Energía de Estados Unidos—, es uno de los destinos naturales de esa reubicación de capitales.
Entre 2027 y 2030 es probable que Estados Unidos alcance el pico de producción de petróleo, y después venga algo de decline (Hollub)
Chevron ya tiene uno de los mayores proyectos en Vaca Muerta, de USD 14.000 millones, aunque con la habilitación al RIGI pendiente. Continental, por su parte, aumenta gradualmente su exposición. La salida de ExxonMobil, en cambio, respondió a una lógica diferente: la compañía priorizó sus posiciones en Guyana y Venezuela, competidores directos de Argentina por ese mismo flujo de inversión. “No somos la última gota en el desierto”, reconoció Aguilar. “Venezuela, Guyana están ahí, y están más cerca. Pero Argentina empieza a ser una opción real, cuando antes directamente no lo era.”
Quiénes podrían ser los compradores de la energía argentina
El mapa de destinos del GNL argentino apunta en dos direcciones. Europa es el mercado más cercano y el que ya tiene contratos concretos: el proyecto Southern Energy, liderado por Pan American Energy, tiene comprometidas ventas a Alemania. La necesidad de diversificación post-Ucrania, ahora agudizada por el conflicto en el Golfo, mantiene viva esa demanda.

Destacan los analistas que el crecimiento estructural de largo plazo vendrá del continente asiático. India, Pakistán, Bangladesh y los países del sudeste asiático concentran la expansión de consumo más significativa de las próximas décadas, con Japón y China como compradores consolidados. “La enorme demanda va a venir de ahí, sin lugar a dudas”, afirmó la especialista, que tuvo un paso por Compañía General de Combustibles (CGC).
La distancia geográfica —un argumento frecuente contra la competitividad argentina— pierde peso frente a otros factores. Los mecanismos de swap de cargamentos permiten a los exportadores optimizar rutas sin costos de logística prohibitivos. Y la reconfiguración del tráfico en el Estrecho de Ormuz ya está generando redireccionamientos que hacen más competitivo el Paso de Drake, la ruta natural para el GNL argentino hacia los mercados asiáticos y europeos. “No te cambia la ecuación”, concluye Aguilar sobre el factor distancia.
El invierno de 2027 como primera prueba de fuego doméstica
Mientras se consolida el escenario exportador, el mercado interno también avanza hacia una transformación. Este invierno, la Argentina importó alrededor de 22 cargamentos de GNL para cubrir los picos de demanda. La ampliación del Gasoducto Perito Moreno de TGS, prevista para estar operativa antes del invierno de 2027, podría reducir esa cifra a un rango de entre 8 y 14 cargamentos, según distintas estimaciones del sector.
El Gasoducto Manuel Belgrano de TGN completaría la cobertura del Litoral y el norte del país en la etapa siguiente.
Los mecanismos de swap de cargamentos permiten a los exportadores optimizar rutas sin costos de logística prohibitivos
“A partir del año que viene, incluso Argentina produce GNL. Entonces ya es consumo de GNL, no importación”, dice Gabriela Aguilar. El cambio semántico refleja uno sustantivo: pasar de comprar en el mercado spot para tapar un déficit a gestionar el GNL como una variable más dentro de una matriz energética que empieza a tener superávit estructural.
El año electoral agrega una variable política a un momento técnico y financiero de alta densidad. La industria —operadoras, estudios de abogados, consultoras internacionales— observa con interés contenido. “Están todas explotadas de preguntas, todos esperando, teniendo todo en gatera para salir”, describe Aguilar. El viento de cola existe. La pregunta es si Argentina tiene la velocidad para aprovechar la racha antes de que amaine.