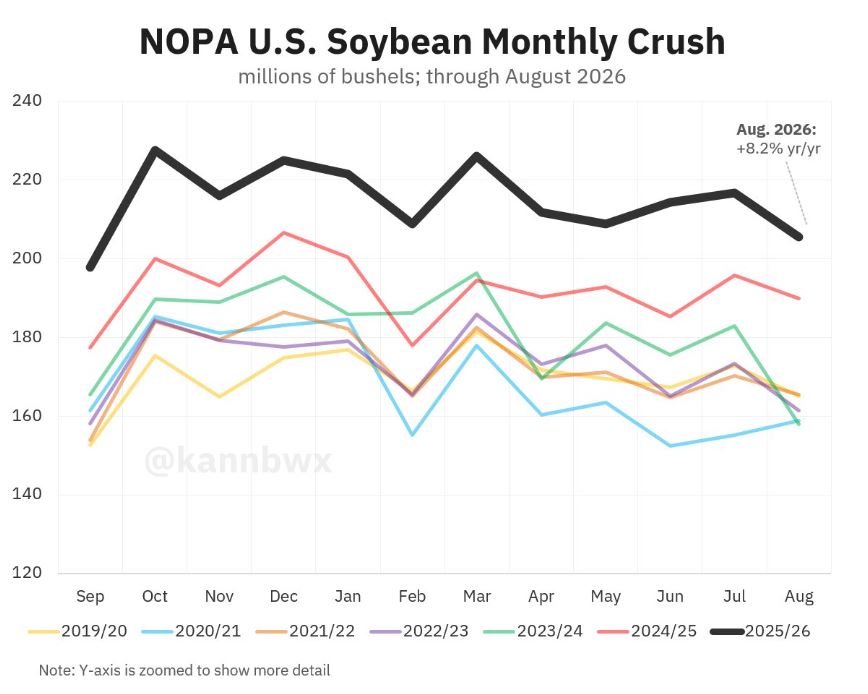
Tal como había adelantado Bichos de Campo a comienzos de este año, fracasó la tesis que sostenía que el aumento de la molienda de soja promovido por la necesidad de incrementar la oferta de aceite para abastecer a la industria de biodiésel iba a provocar un aumento desproporcionado de la harina que terminaría licuando los precios del producto.
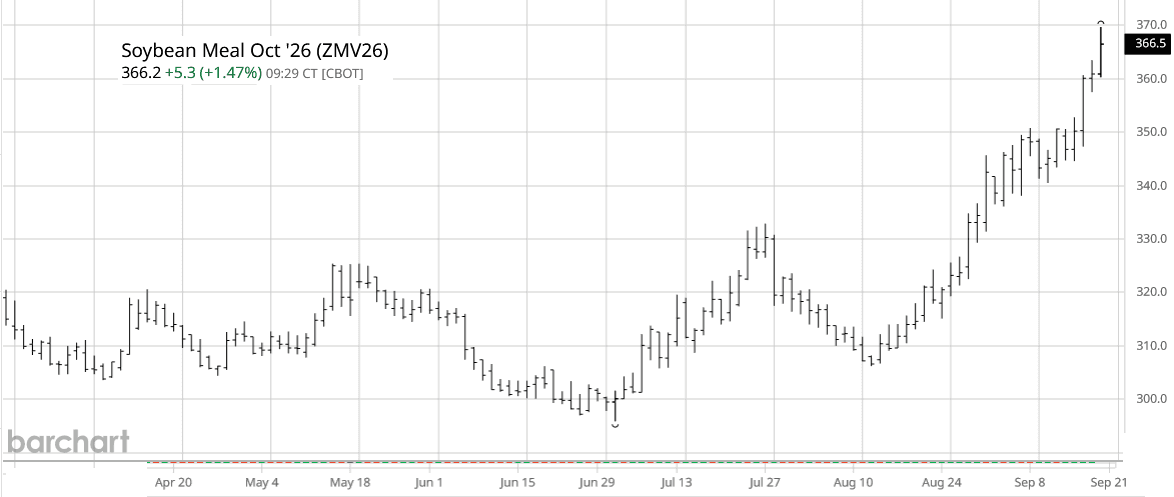
Los valores de los contratos de soja en el CME Group (“Chicago”) siguen sostenidos por la fortaleza de la harina de soja y se mantienen indemnes de la enorme volatilidad que está registrando el aceite de soja.
Detrás de ese particular fenómeno existen factores tanto estructurales como regulatorios. El encarecimiento de la carne vacuna en EE.UU., producto de una caída dramática del stock bovino que en parte es compensada por un aumento de las importaciones, está promoviendo un mayor consumo de carne aviar y porcina, lo que confiere una fase de rentabilidad sostenida para ambos sectores, que son grandes consumidores de harina de soja.
Estimaciones del USDA indican que en 2027 el consumo de proteínas cárnicas en EE.UU. –considerando carne vacuna, aviar, porcina y ovina– sería de 105,4 kg/cabeza, una cifra 0,2% superior a la prevista para 2026 y 2,2% mayor que la registrada en 2025. El consumo de huevos también está creciendo con una proyección de 274,2 y 269,0 unidades por persona en 2027 y 2026 respectivamente versus 263,8 en 2025.
En ese marco, el apetito cárnico de los estadounidenses, junto con la consolidación de la carne vacuna como un “producto de lujo”, están generando precios muy firmes para la harina de soja en EE.UU. Esa dinámica coincide con una fase de crecimiento sistémica del consumo de proteínas cárnicas en Asia y, en menor medida, en Medio Oriente.
El proceso de crecimiento en Asia es tan potente que incluso está generando fenómenos disruptivos en India, donde los avicultores advierten que el país más poblado del mundo enfrenta un déficit de harina de soja de aproximadamente 1,5 millones de toneladas para asegurar el abastecimiento interno de proteínas cárnicas.
Por otra parte, en 2027 comienza a regir en la Unión Europea el reglamento 1115 (EUDR) y la entidad que agrupa a los elaboradores de balanceados para alimentación animal de esa región advierte que podrían tener dificultades para abastecerse de harina de soja procedente de Brasil, lo que confiere una ventaja competitiva enorme al resto de los proveedores: EE.UU., Argentina y Paraguay. La UE-27, vale recordar, representa alrededor del 25% de las importaciones mundiales de harina de soja.
Para colmo, al pasado 10 de septiembre el USDA indicó que ya se comprometieron ventas de poroto de soja estadounidense del presente ciclo 2026/27 por el 45% de la oferta exportable total estimada en 45,8 millones de toneladas. Se trata de una cifra superior al 25% registrado en la misma fecha de 2025 y al 36% del promedio del último lustro.
Si la demanda externa sigue presionando fuerte sobre la soja de EE.UU., la disponibilidad de mercadería para la industria oleaginosa de esa nación podría mermar en un contexto en el cual la molienda de poroto creció de manera significativa para atender a la creciente demanda de aceite de soja instrumentada por las fábricas de biodiésel.