A pesar de que el ministro de Economía, Luis Caputo, ya presentó el programa financiero para 2027 y asegura que no va a ser el típico de año electoral, hay dudas sobre lo que sucederá el año que viene con el dólar ante las elecciones presidenciales en donde Javier Milei buscará su reelección. En ese sentido, un informe privado marcó cuáles son las dos variables que determinarán la presión sobre el frente cambiario.
La consultora Invecq señaló que el seguimiento deberá centrarse en la liquidación de divisas originada en obligaciones negociables y préstamos, por un lado, y en la demanda de dólares por parte de los privados, por el otro. Ambos factores pueden restar o sumar tensión sobre las cuentas externas en un año que combinará vencimientos, necesidades de financiamiento y elecciones presidenciales.
La evaluación de la consultora partió de la previsión de una cuenta corriente positiva en base caja para 2027. Ese resultado sería menor al registrado en otros períodos, según la entidad, pero mantendría un aporte favorable dentro del esquema cambiario. El interrogante principal se concentra en la cuenta financiera y en el cumplimiento de los supuestos incluidos dentro del programa oficial.
“Si bien el Tesoro ya presentó el programa financiero para 2027, este contemplaba algunos supuestos optimistas. Además. Habrá que monitorear de cerca dos variables determinantes del sector privado, que quitarán o sumarán presión al balance cambiario:la liquidación por Obligaciones Negociables y préstamos, que como se mencionó viene siendo central desde fines de 2024 pero perdió fuerza notoriamente en los últimos dos meses; y la demanda de divisas por parte de los privados, que en años electorales suele crecer y ya se incrementó en julio”, destacaron en el informe de Invecq.
Liquidación de empresas y demanda de ahorristas
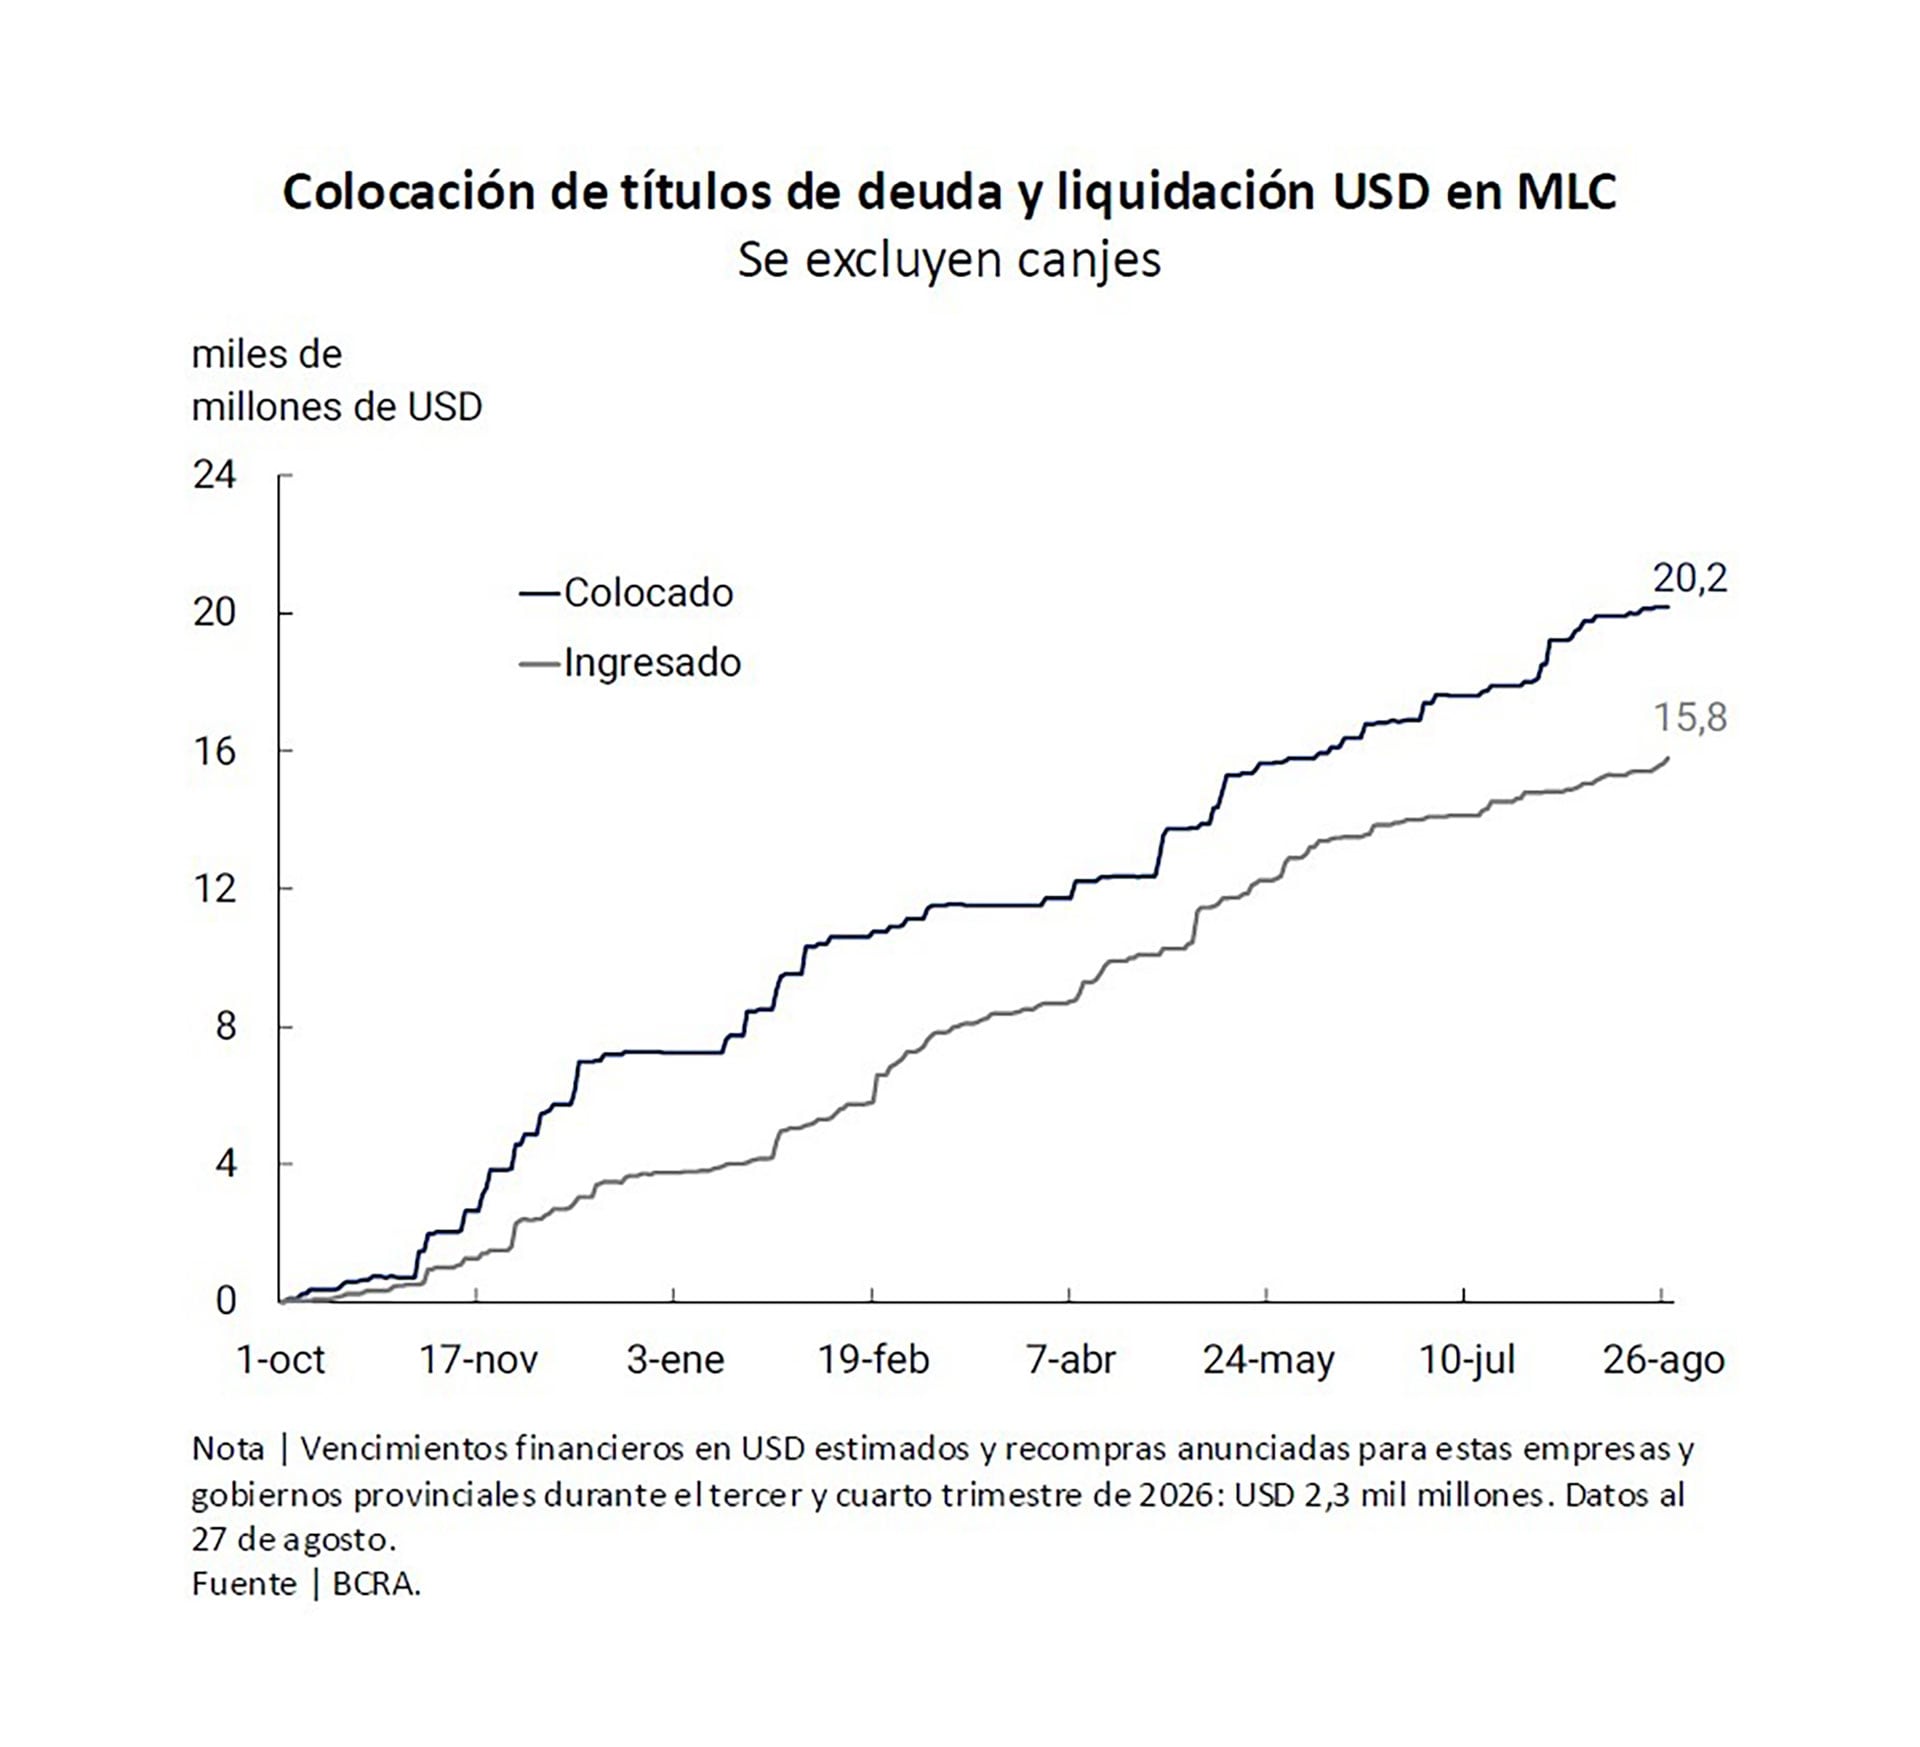
Invecq señaló que la liquidación de ONs y préstamos será un indicador relevante durante el próximo año . La consultora marcó que ese flujo tuvo un papel central desde fines de 2024, pero alertó que su aporte perdió fuerza en los dos últimos meses.
Las obligaciones negociables son instrumentos de deuda emitidos por empresas. Los préstamos, por su parte, también pueden originar ingresos de dólares cuando las compañías o los distintos actores del sector privado reciben financiamiento. La liquidación de esos recursos influye sobre la oferta de divisas.
En agosto de 2026, el Banco Central estimaba que aún restaban liquidar más de USD 4.400 millones de deuda corporativa. Esa cifra no contemplaba la reciente colocación de YPF por USD 1.200 millones, que también aportará —aunque no en su totalidad— a la oferta de divisas en el mercado y permitirá que la entidad continúe con la compra de reservas.
También la demanda de divisas de los privados forma parte de los factores que pueden presionar sobre las cuentas cambiarias. Cuando las compras de dólares para ahorro aumentan, crece la necesidad de divisas dentro del mercado. Según estimaron, de sostenerse la demanda anual para ahorro rondaría los USD 24.000 millones. Una cifra que resulta baja frente a lo demandado en septiembre (USD 4.600 millones) y octubre (USD 3.500 millones) de 2025, en medio de las elecciones (legislativas, no presidenciales como las de 2027).
Las dudas sobre el programa financiero
El ministro de Economía, Luis Caputo, ya presentó una planificación que contempla compras de divisas al Banco Central (BCRA), emisiones de deuda en el mercado local, desembolsos del Fondo Monetario Internacional (FMI), transferencias de organismos multilaterales, préstamos bilaterales y privatizaciones. La capacidad para reunir esos recursos será uno de los puntos que seguirá el mercado durante el próximo año.
El esquema financiero para 2027 parte de un saldo excedente de USD 3.700 millones del 2026. Sobre esa base, el Tesoro prevé realizar compras de dólares al Banco Central por USD 4.900 millones, una de las cifras que despertó mayor atención entre los analistas. También contempla un roll over dentro del sector público por USD 1.800 millones. A eso se suman desembolsos del Fondo Monetario Internacional (FMI) por USD 1.700 millones y transferencias de organismos internacionales por USD 4.200 millones.
Entre las restantes fuentes de financiamiento aparecen emisiones locales por USD 5.000 millones, préstamos bilaterales por USD 2.000 millones y privatizaciones por USD 1.500 millones. El conjunto de esos componentes integra la previsión oficial para cubrir las necesidades financieras durante 2027.
La City puso el foco sobre la posibilidad de que el Tesoro consiga captar USD 5.000 millones mediante colocaciones en el mercado local en un año electoral. El otro objetivo que concentró la atención fue el plan para comprar USD 4.900 millones al Banco Central. Para Nicolás Cappella, de Invertir en Bolsa (IEB), ambas metas figuran entre las más exigentes del programa financiero. El analista vinculó el resultado con el comportamiento del mercado frente a las elecciones presidenciales. “Va a depender mucho de cómo esté el ánimo del mercado de cara a las elecciones. Si hay un clima de optimismo, debería poder cumplirse. Si no, va a ser un poco más desafiante”, afirmó Cappella.
Desde Analytica también definieron como “desafiante” una emisión de USD 5.000 millones en el mercado local durante el próximo año. La consultora advirtió que la demanda de dólar ahorro puede crecer en un contexto electoral y reducir la disponibilidad de fondos para colocaciones de deuda pública.