
El Ministerio de Economía admitió, en la letra chica del Presupuesto 2027 que presentó esta semana ante el Congreso, que el proceso de desinflación será más lento de lo esperado y triplicó su pronóstico para 2027. Además, la meta oficial de un solo dígito se posterga hasta 2029, dos años más tarde de lo que había previsto el propio Gobierno apenas doce meses atrás.
La revisión al alza de la dinámica inflacionaria quedó plasmada en las planillas de supuestos macroeconómicos que acompaña el proyecto de ley y que exhiben una diferencia sustancial en el ritmo de desaceleración proyectado respecto al Presupuesto 2026.
El año pasado, la administración libertaria calculaba que el Índice de Precios al Consumidor (IPC) cerraría 2027 con una variación interanual de apenas 5,9%, umbral que ya representaba un dígito. Ese esquema contemplaba una secuencia de caída sostenida: 24,5% en 2025, 10,1% en 2026, 5,9% en 2027 y, finalmente, 3,7% al fin del mandato presidencial.
Las cifras actualizadas proyectan un 29% de inflación para el cierre de 2026, casi el triple del 10,1% que se había anticipado un año antes
El nuevo Presupuesto 2027 modificó sustancialmente ese sendero. Las cifras actualizadas proyectan una tasa de inflación de 29% para el cierre de 2026, casi el triple del 10,1% que se había previsto un año antes.
La corrección se profundiza en 2027 y 2028. Donde antes se preveía 5,9% para 2027, el nuevo documento eleva la cifra a 18%. Y 2028, el año que en el Presupuesto anterior figuraba con una inflación de 3,7%, pasó a proyectarse en 10%, justo en el límite entre uno y dos dígitos porcentuales.
Recién en el nuevo cuadro aparece 2029 como el año en que la inflación interanual perforaría la barrera de los dos dígitos, con una proyección próxima a 6%. Ese dato no figuraba en el Presupuesto 2026, que no incluía estimaciones para ese ejercicio.
Pilar del programa de estabilización
La desaceleración de la inflación constituye uno de los pilares centrales del programa económico que el Gobierno diseñó desde su llegada al poder, junto con el equilibrio fiscal y el control de la cantidad de dinero en circulación. El ministro de Economía, Luis Caputo, repitió en distintas ocasiones que el objetivo de fondo es que los precios converjan a niveles internacionales por primera vez en más de dos décadas.
Cualquier desvío respecto de la meta original repercute sobre el resto de los supuestos macroeconómicos que sostienen la ley de leyes
Ese objetivo funciona, además, como ancla para buena parte de las variables que integran el propio Presupuesto: desde la actualización de partidas de gasto hasta el cálculo de salarios y del tipo de cambio de referencia. Cualquier desvío respecto de la meta original repercute, en consecuencia, sobre el resto de los supuestos macroeconómicos que sostienen la ley de leyes.
El corrimiento de dos años en la meta de un dígito no implica que el equipo económico haya modificado el rumbo declarado de su política antiinflacionaria. Los documentos oficiales mantienen la referencia a una desaceleración sostenida y persistente de los precios como parte del proceso de normalización de la economía para el período 2027-2029, aunque los propios números reconocen que ese proceso avanza a un ritmo más lento que el previsto un año atrás.
Cabe destacar que tras las elecciones legislativas 2025, el presidente Javier Milei había proyectado que la inflación iba a comenzar con cero a más tardar en agosto de 2026. “La política monetaria tiene un rezago. Nosotros creíamos que era de entre 18 y 24 meses, pero hay una tesis doctoral que hizo un alumno de Enrique Neder (profesor de Teoría Monetaria) que probó que los rezagos son de 26 meses. Esto quiere decir que para la mitad del año que viene o agosto, la inflación seguro va a empezar con cero”, explicó por eso entonces.
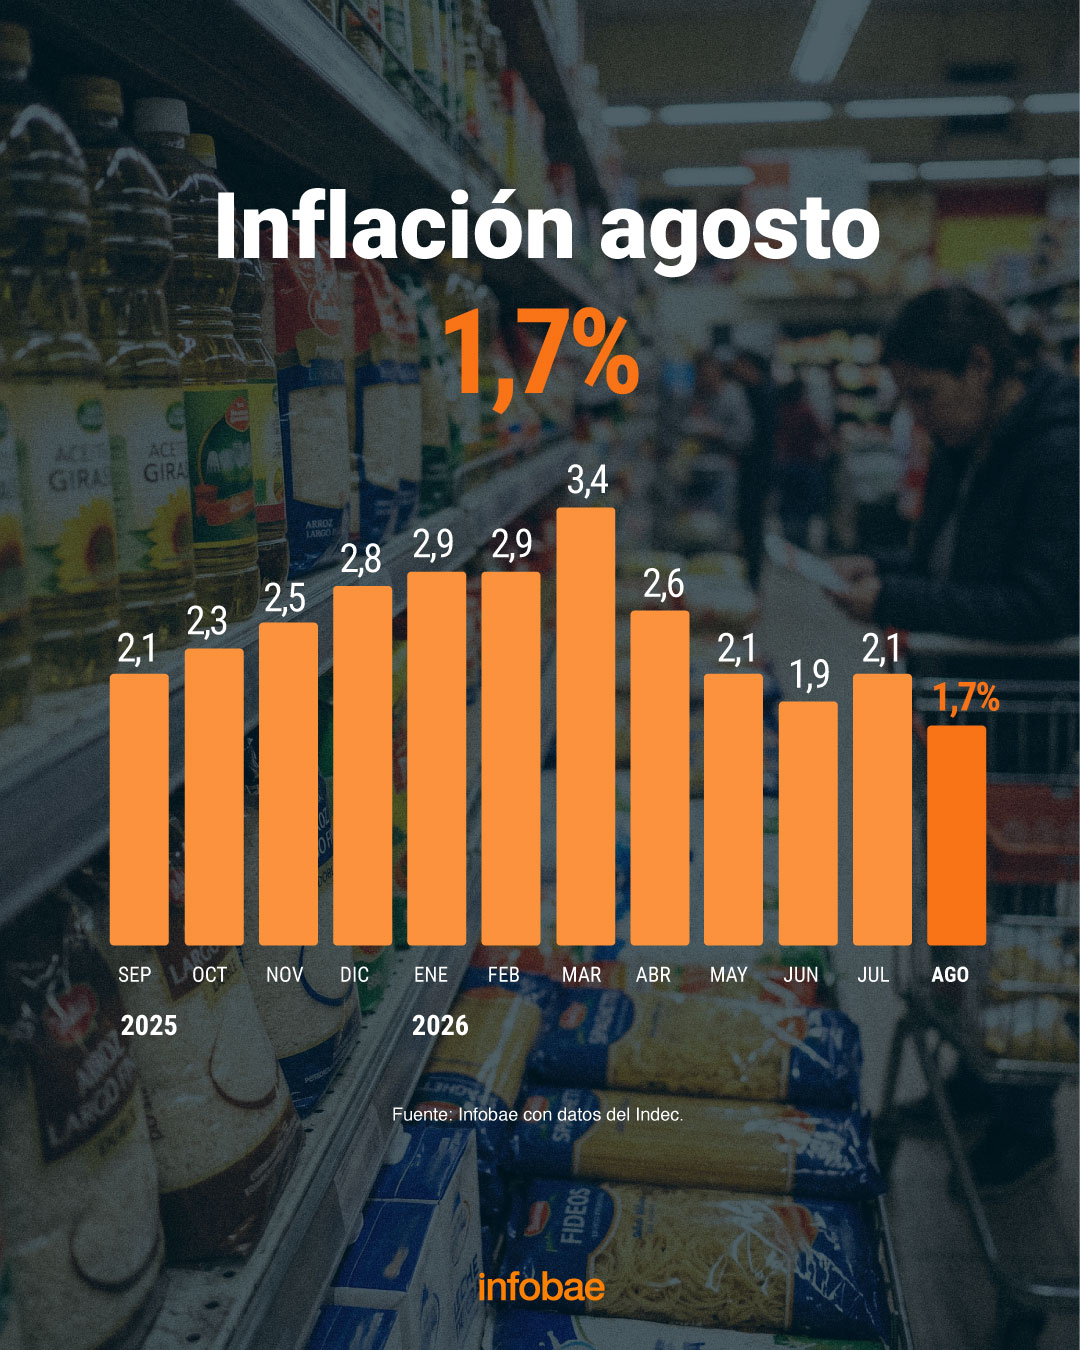
Sin embargo, el escenario proyectado no se materializó ya que tanto el IPC como el índice de precios mayoristas arrojaron guarismos superiores: 1,7% y 2,1%, respectivamente.
“Hace apenas un año, el sector privado esperaba inflación 2027 de apenas 10,7% (REM conocido a principios de septiembre 2025), mientras que el Gobierno, más optimista aún, esperaba 5,9% (supuesto macro 2027 del Presupuesto 2026, presentado en septiembre de 2025). Ahora el mercado espera para el 2027 una inflación de 20,5% y el Ministerio de Economía estima 18% en el Presupuesto que envió el lunes al Congreso”, destacó un informe de la consultora 1816.
Desde la firma de análisis macroeconómico plantearon que incluso tras la inflación de agosto de 1,7%, la más baja en catorce meses, “tanto el Gobierno como el mercado reconocen que desinflar está llevando más tiempo de lo anticipado inicialmente”.
“La inflación interanual cayó de 289% a 31% en apenas 18 meses entre abril de 2024 y octubre de 2025, pero el consenso de los analistas y el mercado cree que pasar de la zona de 30% a un dígito porcentual llevará un buen tiempo (el REM marca 14,1% de inflación interanual para diciembre de 2028). Aun así, cumpliéndose las proyecciones del REM o el supuesto macro del Presupuesto, la expectativa es que el año que viene la inflación sea la más baja desde el año 2009″, sumaron.
Ahora el mercado espera para el 2027 una inflación de 20,5% y el Ministerio de Economía estima 18 por ciento
A propósito de las causas que demoran el proceso de baja del IPC, Camilo Tiscornia, director de la consultora C&T, subrayó que el contexto internacional de suba del petróleo y las materias primas como trigo, maíz y la soja por el conflicto en Medio Oriente eleva la inflación tanto a nivel local como global.
“Pero evidentemente lo que complica es que todavía en muchos ítems de la canasta como educación y salud hay un proceso de indexación, hay una tendencia a indexar con la inflación pasada y complican la baja total”, juzgó.
Al mismo tiempo, Tiscornia consideró que si se mantiene el orden fiscal y monetario, la evolución inflacionaria tenderá a la baja, aunque pronosticó que ese proceso puede ser lento.
Y sumó: “En esquemas como el que adoptó el Gobierno para tratar de estabilizar la economía, en donde no se fija el tipo de cambio, a diferencia de lo que fue la convertibilidad, por ejemplo, obviamente la baja de la inflación es mucho más lenta, justamente porque requiere construir credibilidad”.
El economista de Equilibria, Gonzalo Carrera, coincidió al argumentar que “existe un proceso de inercia inflacionaria muy fuerte, ya que muchos contratos indexados miran la inflación pasada, que es similar a la actual. Entonces, eso propaga mayor inflación futura. Ahí entran alquileres, servicios de salud y telefonía, que son más inflexibles a la baja con una recesión”.
“A eso se suma también que hubo un shock de precios internacionales muy fuerte, no solamente en el petróleo, sino en sus derivados. Es un impacto en toda la cadena de suministros. Hubo inflación internacional más alta en todos los países de América Latina y a su vez, tuviste un shock internacional también en el precio de la carne, que aceleró la inflación, sobre todo entre noviembre y marzo de este año”, opinó Carrera.
Existe un proceso de inercia inflacionaria muy fuerte, ya que muchos contratos indexados miran la inflación pasada
Siguiendo esa línea argumental, el analista dijo que “en el mediano plazo el Gobierno también fue más prudente a la hora de armar proyecciones porque claramente con lo monetario solo no alcanza”.
Federico Machado, economista de LLZ, presentó un análisis alternativo sobre la rigidez que evidencia la trayectoria de la inflación: “El Gobierno emite descontroladamente para acumular reservas. Lo cual está bien porque fortalece al Banco Central y baja las tasas de interés. Pero también implica que la inflación baje más lenta”.
No obstante, Machado reconoció que el escenario internacional también conspira contra el objetivo del Gobierno. “Principalmente desde los precios de las materias primas. En segundo lugar, si vamos a un ciclo de suba de tasas de interés internacionales seguramente tengamos más volatilidad financiera”, concluyó.


