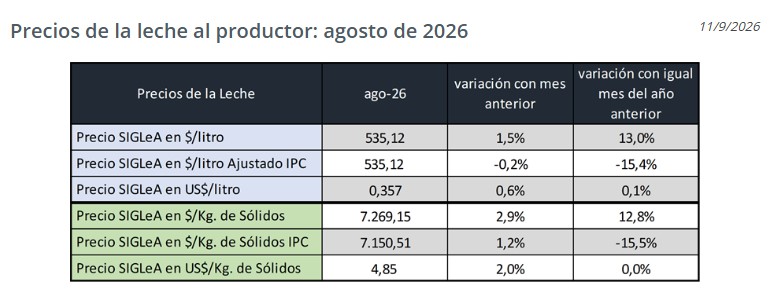
El precio de la leche que la industria pagó a los tambos durante agosto fue de 535,12 pesos por litro, según los datos del Observatorio de la Cadena Láctea (OCLA), con una mejora nominal de 1,5% respecto de julio y una suba interanual de apenas 13%, por debajo de la inflación.
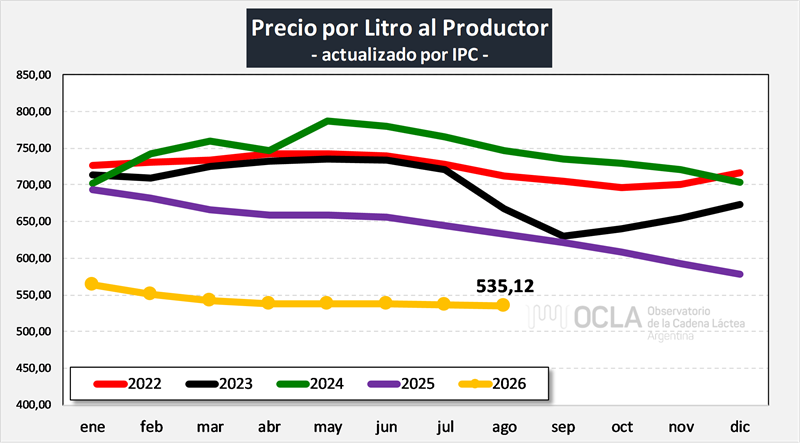
Actualizado por IPC, y a pesar de la suba, fue el peor agosto de los últimos 10 años. En la serie de la última década, el último valor similar fue el de 2018 que, actualizado, era de unos 586,50 pesos al día de hoy. Aún más alto que el actual. Jorge Giraudo, director ejecutivo del OCLA, señaló que el dato confirma el estancamiento que atraviesa el sector y dialogó con Bichos de Campo sobre la realidad de la cadena láctea.

“Seguimos en este proceso de ajuste por debajo de la inflación o con suerte empatándola en los últimos meses, con lo cual los precios en moneda constante siguen un derrotero descendente en la acumulación del último año”, explicó Giraudo.
El problema, asegura, está en los dos destinos de la producción: el mercado interno y la exportación. En el consumo doméstico, los precios de los lácteos aumentaron más que el precio recibido por los tambos, pero las industrias enfrentan un mercado que obliga a resignar margen para poder vender. “Los lácteos han subido tanto minoristas como mayoristas por encima de lo que subió SIGLeA”, señaló a Bichos de Campo.
La industria, sin embargo, tampoco logra mejorar su rentabilidad. La recaudación por la venta de lácteos aumentó entre 17% y 18% interanual, pero “como los costos industriales subieron 27%, la capacidad de pago fue menor”. Por eso el precio a los tambos subió solo 13% interanual.
A esto se suma un cambio en el consumo. Los hogares dejaron de comprar con la misma frecuencia productos de mayor valor agregado, como yogures, leches saborizadas o quesos duros, y se volcaron hacia alternativas más económicas. “El volumen se coloca, pero se coloca en función de precios más bajos”, resumió Giraudo.
El mercado externo, por su parte, tampoco ofrece una salida clara. Aunque las exportaciones de lácteos podrían marcar un récord en 2026, el directivo del OCLA advierte que el aumento responde más a la necesidad de descomprimir el mercado interno que a una situación de negocios atractiva.
“La exportación va a ser récord más por la necesidad, que por el negocio: la búsqueda de destinar leche al mercado externo es para descomprimir el interno, seguir atendiendo clientes, no porque haya rentabilidad”, explicó.
La falta de competitividad argentina se hace evidente al comparar la situación con Uruguay. “Si el uruguayo obtiene por la venta del litro de leche equivalente en su mercado 95 centavos de dólar y nosotros 70 y pico, estamos 20% abajo en la recaudación”, planteó. La diferencia está relacionada también con el menor valor agregado de los productos que hoy consume el mercado argentino.
Por eso, Giraudo ubica la principal fuente de preocupación fuera de la cadena láctea. “Es un problema estructural de la economía, no tenemos un consumidor en condiciones de pagar lo suficiente por el producto que la industria ofrece”, sostuvo.
El cambio, entonces, requiere una recuperación del poder de compra. “Lo fundamental acá es la reactivación económica para que haya más plata en el bolsillo de la gente”, remarcó.
El problema es que los ingresos de los hogares están siendo absorbidos cada vez más por otros gastos. “Cuando uno mira los índices de precios, las subas de las tarifas de los servicios públicos, transporte o educación, subieron muy por encima del rubro alimentos”, señaló.
En ese escenario, una mayor proporción del ingreso familiar se destina a servicios y queda menos dinero para alimentos, entre ellos los lácteos. “El ingreso que dispone la gente tiene mayor destino hacia esos servicios y le queda menos para lo que le interesa a la cadena: que compre más productos lácteos”, señaló Giraudo.

En los tambos, el resultado tampoco es alentador. “La rentabilidad es prácticamente neutra o negativa seguramente en este mes de agosto”, lamentó Giraudo, que asegura que los establecimientos menos eficientes presentan resultados negativos importantes, mientras que los más eficientes apenas consiguen superar el punto de equilibrio.
Los bajos precios de los granos y el ingreso adicional por la venta de carne ayudan a reducir el costo de producción, pero no alcanzan para generar una rentabilidad atractiva.